📚 자산배분 전략 시리즈 16편
← 15편: 원화 적립식
적립식은 “언제 시작하든 꾸준히 넣으면 된다”는 말을 많이 듣습니다. 정말 적립식 시작 시점은 상관없을까요? 원화 기준으로 무일푼에서 매달 30만 원을 넣되, 시작한 해만 바꿔서 비교했습니다. 그런데 비교 방법을 잘못 잡으면 정반대 결론이 나온다는 것도 함께 확인했습니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 앞 편들과 같은 원논문 규칙을 코드로 옮기고, 매달 말 원/달러 환율로 원화 금액을 다시 계산했습니다. 한국에서 원화를 달러로 바꿔 미국 ETF를 산 경우를 가정했습니다.
적립식 시작 시점 한 줄 요약
모두 2026년 10월까지 넣은 결과만 보면 늦게 시작할수록 수익률이 높아 보이지만, 이것은 착시였습니다. 넣은 기간을 58개월로 똑같이 맞추자 2020년 1월 시작이 가장 좋았고 2010년 1월 시작이 가장 나빴습니다. 적립식이라도 시작한 해에 따라 연 수익률이 4%포인트 넘게 갈렸습니다.
먼저, 끝을 같게 두고 비교하면
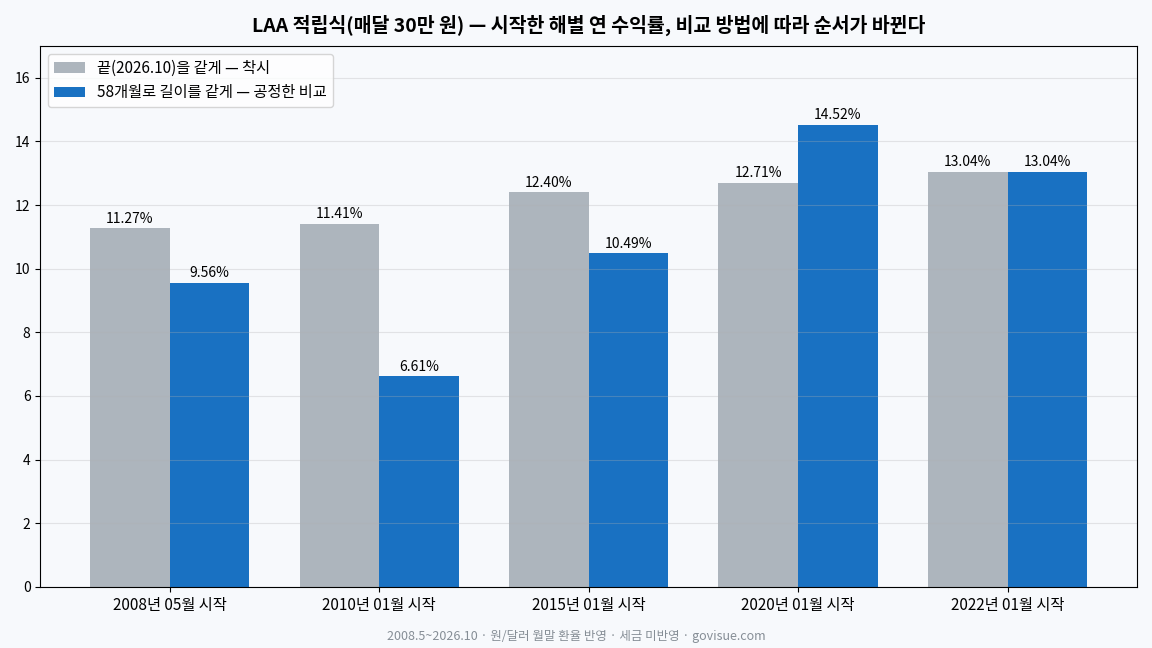
시작한 해를 2008·2010·2015·2020·2022년으로 바꾸고, 모두 2026년 10월까지 넣었습니다. 아래 표의 ‘끝까지 IRR’ 칸을 보면 늦게 시작할수록 수익률이 한 번도 빠짐없이 올라갑니다. “2022년 하락장 직전에 시작해도 좋았네”라고 읽고 싶어지는 표입니다.
LAA
| 시작 | 넣은 기간 | 끝(2026년 10월)까지 IRR | 58개월로 맞춘 IRR |
|---|---|---|---|
| 2008년 05월 | 222개월 | 11.27% | 9.56% |
| 2010년 01월 | 202개월 | 11.41% | 6.61% |
| 2015년 01월 | 142개월 | 12.40% | 10.49% |
| 2020년 01월 | 82개월 | 12.71% | 14.52% |
| 2022년 01월 | 58개월 | 13.04% | 13.04% |
미국 주식 100%
| 시작 | 넣은 기간 | 끝(2026년 10월)까지 IRR | 58개월로 맞춘 IRR |
|---|---|---|---|
| 2008년 05월 | 222개월 | 15.80% | 10.35% |
| 2010년 01월 | 202개월 | 16.22% | 15.27% |
| 2015년 01월 | 142개월 | 17.15% | 13.41% |
| 2020년 01월 | 82개월 | 18.24% | 20.56% |
| 2022년 01월 | 58개월 | 18.44% | 18.44% |
그런데 그건 끝점이 같아서 생긴 착시였다
다섯 경우 모두 2026년 10월에 끝나기 때문에, 늦게 시작한 경우일수록 넣은 기간 대부분이 최근의 상승장으로 채워집니다. 짧은 구간일수록 최근 상승이 통째로 잡히는 셈입니다. 그래서 가장 짧은 경우(2022년 시작, 58개월)에 맞춰 모든 경우를 58개월만 넣은 것으로 다시 계산했습니다. 표의 ’58개월로 맞춘 IRR’ 칸입니다.
그러자 순서가 뒤집혔습니다. LAA는 2008년 5월에 시작했을 때 9.56%였는데, 2010년 1월에 시작하면 6.61%로 가장 낮았고, 2020년 1월 시작이 14.52%로 가장 높았습니다.
11개 전략 평균으로 보면
| 시작(58개월) | 11개 전략 평균 IRR | 가장 낮은 전략 | 가장 높은 전략 |
|---|---|---|---|
| 2008년 5월 | 6.21% | 0.69% | 10.35% |
| 2010년 1월 | 5.81% | 2.12% | 15.27% |
| 2015년 1월 | 8.40% | 4.60% | 13.41% |
| 2020년 1월 | 10.46% | 4.04% | 20.56% |
| 2022년 1월 | 9.92% | 4.26% | 18.44% |
11개 전략 평균으로도 2020년 1월 시작이 가장 좋고(10.46%), 2010년 1월 시작이 가장 나빴습니다(5.81%). 흥미로운 점은 금융위기 한가운데인 2008년 5월에 시작한 경우가 2010년 1월 시작보다 나았다는 것입니다. 바닥 근처에서 꾸준히 사들인 덕분입니다.
왜 시작 시점이 중요한가 — 가장 흔들리는 때는 첫 1년
원금 대비 손실이 가장 깊었던 때가 적립을 시작하고 몇 개월째였는지, 11개 전략 × 5개 시작 시점 = 55개 경우를 모두 세어 봤습니다.
| 원금 대비 최악이 온 때 | 경우 수 | 비율 |
|---|---|---|
| 시작 후 6개월 안 | 24건 | 44% |
| 7~12개월 | 16건 | 29% |
| 13~24개월 | 8건 | 15% |
| 25~60개월 | 7건 | 13% |
| 61개월 이후 | 0건 | 0% |
73%가 시작하고 1년 안이었고, 5년이 넘어서 최악이 온 경우는 한 건도 없었습니다. 적립 초기에는 넣은 돈이 몇 달 치뿐이라, 시장이 조금만 빠져도 원금 전체가 바로 마이너스가 됩니다. 몇 년이 쌓이면 그동안의 이익이 완충재가 되어, 같은 크기로 빠져도 원금 밑으로 잘 내려가지 않습니다.
적립식은 길게 보면 순해지지만, 가장 흔들리는 때는 시작하고 첫 1년입니다. 시작 시점이 결과를 바꾸는 것도 결국 시작 직후 1년에 무슨 일이 있었느냐 때문입니다. 그 구간을 버티지 못하고 그만두면 뒤에 오는 평균적인 결과를 받을 수 없습니다.
정리
- 적립식이라도 시작한 해는 결과를 바꿉니다. 같은 58개월인데 평균 수익률이 4%포인트 넘게 갈렸습니다.
- 시작 시점을 비교할 때는 넣은 기간을 같게 맞춰야 합니다. 끝을 같게 두면 늦게 시작한 쪽이 좋아 보이는 착시가 생깁니다.
- 원금 대비 최악은 대부분 시작 후 1년 안에 왔습니다. 첫 1년을 버티는 것이 적립식의 가장 큰 고비입니다.
- 오래 넣을수록 모이는 금액은 확실히 커집니다. 언제 시작하느냐보다 오래 이어 가느냐가 최종 금액을 더 크게 갈랐습니다.
읽을 때 조심할 점
- 원화 기준이고, 환율 변화가 결과에 함께 들어 있습니다.
- 다섯 시작 시점은 예시로 고른 것이라, 다른 해를 고르면 숫자가 달라집니다.
세금은 넣지 않았고, 매매 비용은 사고팔 때 0.1%만 뺐습니다. 환율은 월말 기준이라 실제로 환전한 날의 환율과는 조금 다릅니다. 과거 성적이 앞으로를 보장하지는 않습니다.
마무리
“지금 시작해도 늦지 않았을까”를 고민하고 있다면, 인터넷에 도는 ‘언제 시작했으면 얼마’ 같은 비교를 볼 때 넣은 기간이 같은지부터 확인하세요. 기간이 다른 비교는 늦게 시작한 쪽을 좋아 보이게 만들 수 있습니다. 시점을 고르기 어렵다면, 기간을 길게 가져가는 쪽이 결과를 더 크게 바꿨다는 점을 기억해 두면 됩니다.
자산배분 전략 시리즈