📚 자산배분 전략 시리즈 15편
← 14편: 환율까지 넣으면 · 16편: 적립식 시작 시점 →
14편에서 환율을 넣으면 낙폭이 크게 달라진다는 것을 봤습니다. 이번에는 원화 적립식, 즉 원화로 매달 적금처럼 넣은 경우입니다. 아무것도 없이 매달 30만 원부터 시작하는 경우, 그리고 처음에 목돈을 넣고 매달 더 넣는 경우를 원화 기준으로 계산했습니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 앞 편들과 같은 원논문 규칙을 코드로 옮기고, 매달 말 원/달러 환율로 원화 금액을 다시 계산했습니다. 한국에서 원화를 달러로 바꿔 미국 ETF를 산 경우를 가정했습니다.
원화 적립식 한 줄 요약
무일푼에서 매달 30만 원씩 18년 반(222개월) 넣었다면, LAA는 넣은 원금 6,660만 원이 2.09억 원이 됐고 연 수익률은 11.27%였습니다. 매달 50만 원이나 100만 원을 넣어도 수익률과 손실 비율은 똑같고, 금액만 비례해서 커졌습니다.
결과 1 — 무일푼에서 매달 30만 원
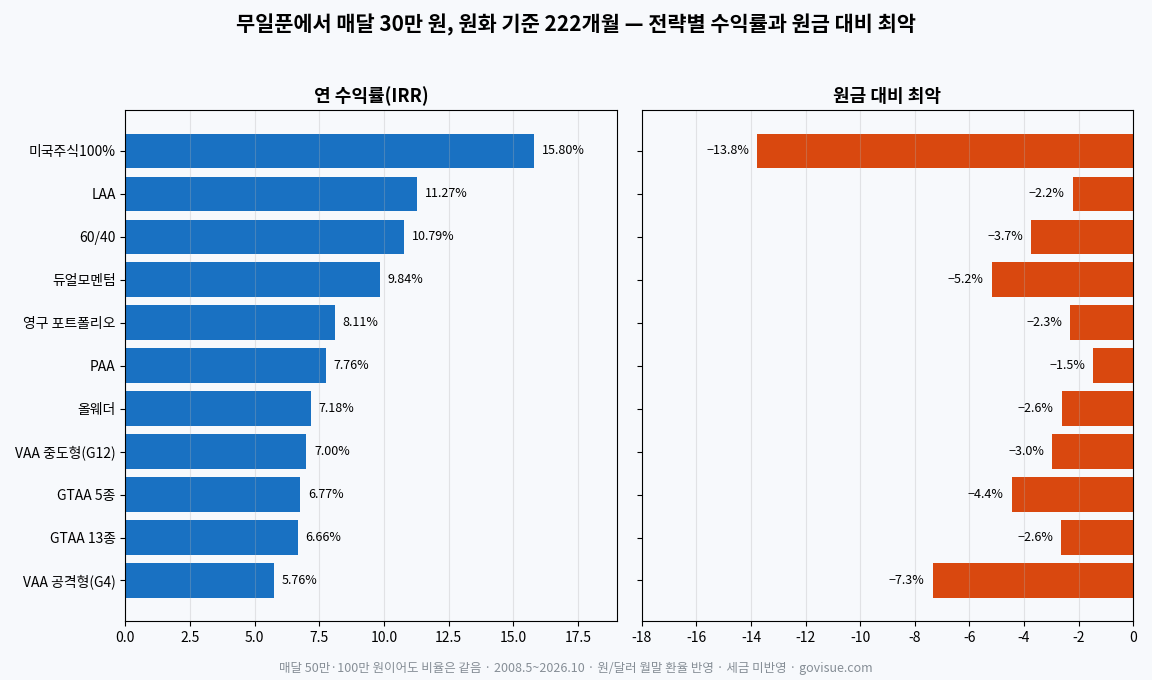
| 전략 | 18년 뒤 평가액(매달 30만 원) | 연 수익률(IRR) | 원금보다 낮았던 최장 기간 |
|---|---|---|---|
| 미국 주식 100% | 3.43억 원 | 15.80% | 10개월 |
| LAA | 2.09억 원 | 11.27% | 1개월 |
| 60/40 | 1.98억 원 | 10.79% | 3개월 |
| 듀얼모멘텀 | 1.79억 원 | 9.84% | 6개월 |
| 영구 포트폴리오 | 1.49억 원 | 8.11% | 1개월 |
| PAA | 1.43억 원 | 7.76% | 1개월 |
| 올웨더 | 1.35억 원 | 7.18% | 5개월 |
| VAA 중도형(G12) | 1.32억 원 | 7.00% | 3개월 |
| GTAA 5종 | 1.29억 원 | 6.77% | 3개월 |
| GTAA 13종 | 1.28억 원 | 6.66% | 3개월 |
| VAA 공격형(G4) | 1.17억 원 | 5.76% | 4개월 |
| 전략 | 계좌 최대 낙폭 | 원금 대비 최악 | 고점 회복 최장(원금 대비) |
|---|---|---|---|
| 미국 주식 100% | −16.4% | −13.8% | 23개월 |
| LAA | −11.7% | −2.2% | 33개월 |
| 60/40 | −12.3% | −3.7% | 24개월 |
| 듀얼모멘텀 | −16.3% | −5.2% | 67개월 |
| 영구 포트폴리오 | −12.9% | −2.3% | 43개월 |
| PAA | −14.3% | −1.5% | 109개월 |
| 올웨더 | −14.0% | −2.6% | 36개월 |
| VAA 중도형(G12) | −15.0% | −3.0% | 86개월 |
| GTAA 5종 | −11.8% | −4.4% | 113개월 |
| GTAA 13종 | −12.6% | −2.6% | 96개월 |
| VAA 공격형(G4) | −18.5% | −7.3% | 105개월 |
원화 적립식에서는 넣은 원금보다 평가액이 낮았던 기간이 대부분 짧았습니다. LAA는 가장 길어도 1개월이었습니다. 14편에서 본 것처럼 하락장마다 환율이 올라 손실을 메운 데다, 매달 꾸준히 사서 평균 매입가가 낮아졌기 때문입니다.
매달 50만 원, 100만 원이면?
| 매달 넣는 돈 | 넣은 원금 | LAA 18년 뒤 | 연 수익률 |
|---|---|---|---|
| 30만 원 | 6,660만 원 | 2.09억 원 | 11.27% |
| 50만 원 | 1억 1,100만 원 | 3.48억 원 | 11.27% |
| 100만 원 | 2억 2,200만 원 | 6.95억 원 | 11.27% |
넣는 돈이 일정하면 결과도 같은 비율로 커집니다. 수익률과 손실 비율은 소수점까지 같았습니다. 그래서 “얼마를 넣을까”는 감당할 수 있는 금액의 문제이고, 전략의 성적과는 별개입니다.
결과 2 — 처음 1,000만 원 + 매달 30만 원
| 전략 | 18년 뒤 평가액 | 연 수익률(IRR) | 원금 대비 최악 |
|---|---|---|---|
| 미국 주식 100% | 4.40억 원 | 14.98% | −19.7% |
| LAA | 2.79억 원 | 11.30% | −2.9% |
| 60/40 | 2.52억 원 | 10.48% | −6.9% |
| 듀얼모멘텀 | 2.31억 원 | 9.75% | −1.7% |
| 영구 포트폴리오 | 1.89억 원 | 8.07% | −2.7% |
| PAA | 1.86억 원 | 7.93% | −1.5% |
| 올웨더 | 1.72억 원 | 7.28% | −3.1% |
| VAA 중도형(G12) | 1.70억 원 | 7.20% | −5.7% |
| GTAA 13종 | 1.60억 원 | 6.70% | −3.7% |
| GTAA 5종 | 1.59억 원 | 6.62% | −3.1% |
| VAA 공격형(G4) | 1.53억 원 | 6.29% | −1.2% |
결과 3 — 처음 1억 원 + 매달 30만 원
| 전략 | 18년 뒤 평가액 | 연 수익률(IRR) | 원금 대비 최악 |
|---|---|---|---|
| 미국 주식 100% | 13.39억 원 | 13.73% | −22.0% |
| LAA | 9.30억 원 | 11.33% | −2.9% |
| 60/40 | 7.55억 원 | 9.97% | −7.2% |
| 듀얼모멘텀 | 7.15억 원 | 9.62% | −1.7% |
| PAA | 5.77억 원 | 8.21% | −1.5% |
| 영구 포트폴리오 | 5.59억 원 | 8.01% | −2.7% |
| VAA 중도형(G12) | 5.21억 원 | 7.54% | −6.0% |
| 올웨더 | 5.14억 원 | 7.46% | −3.2% |
| VAA 공격형(G4) | 4.90억 원 | 7.15% | −1.1% |
| GTAA 13종 | 4.62억 원 | 6.76% | −3.8% |
| GTAA 5종 | 4.34억 원 | 6.36% | −3.2% |
처음 목돈이 클수록 원금 대비 최악 손실이 깊어졌습니다. 목돈이 하락장을 그대로 맞기 때문입니다. 달러 기준(13편)과 비교하면 원화 기준 손실은 대체로 얕았는데, 하락장마다 환율이 올라 준 덕분입니다.
환전 비용은 얼마나 깎을까
| 환전 비용(한 번에) | LAA 연 수익률 | 미국 주식 100% 연 수익률 | LAA 18년 뒤 |
|---|---|---|---|
| 0.0% | 11.27% | 15.80% | 2.09억 원 |
| 0.1% | 11.26% | 15.79% | 2.08억 원 |
| 0.5% | 11.23% | 15.75% | 2.07억 원 |
| 1.0% | 11.18% | 15.71% | 2.06억 원 |
매달 원화를 달러로 바꿀 때 붙는 비용을 넣어 봤습니다(무일푼에서 매달 30만 원 기준). 1%를 내도 연 수익률이 0.1%포인트 남짓 줄어드는 정도였습니다. 크지 않지만 매달 환전하면 매달 내는 비용이라, 환율 우대를 받을 수 있다면 챙기는 것이 좋습니다.
읽을 때 조심할 점
- 이 기간은 환율이 30% 오른 기간이라 원화 기준 수익이 달러 기준보다 높게 나왔습니다. 환율이 내리는 기간이었다면 반대였을 것입니다.
- 매달 말 입금하자마자 그 전략의 비중대로 샀다고 가정했습니다.
세금은 넣지 않았고, 매매 비용은 사고팔 때 0.1%만 뺐습니다. 환율은 월말 기준이라 실제로 환전한 날의 환율과는 조금 다릅니다. 과거 성적이 앞으로를 보장하지는 않습니다.
마무리
모은 돈 없이 적립식을 시작하려 한다면 금액보다 ‘오래 이어 갈 수 있는 금액’을 먼저 정하세요. 30만 원이든 100만 원이든 수익률은 같았고, 결과를 가른 것은 얼마나 오래 꾸준히 넣었느냐였습니다. 시작한 해에 따라 결과가 얼마나 달라지는지는 16편에서 이어서 확인합니다.
자산배분 전략 시리즈