📚 자산배분 전략 시리즈 1편
2편: 60/40 포트폴리오 →
“주식, 채권, 금을 섞어 두면 정말 덜 잃을까?” 자산배분을 처음 공부하면 가장 먼저 드는 궁금증입니다. 그래서 널리 알려진 자산배분 전략들을 원래 논문의 규칙 그대로 같은 조건에서 직접 돌려 비교해 봤습니다. 결론부터 말하면, 자산배분은 수익을 더 내는 방법이라기보다 덜 떨어지게 만드는 방법이었습니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 원논문의 규칙을 코드로 옮겨 2026년 10월에 미국 ETF 실제 가격으로 다시 계산했습니다. 논문에 실린 수치를 옮긴 것이 아니며, ETF가 상장된 기간만 쟀기 때문에 논문 수치와는 다릅니다.
자산배분 전략 한 줄 요약
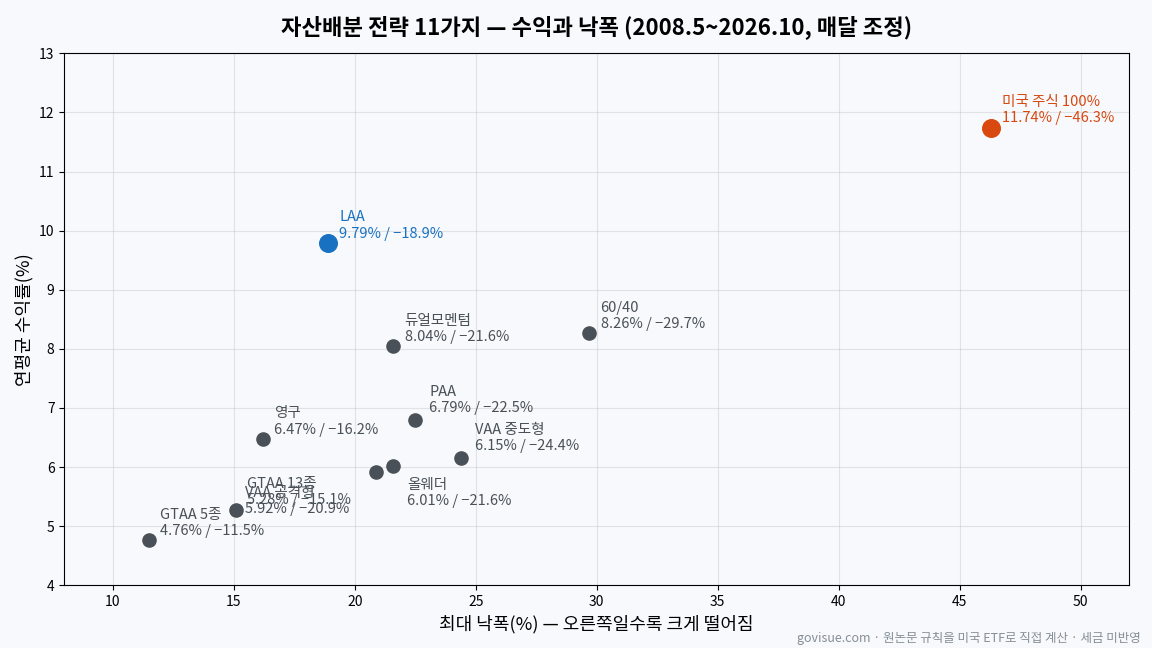
같은 기간(2008년 5월~2026년 10월)으로 맞춰 비교하면, 미국 주식(S&P500) 하나만 든 것이 연평균 11.74%로 수익은 가장 높았지만 한때 −46.3%까지 떨어졌습니다. 가장 균형이 좋았던 LAA는 연평균 9.79%에 최대 낙폭이 −18.9%였습니다. 수익을 2%포인트 남짓 내주고 낙폭을 절반 아래로 줄인 셈입니다.
먼저 용어 네 가지만 알고 가세요
| 용어 | 뜻 | 이렇게 읽으면 됩니다 |
|---|---|---|
| 연평균 수익률(CAGR) | 1년에 평균 몇 %씩 불어났나 | 높을수록 좋습니다 |
| 최대 낙폭(MDD) | 가장 높았던 때에서 가장 크게 떨어진 폭 | −50%면 1,000만 원이 한때 500만 원이 됐다는 뜻입니다. 작을수록 버티기 쉽습니다 |
| 샤프 지수 | 흔들림(위험)에 비해 얼마나 벌었나 | 1이 넘으면 꽤 효율이 좋은 편입니다 |
| 최장 미회복 기간 | 떨어진 뒤 다시 고점을 넘기까지 가장 오래 걸린 기간 | 길수록 “언제 돌아오나” 하며 버텨야 하는 시간이 깁니다 |
어떻게 시험했나
- 재료: 미국에 상장된 ETF 26종의 실제 가격(배당 반영)을 썼습니다.
- 전략: 비중을 고정해 두는 전략(60/40, 영구 포트폴리오, 사계절)과, 시장 흐름에 따라 담는 자산을 바꾸는 전략(GTAA 5종·13종, 듀얼모멘텀, VAA 공격형·중도형, PAA, LAA)에 비교용 미국 주식 100%를 더해 11가지입니다.
- 규칙: 각 전략을 처음 발표한 논문·책의 규칙 그대로 구현했습니다. LAA의 실업률 조건은 미국 연방준비은행(FRED)의 공개 실업률 자료로 넣었고, 발표가 한 달 늦는 점도 반영했습니다.
- 시작 시점: 전략에 쓰는 ETF가 모두 상장하고 12개월이 지난 뒤부터 쟀습니다. 그래서 전략마다 시작 시점이 다릅니다.
- 비용: 사고팔 때마다 0.1%씩(왕복 0.2%) 뺐습니다. 세금은 계좌마다 달라 넣지 않았습니다.
전략은 누가 만들었나 — 출처
이번에 시험한 전략은 대부분 해외 연구자와 운용가가 논문이나 책으로 먼저 공개한 것입니다. 원문을 찾아보실 수 있도록 출처를 정리했습니다.
| 전략 | 만든 사람 | 처음 공개된 곳 |
|---|---|---|
| 60/40 | 특정 원작자 없음 | 주식 60%·채권 40%의 전통적인 배분 |
| 영구 포트폴리오 | 해리 브라운(Harry Browne) | 『Inflation-Proofing Your Investments』(1981, 테리 콕슨 공저)에서 처음 소개, 『Fail-Safe Investing』(1999)에서 정리 |
| 사계절(올웨더) | 레이 달리오(Ray Dalio) | 개인 투자자용 단순판은 토니 로빈스 『MONEY: Master the Game』(2014)에 실린 비중 |
| GTAA(5종·13종) | 메브 파버(Meb Faber) | 논문 “A Quantitative Approach to Tactical Asset Allocation”(2006 초고, 2007 Journal of Wealth Management, 2013 개정) |
| 듀얼모멘텀 | 게리 안토나치(Gary Antonacci) | 논문 “Risk Premia Harvesting Through Dual Momentum”, 책 『Dual Momentum Investing』(2014) |
| VAA | 바우터 켈러·얀 빌럼 케우닝(Wouter Keller·Jan Willem Keuning) | 논문 “Breadth Momentum and Vigilant Asset Allocation (VAA)”(2017, SSRN) |
| PAA | 바우터 켈러·얀 빌럼 케우닝 | 논문 “Protective Asset Allocation (PAA)”(2016, SSRN) |
| LAA | 바우터 켈러 | 논문 “Growth-Trend Timing and 60-40 Variations: Lethargic Asset Allocation (LAA)”(2019, SSRN) |
이 글의 숫자는 위 규칙을 미국 ETF로 그대로 옮겨 직접 계산한 결과입니다. 원논문은 ETF가 나오기 전 구간까지 지수로 더 길게 쟀기 때문에, 논문에 실린 숫자와는 다릅니다.
결과 — 같은 기간으로 맞춘 비교
전략마다 시작 시점이 달라서, 숫자를 나란히 놓고 비교하려면 기간을 맞춰야 합니다. 아래 표는 모든 전략이 함께 있는 2008년 5월~2026년 10월, 매달 비중을 맞춘 결과입니다.
| 전략 | 연평균 수익률 | 최대 낙폭 | 샤프 | 최악 1년 | 최장 미회복 |
|---|---|---|---|---|---|
| LAA | 9.79% | −18.9% | 1.05 | −14.8% | 23달 |
| PAA | 6.79% | −22.5% | 0.87 | −19.5% | 48달 |
| 영구 포트폴리오 | 6.47% | −16.2% | 0.86 | −14.5% | 26달 |
| 60/40 | 8.26% | −29.7% | 0.84 | −18.3% | 28달 |
| 미국 주식 100%(비교용) | 11.74% | −46.3% | 0.79 | −32.3% | 32달 |
| GTAA 13종 | 5.28% | −15.1% | 0.74 | −10.6% | 45달 |
| 사계절(올웨더) | 6.01% | −21.6% | 0.72 | −20.2% | 43달 |
| GTAA 5종 | 4.76% | −11.5% | 0.72 | −10.3% | 33달 |
| VAA 중도형 | 6.15% | −24.4% | 0.71 | −18.3% | 52달 |
| 듀얼모멘텀 | 8.04% | −21.6% | 0.68 | −17.0% | 29달 |
| VAA 공격형 | 5.92% | −20.9% | 0.60 | −15.9% | 53달 |
샤프 지수(흔들림 대비 수익) 순으로 정렬했습니다.
알게 된 것 1 — 수익 1등은 ‘주식 100%’, 하지만 버티기가 가장 어렵다
같은 기간에서 연평균 수익률이 가장 높은 것은 미국 주식 100%(11.74%)였습니다. 하지만 최대 낙폭이 −46.3%, 최악의 1년이 −32.3%로 모든 전략 가운데 가장 깊었습니다.
LAA는 연평균 9.79%로 2%포인트 남짓 낮았지만, 최대 낙폭은 −18.9%, 최악의 1년은 −14.8%였습니다. 수익률 표만 보고 “다 주식만 못하네”라고 생각하기 쉬운데, 자산배분의 값어치는 바로 이 낙폭에 있습니다.
참고로 이 비교 기간은 2008년 금융위기 바닥 직전에서 시작합니다. 그 뒤로 미국 주식이 크게 오른 시기라 주식 100%의 수익률이 높게 나온 면도 있습니다. 1994년부터 길게 재면 미국 주식 100%는 연평균 10.78%에 최대 낙폭 −50.8%, 고점 회복에 가장 길게 74달이 걸렸습니다.
알게 된 것 2 — 가장 균형이 좋았던 것은 LAA
같은 기간 비교에서 샤프 지수가 1을 넘은 것은 LAA(1.05) 하나였습니다. 최장 미회복 기간도 23달로 가장 짧았습니다. LAA 자체 기간(2005년 11월~)으로 재면 매달 조정 기준 연평균 10.10%, 샤프 1.11입니다.
LAA는 돈의 4분의 3을 미국 대형 가치주, 금, 미국 중기 국채에 나눠 그대로 두고, 나머지 4분의 1만 경기와 시장이 함께 나빠질 때(실업률 상승 + 주가가 200일 평균 아래) 나스닥100에서 단기 국채로 옮깁니다. 움직이는 부분이 작아서 비중을 매달 맞추든(10.10%) 석 달마다(9.20%) 1년마다(9.85%) 맞추든 결과가 크게 다르지 않았습니다.
알게 된 것 3 — 원래 매달 보는 전략은 매달 봐야 한다
시장 흐름을 보고 자산을 바꾸는 전략은 원래 규칙이 대부분 ‘한 달에 한 번 점검’입니다. 이를 석 달마다로 늦추면 어떻게 되는지도 돌려 봤습니다.
| VAA 공격형 | 매달(원래 규칙) | 석 달마다 |
|---|---|---|
| 연평균 수익률 | 9.44% | 5.10% |
| 최대 낙폭 | −20.9% | −29.9% |
VAA 공격형은 석 달마다 점검하자 수익은 절반 가까이 줄고 낙폭은 깊어졌습니다. 신호에 늦게 반응하기 때문입니다. 다른 전략들은 주기에 따른 차이가 들쭉날쭉했고, 주기마다 시작 시점도 조금씩 달라 한 방향으로 단정하기는 어렵습니다. 그래도 원래 규칙이 정한 점검 주기를 지키는 것이 가장 안전합니다. 반대로 60/40처럼 비중을 고정하는 전략은 주기와 거의 상관이 없었습니다(매달 8.01%, 석 달마다 7.97%, 1년마다 8.07%).
조심할 점 세 가지
① 기간을 맞춰서 비교하세요
전략마다 쓰는 ETF의 상장 시점이 달라 자체 기간이 다릅니다. 위 ‘같은 기간 비교’ 표가 아닌 숫자끼리 줄 세우면 안 됩니다. 전략별 자체 기간 성적은 전략마다 따로 정리한 글에 있습니다.
② 낙폭이 작아도 오래 묶일 수 있다
VAA 공격형은 최대 낙폭이 −20.9%로 얕은 편이지만, 고점을 다시 넘기까지 가장 길게는 53달(4년 넘게)이 걸렸습니다. 깊이와 기간은 다른 문제입니다. 둘 다 보고 “이 정도면 버틸 수 있겠다” 싶은 전략을 고르세요.
③ 세금은 빠져 있다
해외 ETF를 일반 계좌에서 사고팔면 양도차익에 22%(연 250만 원 공제)의 세금이 붙습니다. 자주 갈아타는 전략일수록 세금으로 깎이는 몫이 커서, 실제 차이는 표보다 줄어듭니다.
정리 — 내게 맞는 전략 고르는 법
- 매달 들여다볼 자신이 없다면: 영구 포트폴리오나 60/40처럼 비중이 고정된 전략을 1년에 한 번 맞추는 것으로 충분합니다. 영구 포트폴리오는 같은 기간 최대 낙폭이 −16.2%로 얕았습니다.
- 한 달에 한 번은 점검할 수 있다면: LAA처럼 일부만 움직이는 전략이 수익과 안정의 균형이 가장 좋았습니다.
- 큰 하락도 견딜 수 있다면: 주식 비중을 높여도 되지만, 반 토막 가까운 하락과 몇 년씩 고점을 못 넘는 시기를 각오해야 합니다.
위 숫자는 모두 과거 가격으로 계산한 결과라, 앞으로도 같은 성적이 나온다는 보장은 없습니다.
마무리
투자금이 한 번 크게 떨어졌을 때 팔아 버린 경험이 있다면, 수익률보다 최대 낙폭을 먼저 정하는 것이 다음 실수를 막는 길입니다. 지금 내 계좌가 반 토막 나도 버틸 수 있는지, 아니면 −20% 안쪽이어야 하는지부터 적어 보세요. 그 숫자가 정해지면 위 표에서 고를 수 있는 전략이 두세 개로 줄어듭니다.
세금까지 생각한다면 어느 계좌에 담느냐도 중요합니다. 아래 글에서 계좌별 세제 혜택을 이어서 확인해 보세요.
자산배분 전략 시리즈