📚 자산배분 전략 시리즈 11편
← 10편: DAA · 12편: HAA →
BAA 전략(과감한 자산배분)은 켈러가 2022년에 내놓은, 이름처럼 공격적인 자산배분입니다. 카나리아가 모두 좋을 때만 한 자산에 전부 걸고, 하나라도 나쁘면 방어 자산으로 넘어가는 극단적인 구조입니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 원논문의 규칙을 코드로 옮겨 2026년 10월에 미국 ETF 실제 가격으로 다시 계산했습니다. 논문에 실린 수치를 옮긴 것이 아니며, 논문은 지수로 1970년대부터 쟀지만 우리는 ETF가 상장된 기간만 쟀기 때문에 숫자가 다릅니다.
BAA 전략, 누가 만들었나
바우터 켈러(Wouter Keller)가 2022년 논문 “Relative and Absolute Momentum in Times of Rising/Low Yields: Bold Asset Allocation (BAA)”에서 발표했습니다. 앞서 만든 PAA·VAA·DAA를 합쳐, 금리가 오르는 시기에도 버티도록 다듬은 전략입니다.
규칙(BAA-G4)
- 카나리아 4개(미국 주식, 선진국 주식, 신흥국 주식, 미국 종합 채권)의 점수(최근 1·3·6·12개월 수익률에 12·4·2·1 가중)를 매달 말 계산합니다.
- 카나리아 4개가 모두 0보다 크면 공격 모드입니다. 공격 자산 4개(나스닥100, 신흥국 주식, 선진국 주식, 미국 종합 채권) 가운데 최근 흐름이 가장 좋은 1개에 전부 넣습니다.
- 카나리아 중 하나라도 0 이하면 방어 모드입니다. 방어 자산 7개(물가연동채, 원자재, 초단기 국채, 중기·장기 국채, 회사채, 종합 채권) 가운데 흐름이 좋은 3개에 나눕니다. 그중 초단기 국채보다 못한 것은 초단기 국채로 바꿉니다.
‘자산배분’이라는 이름과 달리, 공격 모드에서는 한 자산에 돈이 몰리는 집중 투자 구간이 생깁니다.
왜 이렇게 하나
공격할 때는 확실히 공격하고, 조금이라도 위험 신호가 보이면 바로 피한다는 생각입니다. 논문은 BAA가 시간의 약 60%를 방어 자산에서 보낸다고 밝혔습니다. 방어 자산에 원자재와 물가연동채를 넣은 것은 금리와 물가가 오르는 시기에 채권만으로는 피할 곳이 없기 때문입니다.
우리가 직접 돌린 성적
시험에서는 카나리아를 SPY·EFA·EEM·AGG, 공격 자산을 QQQ·EEM·EFA·AGG, 방어 자산을 TIP·DBC·BIL·IEF·TLT·LQD·AGG로 구성했습니다. 논문의 지수 대신 비슷한 미국 ETF를 썼습니다.
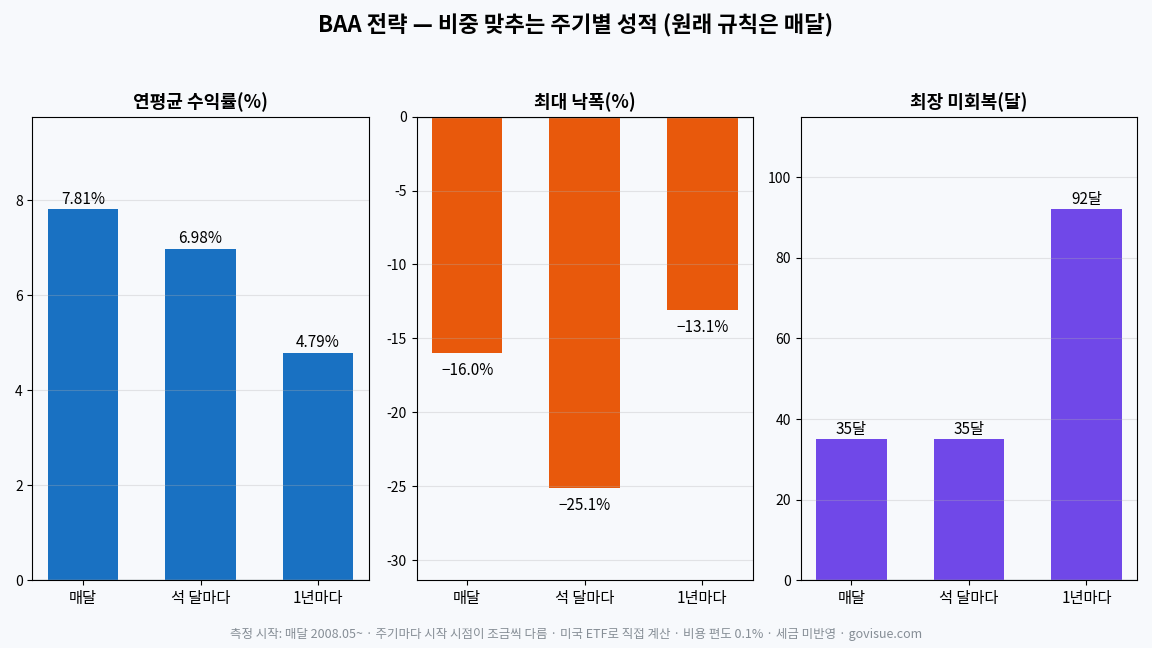
| 비중 맞추는 주기 | 연평균 수익률 | 최대 낙폭 | 샤프 | 최악 1년 | 최장 미회복 | 측정 시작 |
|---|---|---|---|---|---|---|
| 매달(원래 규칙) | 7.81% | −16.0% | 0.72 | −14.5% | 35달 | 2008년 5월부터 |
| 석 달마다 | 6.98% | −25.1% | 0.59 | −23.5% | 35달 | 2008년 7월부터 |
| 1년마다 | 4.79% | −13.1% | 0.52 | −9.1% | 92달 | 2009년 1월부터 |
원래 규칙대로 매달 점검하면 연평균 7.81%, 최대 낙폭 −16.0%였습니다. 그런데 1년마다로 늦추자 연평균이 4.79%로 떨어지고, 고점을 다시 넘기까지 가장 길게 92달이 걸렸습니다. 신호로 움직이는 전략에 느린 주기를 쓰면 신호가 늦어 전략이 망가진다는 것을 가장 극적으로 보여 주는 예입니다.
켈러 전략끼리 같은 기간으로 맞추면
켈러의 전략들을 같은 기간(2008년 12월~2026년 10월, 매달 조정)으로 맞춰 비교했습니다.
| 전략 | 발표 | 연평균 수익률 | 최대 낙폭 | 샤프 | 최장 미회복 |
|---|---|---|---|---|---|
| VAA 공격형 | 2017 | 5.60% | −20.9% | 0.56 | 53달 |
| VAA G12 | 2017 | 6.14% | −24.4% | 0.71 | 52달 |
| PAA | 2016 | 6.22% | −22.5% | 0.82 | 48달 |
| DAA | 2018 | 7.68% | −19.9% | 0.93 | 49달 |
| BAA | 2022 | 7.89% | −16.0% | 0.73 | 35달 |
| HAA | 2023 | 6.53% | −13.3% | 0.76 | 49달 |
이 비교 기간은 2008년 금융위기의 하락장이 빠진 2008년 12월부터라, 같은 기간 미국 주식 100%가 연평균 14.86%, 최대 낙폭 −23.9%로 좋아 보입니다. 1994년부터 길게 재면 미국 주식 100%의 최대 낙폭은 −50.8%였습니다. 이 표는 켈러 전략끼리 줄 세우는 데만 쓰고, “그냥 주식만 사면 된다”로 읽으면 안 됩니다.
같은 기간 비교에서 BAA는 최대 낙폭 −16.0%로 HAA 다음으로 얕았지만, 샤프는 0.73으로 DAA(0.93)보다 낮았습니다. 논문에서 보고한 높은 수익률(1970년부터 지수 기준)은 우리가 잰 ETF 기간에서는 재현되지 않았습니다.
위 숫자는 미국 ETF가 모두 상장하고 12개월이 지난 시점부터 계산했습니다. 사고팔 때마다 0.1%의 비용을 뺐고 세금은 넣지 않았습니다. 이 전략은 매달 담는 자산이 바뀔 수 있어 실제로 따라 하면 매달 거래가 필요합니다. 과거 성적이 앞으로를 보장하지는 않습니다.
약점
- 공격 모드에서는 한 자산에 전부 들어가 그 자산이 틀리면 손실이 큽니다.
- 방어 모드에 오래 머물러 상승장을 놓치는 기간이 깁니다.
- 반드시 매달 점검해야 합니다. 점검을 늦추면 성적이 크게 무너졌습니다.
이런 사람에게 맞습니다
- 규칙을 기계적으로 지키며 매달 말 거래할 수 있는 사람
- 방어 구간이 길어도 견딜 수 있고, 공격 구간의 집중 투자를 감당할 수 있는 사람
마무리
바빠서 한두 달씩 점검을 건너뛰게 된다면, BAA처럼 매달 신호로 움직이는 전략은 피하는 편이 낫습니다. 이번 시험에서 1년에 한 번만 점검하자 회복에 92달이 걸렸습니다. 내가 지킬 수 있는 점검 주기를 먼저 정하고, 그 주기에 맞는 전략을 고르면 이런 손해를 피할 수 있습니다.
자산배분 전략 시리즈