📚 자산배분 전략 시리즈 8편
← 7편: VAA · 9편: LAA →
PAA 전략은 ‘예금처럼 잃지 않는 것’을 목표로 만든 자산배분 전략입니다. 위험 자산들의 상태가 나빠질수록 안전 자산 비중을 단계적으로 늘리는 방식이라, VAA보다 부드럽게 움직입니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 원논문의 규칙을 코드로 옮겨 2026년 10월에 미국 ETF 실제 가격으로 다시 계산했습니다. 논문에 실린 수치를 옮긴 것이 아니며, ETF가 상장된 기간만 쟀기 때문에 논문 수치와는 다릅니다.
PAA 전략, 누가 만들었나
VAA를 만든 바우터 켈러(Wouter Keller)와 얀 빌럼 케우닝(Jan Willem Keuning)이 그보다 앞선 2016년 논문 “Protective Asset Allocation (PAA): A Simple Momentum-Based Alternative for Term Deposits”에서 발표했습니다. 제목처럼 1년 정기예금을 대신할 만한 전략을 목표로 했습니다.
점수 매기는 법
자산마다 지금 가격이 최근 12개월 평균 가격보다 얼마나 위에 있는지를 점수로 씁니다. 0보다 크면 흐름이 좋고, 0 이하면 나쁜 것으로 봅니다.
규칙
- 위험 자산 12개(미국 대형·나스닥·소형주, 유럽·일본·신흥국 주식, 리츠, 원자재, 금, 하이일드 채권, 회사채, 장기 국채)의 점수를 매달 계산합니다.
- 점수가 0 이하인 위험 자산이 몇 개인지 셉니다. 그 수가 많을수록 안전 자산(미국 중기 국채) 비중을 늘립니다. 보호를 가장 강하게 건 설정에서는 12개 중 6개 이상이 나빠지면 전부 안전 자산으로 옮깁니다.
- 나머지 돈은 점수가 0보다 크고 가장 높은 위험 자산 6개에 똑같이 나눕니다.
안전 자산 비중을 얼마나 빨리 늘릴지는 ‘보호 수준’으로 정합니다. 논문은 보호를 가장 강하게 건 판에서 위험 자산 6개를 고르는 설정을 대표로 제시했습니다.
왜 이렇게 하나
여러 시장이 동시에 나빠지는 것은 위기의 신호입니다. 나빠진 시장 수에 비례해 안전 자산을 늘리면, 한두 자산의 일시적인 흔들림에는 덜 반응하고 넓게 번지는 위기에는 크게 피할 수 있습니다.
우리가 직접 돌린 성적
시험에서는 위험 자산 12개(원래 원자재 자리는 DBC로), 안전 자산은 미국 중기 국채(IEF)로 하고, 보호를 가장 강하게 건 설정(위험 자산 상위 6개)을 썼습니다.
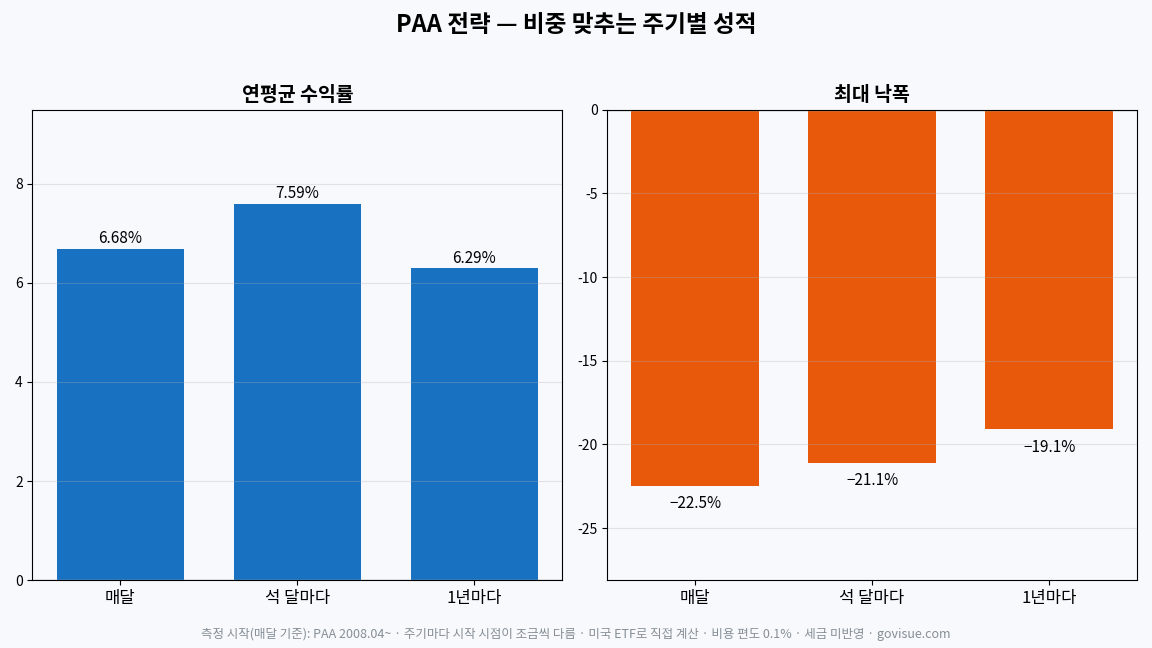
| 비중 맞추는 주기 | 연평균 수익률 | 최대 낙폭 | 샤프 | 최악 1년 | 최장 미회복 | 측정 시작 |
|---|---|---|---|---|---|---|
| 매달 | 6.68% | −22.5% | 0.86 | −19.5% | 48달 | 2008년 4월부터 |
| 석 달마다 | 7.59% | −21.1% | 0.89 | −17.4% | 44달 | 2008년 4월부터 |
| 1년마다 | 6.29% | −19.1% | 0.73 | −18.0% | 36달 | 2009년 1월부터 |
최대 낙폭은 −19~−22%대, 연평균 수익률은 6~7%대였습니다. 같은 기간 비교에서 샤프 지수는 LAA 다음으로 높았습니다. 다만 최장 미회복 기간이 매달·석 달마다 기준으로 40달을 넘어, 한 번 빠지면 회복에 시간이 걸리는 편이었습니다.
모든 전략을 같은 기간(2008년 5월~2026년 10월, 매달 조정)으로 맞추면 PAA은 연평균 6.79%, 최대 낙폭 −22.5%, 샤프 0.87, 최장 미회복 48달이었습니다. 같은 기간 미국 주식 100%는 연평균 11.74%, 최대 낙폭 −46.3%였습니다. 전략 11가지를 같은 기간으로 나란히 비교한 표는 자산배분 전략 비교 글에 있습니다.
이 숫자는 원래 규칙을 미국 ETF로 그대로 옮겨 우리가 직접 계산한 결과입니다. ETF가 모두 상장하고 12개월이 지난 시점부터 쟀고, 원논문은 그 전 구간까지 지수로 길게 쟀기 때문에 논문에 실린 숫자와는 다릅니다. 사고팔 때마다 0.1%의 비용을 뺐고 세금은 넣지 않았습니다. 과거 성적이 앞으로를 보장하지는 않습니다.
약점
- 보호를 강하게 걸수록 안전 자산에 머무는 기간이 길어져 상승장 수익을 놓칩니다.
- 12개 자산을 매달 계산하고 교체해야 해서 손이 많이 갑니다.
이런 사람에게 맞습니다
- 예금보다는 높은 수익을 원하지만 큰 손실은 피하고 싶은 사람
- 매달 점검과 여러 종목 교체를 감당할 수 있는 사람
마무리
PAA이 끌린다면 바로 따라 하기 전에, 같은 기간 비교표에서 다른 전략과 최대 낙폭·최장 미회복 기간을 나란히 놓고 보세요. 내가 버틸 수 있는 낙폭과 기간 안에 드는 전략을 고르면, 하락장에서 중간에 그만두는 일을 줄일 수 있습니다.
자산배분 전략 시리즈