📚 자산배분 전략 시리즈 5편
← 4편: 올웨더 포트폴리오 · 6편: 듀얼모멘텀 →
GTAA 전략은 “자산마다 10개월 평균 가격보다 위에 있으면 들고, 아래면 현금으로 피한다”는 아주 단순한 규칙 하나로 만든 전략입니다. 이동평균선을 자산배분에 처음 체계적으로 적용한 연구로 널리 인용됩니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 원논문의 규칙을 코드로 옮겨 2026년 10월에 미국 ETF 실제 가격으로 다시 계산했습니다. 논문에 실린 수치를 옮긴 것이 아니며, ETF가 상장된 기간만 쟀기 때문에 논문 수치와는 다릅니다.
GTAA 전략, 누가 만들었나
미국 운용사 대표 메브 파버(Meb Faber)가 2006년 초고를 낸 논문 “A Quantitative Approach to Tactical Asset Allocation”에서 소개했습니다. 2007년 Journal of Wealth Management에 실렸고, 2013년에 자료를 늘린 개정판이 나왔습니다.
규칙(GTAA 5종)
- 다섯 자산에 20%씩 나눕니다: 미국 주식, 선진국 주식, 미국 10년 국채, 원자재, 리츠(부동산).
- 매달 마지막 날, 자산마다 가격이 최근 10개월 이동평균보다 위인지 봅니다.
- 위면 그 자산을 20% 들고, 아래면 그 20%는 현금(단기 국채)으로 옮깁니다.
- 달 중간의 움직임은 보지 않습니다. 한 달에 한 번만 판단합니다.
GTAA 13종은 뭐가 다른가
파버는 같은 논문 개정판에서 자산을 다섯 개로만 한정할 이유는 없다며 13개 하위 자산군으로 넓힌 판을 보여 줬습니다. 규칙은 같고, 담는 자산 종류만 늘어납니다. 같은 논문에는 13개 자산 가운데 최근 수익이 좋은 몇 개만 고르는 공격형 변형도 나옵니다.
왜 이렇게 하나
큰 하락장은 대개 한 번에 오지 않고 몇 달에 걸쳐 진행됩니다. 가격이 10개월 평균 아래로 내려가면 하락 흐름이 시작됐다고 보고 미리 빠져, 하락의 큰 부분을 피하려는 것입니다. 파버의 논문은 이렇게 하면 주식에 가까운 수익을 채권에 가까운 흔들림으로 얻을 수 있었다고 보고했습니다.
우리가 직접 돌린 성적
시험에서 GTAA 5종은 미국 주식(SPY), 선진국 주식(EFA), 미국 중기 국채(IEF), 리츠(VNQ), 원자재(DBC)에 20%씩, 현금 자리는 단기 국채(SHY)로 했습니다. GTAA 13종은 미국 대형·가치·소형·중형주, 선진국·신흥국 주식, 미국·해외 리츠, 중기·장기 국채, 원자재, 금 등 13개 ETF에 똑같이 나눴습니다.
GTAA 5종
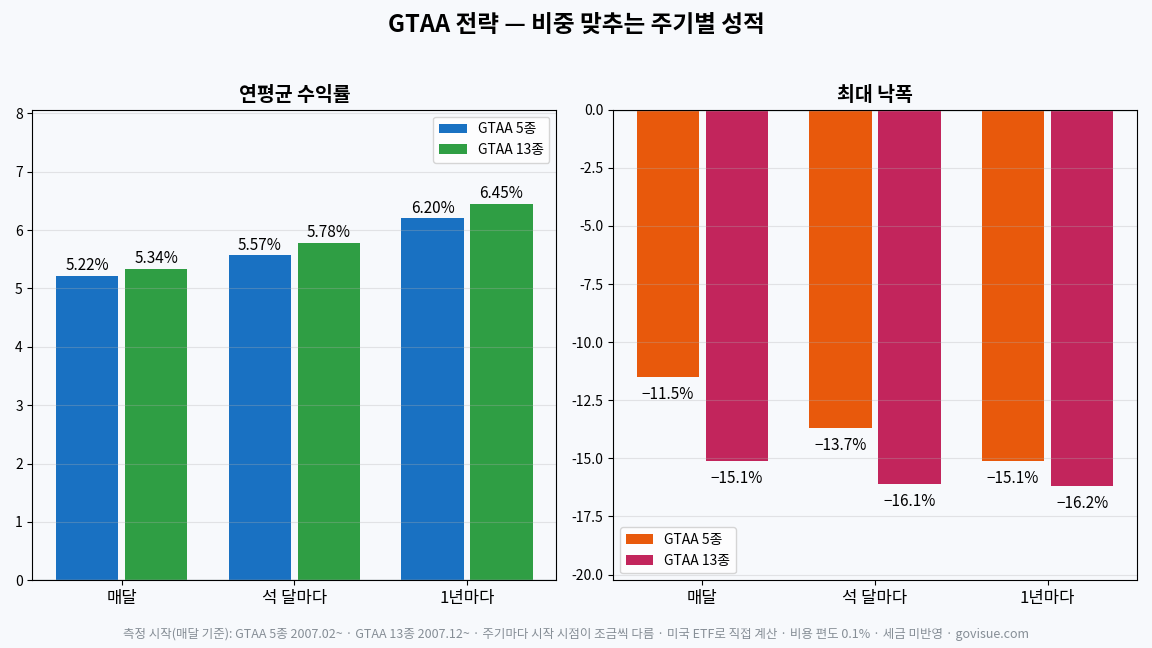
| 비중 맞추는 주기 | 연평균 수익률 | 최대 낙폭 | 샤프 | 최악 1년 | 최장 미회복 | 측정 시작 |
|---|---|---|---|---|---|---|
| 매달 | 5.22% | −11.5% | 0.79 | −10.3% | 33달 | 2007년 2월부터 |
| 석 달마다 | 5.57% | −13.7% | 0.73 | −7.1% | 41달 | 2007년 4월부터 |
| 1년마다 | 6.20% | −15.1% | 0.76 | −10.1% | 26달 | 2008년 1월부터 |
GTAA 13종
| 비중 맞추는 주기 | 연평균 수익률 | 최대 낙폭 | 샤프 | 최악 1년 | 최장 미회복 | 측정 시작 |
|---|---|---|---|---|---|---|
| 매달 | 5.34% | −15.1% | 0.75 | −10.6% | 45달 | 2007년 12월부터 |
| 석 달마다 | 5.78% | −16.1% | 0.71 | −9.2% | 44달 | 2008년 1월부터 |
| 1년마다 | 6.45% | −16.2% | 0.72 | −10.1% | 28달 | 2008년 1월부터 |
GTAA는 최대 낙폭이 −11~−16%대로, 이번에 시험한 전략 가운데 가장 얕은 편이었습니다. 대신 연평균 수익률은 5~6%대로 낮았습니다. 평균선 아래인 자산을 현금으로 돌리다 보니 하락은 잘 피했지만, 오르는 장에서도 현금 비중이 있어 수익을 덜 챙긴 것입니다.
모든 전략을 같은 기간(2008년 5월~2026년 10월, 매달 조정)으로 맞추면 GTAA 5종은 연평균 4.76%, 최대 낙폭 −11.5%, 샤프 0.72, 최장 미회복 33달이었습니다. 같은 기간 미국 주식 100%는 연평균 11.74%, 최대 낙폭 −46.3%였습니다.
모든 전략을 같은 기간(2008년 5월~2026년 10월, 매달 조정)으로 맞추면 GTAA 13종은 연평균 5.28%, 최대 낙폭 −15.1%, 샤프 0.74, 최장 미회복 45달이었습니다. 같은 기간 미국 주식 100%는 연평균 11.74%, 최대 낙폭 −46.3%였습니다. 전략 11가지를 같은 기간으로 나란히 비교한 표는 자산배분 전략 비교 글에 있습니다.
이 숫자는 원래 규칙을 미국 ETF로 그대로 옮겨 우리가 직접 계산한 결과입니다. ETF가 모두 상장하고 12개월이 지난 시점부터 쟀고, 원논문은 그 전 구간까지 지수로 길게 쟀기 때문에 논문에 실린 숫자와는 다릅니다. 사고팔 때마다 0.1%의 비용을 뺐고 세금은 넣지 않았습니다. 과거 성적이 앞으로를 보장하지는 않습니다.
약점
- 가격이 평균선을 오르내리며 횡보하면 사고팔기를 반복하다 손해를 볼 수 있습니다.
- 평균 30% 안팎을 현금으로 들고 있어, 강한 상승장에서는 뒤처집니다.
- 한 달에 한 번은 꼭 점검해야 합니다.
이런 사람에게 맞습니다
- 큰 하락장을 피하는 장치를 원하지만 복잡한 계산은 싫은 사람
- 매달 마지막 날 10분 정도는 점검할 수 있는 사람
마무리
GTAA이 끌린다면 바로 따라 하기 전에, 같은 기간 비교표에서 다른 전략과 최대 낙폭·최장 미회복 기간을 나란히 놓고 보세요. 내가 버틸 수 있는 낙폭과 기간 안에 드는 전략을 고르면, 하락장에서 중간에 그만두는 일을 줄일 수 있습니다.
자산배분 전략 시리즈