📚 자산배분 전략 시리즈 14편
← 13편: 적립식으로 넣었다면 · 15편: 원화 적립식 →
지금까지 이 시리즈의 숫자는 모두 달러 기준이었습니다. 하지만 한국에 사는 우리는 원화를 달러로 바꿔 미국 ETF를 삽니다. 그래서 이번에는 환율 반영 자산배분 결과를 계산했습니다. 환율까지 넣으면 결과는 어떻게 달라질까요? 결론부터 말하면, 환율은 수익보다 낙폭을 크게 바꿨고, 그 방향이 전략마다 달랐습니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 앞 편들과 같은 원논문 규칙을 코드로 옮기고, 매달 말 원/달러 환율로 원화 금액을 다시 계산했습니다. 한국에서 원화를 달러로 바꿔 미국 ETF를 산 경우를 가정했습니다.
환율 반영 자산배분 한 줄 요약
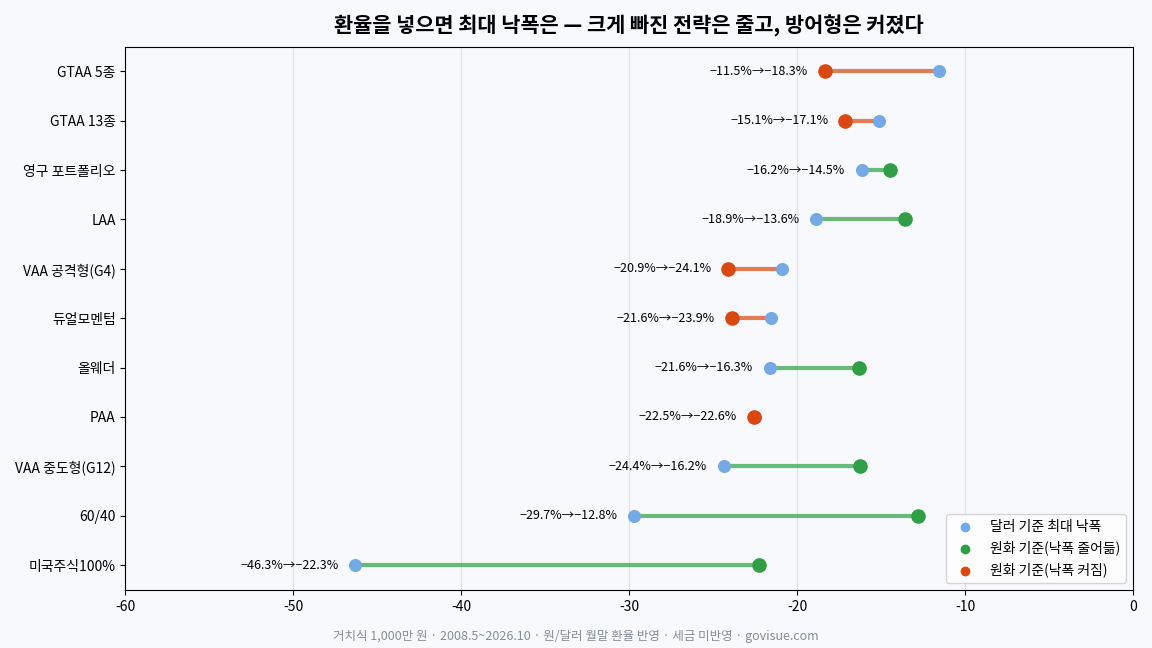
2008년 5월에 1,000만 원을 한 번에 넣었다고 하면, 미국 주식 100%의 최대 낙폭이 달러 기준 −46.3%에서 원화 기준 −22.3%로 절반 넘게 줄었습니다. 주가가 폭락할 때 환율이 치솟아 원화로는 덜 빠진 것입니다. 반대로 하락을 잘 피하던 방어형 전략은 원화 기준 낙폭이 오히려 커졌습니다.
이렇게 계산했습니다
- 기간은 2008년 5월부터 2026년 10월까지입니다. 이 기간 원/달러 환율은 1,029원에서 1,343원으로 30% 올랐습니다(원화 약세).
- 처음에 1,000만 원을 한 번에 넣고 그대로 두었다고 가정했습니다. 매달 말 환율로 원화 금액을 다시 계산했습니다.
수익률 — 환율 상승만큼 조금씩 높아졌다
| 전략 | 달러 기준 연평균 | 원화 기준 연평균 | 원화 최악 1년 |
|---|---|---|---|
| 미국 주식 100% | 11.74% | 13.37% | −17.8% |
| LAA | 9.79% | 11.40% | −9.2% |
| 60/40 | 8.26% | 9.84% | −10.9% |
| 듀얼모멘텀 | 8.04% | 9.62% | −19.4% |
| PAA | 6.79% | 8.35% | −20.0% |
| 영구 포트폴리오 | 6.47% | 8.03% | −12.8% |
| VAA 중도형(G12) | 6.15% | 7.70% | −11.5% |
| 올웨더 | 6.01% | 7.56% | −14.6% |
| VAA 공격형(G4) | 5.92% | 7.47% | −21.9% |
| GTAA 13종 | 5.28% | 6.82% | −11.7% |
| GTAA 5종 | 4.76% | 6.29% | −14.4% |
원화 기준 연평균 수익률은 전략마다 달러 기준보다 1.5%포인트 남짓 높았습니다. 18년 동안 환율이 30% 오른 만큼 더해진 것이라 특별한 일은 아닙니다. 순위도 그대로입니다.
낙폭 — 여기서 결과가 크게 달라졌다
| 전략 | 달러 기준 최대 낙폭 | 원화 기준 최대 낙폭 | 원화 기준 최장 미회복 |
|---|---|---|---|
| 미국 주식 100% | −46.3% | −22.3% | 29개월 |
| 60/40 | −29.7% | −12.8% | 19개월 |
| VAA 중도형(G12) | −24.4% | −16.2% | 37개월 |
| 올웨더 | −21.6% | −16.3% | 33개월 |
| LAA | −18.9% | −13.6% | 14개월 |
| 영구 포트폴리오 | −16.2% | −14.5% | 29개월 |
| PAA | −22.5% | −22.6% | 38개월 |
| GTAA 13종 | −15.1% | −17.1% | 48개월 |
| 듀얼모멘텀 | −21.6% | −23.9% | 48개월 |
| VAA 공격형(G4) | −20.9% | −24.1% | 24개월 |
| GTAA 5종 | −11.5% | −18.3% | 68개월 |
2008년 8월 1,088원이던 환율이 11월 1,468원, 이듬해 2월 1,530원까지 올랐습니다. 미국 주식이 반 토막 나는 동안 달러 값이 크게 올라, 원화로 계산하면 손실이 절반 정도로 줄었습니다. 60/40도 −29.7%에서 −12.8%로 줄었습니다.
우연이 아니었다
미국 주식의 월간 수익과 원/달러 환율 변동 사이의 관계(상관계수)는 18년 전체로 −0.54였습니다. 기간을 셋으로 나눠도 −0.73, −0.33, −0.44로 모두 음수였습니다. 주식이 빠질 때 원화가 약해지는 경향이 내내 있었다는 뜻입니다. 위험을 피하려는 분위기가 퍼지면 원화가 먼저 팔리는 경우가 많기 때문입니다.
방어형 전략은 거꾸로였다
하락을 잘 피하던 전략은 받을 ‘환율 완충’이 거의 없었습니다. 오히려 나중에 환율이 내려올 때(2009년 2월 1,530원에서 2014년 1,000원대로) 그 손해만 그대로 맞았습니다. GTAA 5종은 최대 낙폭이 달러 기준 −11.5%에서 원화 기준 −18.3%로 커졌고, 원화 기준으로 고점을 다시 넘기까지 가장 길게 68개월이 걸렸습니다. VAA 공격형도 −20.9%에서 −24.1%로 커졌습니다.
그래서 원화 투자자에게 의미는
달러 기준으로는 미국 주식 100%(−46.3%)와 GTAA 5종(−11.5%)의 최대 낙폭이 네 배 차이였는데, 원화 기준으로는 −22.3%와 −18.3%로 거의 붙었습니다. 자산배분의 가장 큰 장점인 ‘낙폭을 줄인다’는 효과가, 원화로 투자하는 사람에게는 달러 투자자만큼 크지 않았다는 뜻입니다. 이미 환율이 일부 그 역할을 해 주기 때문입니다.
읽을 때 조심할 점
- 환율이 앞으로도 주가 폭락 때 오른다는 보장은 없습니다. 이 기간 동안 그런 경향이 있었다는 기록입니다.
- 환율이 되돌아오는 구간에는 원화 투자자가 손해를 봅니다. 낙폭이 줄었다고 수익이 늘어난 것은 아닙니다.
- 국내에 상장된 ‘환헤지’ 상품을 썼다면 결과는 달러 기준에 가까워집니다.
세금은 넣지 않았고, 매매 비용은 사고팔 때 0.1%만 뺐습니다. 환율은 월말 기준이라 실제로 환전한 날의 환율과는 조금 다릅니다. 과거 성적이 앞으로를 보장하지는 않습니다.
마무리
미국 ETF로 자산배분을 하고 있다면, 달러 기준 백테스트 숫자만 보고 전략을 고르기 전에 원화 기준 낙폭을 함께 확인해 보세요. 원화 투자자에게는 방어형 전략의 장점이 생각보다 작을 수 있고, 그 차이를 알면 자기 상황에 맞는 전략을 더 정확히 고를 수 있습니다.
자산배분 전략 시리즈