📚 자산배분 전략 시리즈 13편
← 12편: HAA · 14편: 환율까지 넣으면 →
목돈을 한 번에 넣지 않고 적금처럼 매달 같은 돈을 넣었다면 자산배분 전략들은 어떤 성적을 냈을까요? 자산배분 전략 시리즈의 마지막 편으로, 앞에서 다룬 전략들에 ‘처음 목돈 + 매달 30만 원’을 넣어 2008년 5월부터 2026년 10월까지 222개월을 다시 계산했습니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 앞 편들과 같은 원논문 규칙을 코드로 옮겨, 매달 입금하는 경우를 2026년 10월에 미국 ETF 실제 가격으로 다시 계산했습니다. 논문에 실린 수치를 옮긴 것이 아니며, 논문은 지수로 1970년대부터 쟀지만 우리는 ETF가 상장된 기간만 쟀기 때문에 숫자가 다릅니다.
적립식 투자 한 줄 요약
매달 돈을 넣으면 하락장에서도 계좌 잔고가 덜 줄어 보입니다. 하지만 넣은 원금과 비교하면 손실은 거치식과 비슷하게 깊었습니다. 전략의 순위는 적립식으로 바꿔도 같았습니다. 전략 가운데 1위는 LAA, 그다음이 60/40이었습니다.
두 시나리오는 사실상 다른 질문입니다
- 처음 1,000만 원 + 매달 30만 원: 222개월 동안 넣은 원금은 7,630만 원입니다. 원금의 87%가 나중에 들어가는, 모아 가는 사람의 경우입니다.
- 처음 1억 원 + 매달 30만 원: 넣은 원금은 16,630만 원입니다. 18년을 넣어도 추가 입금은 전체의 40%이고 60%가 첫날 들어가, 목돈을 한 번에 넣은 경우에 가깝습니다.
먼저 알아 둘 말
| 말 | 뜻 |
|---|---|
| 연 수익률(IRR) | 넣은 시점과 금액을 반영한 1년 평균 수익률. 적금 이율과 비교할 수 있는 값입니다 |
| 계좌 최대 낙폭 | 계좌 잔고가 가장 높았던 때에서 가장 크게 줄어든 폭. 적립식에서는 들어오는 돈이 낙폭을 메워 실제보다 얕게 보입니다 |
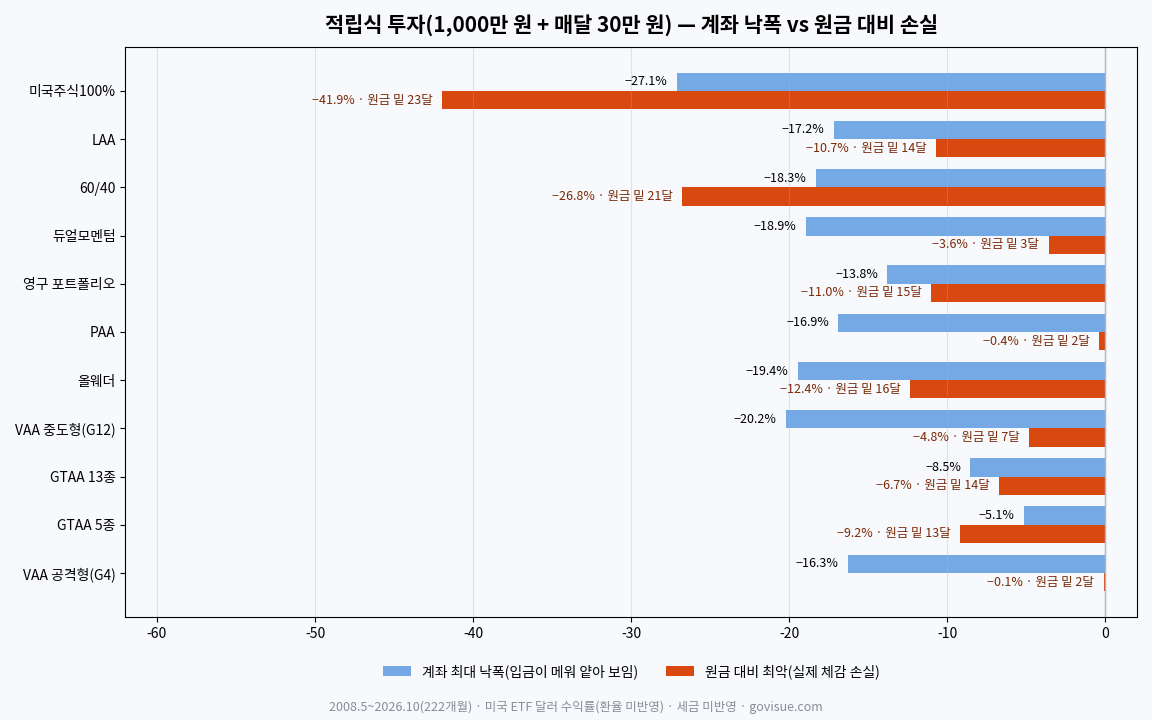
| 원금 대비 최악 | 그때까지 넣은 원금과 비교해 가장 크게 손해 본 비율. 투자자가 실제로 느끼는 손실에 가깝습니다 |
| 원금보다 낮았던 최장 기간 | 평가액이 넣은 원금보다 적었던 기간 가운데 가장 긴 것 |
결과 1 — 처음 1,000만 원 + 매달 30만 원
| 전략 | 최종 평가액 | 연 수익률(IRR) | 원금보다 낮았던 최장 기간 |
|---|---|---|---|
| 미국 주식 100% | 3.72억 원 | 13.63% | 23달 |
| LAA | 2.35억 원 | 9.90% | 14달 |
| 60/40 | 2.14억 원 | 9.11% | 21달 |
| 듀얼모멘텀 | 1.95억 원 | 8.37% | 3달 |
| 영구 포트폴리오 | 1.60억 원 | 6.70% | 15달 |
| PAA | 1.57억 원 | 6.54% | 2달 |
| 올웨더 | 1.46억 원 | 5.90% | 16달 |
| VAA 중도형(G12) | 1.45억 원 | 5.82% | 7달 |
| GTAA 13종 | 1.37억 원 | 5.33% | 14달 |
| GTAA 5종 | 1.36억 원 | 5.26% | 13달 |
| VAA 공격형(G4) | 1.30억 원 | 4.88% | 2달 |
| 전략 | 계좌 최대 낙폭 | 원금 대비 최악 | 고점 회복 최장(원금 대비) |
|---|---|---|---|
| 미국 주식 100% | −27.1% | −41.9% | 25달 |
| LAA | −17.2% | −10.7% | 29달 |
| 60/40 | −18.3% | −26.8% | 30달 |
| 듀얼모멘텀 | −18.9% | −3.6% | 37달 |
| 영구 포트폴리오 | −13.8% | −11.0% | 30달 |
| PAA | −16.9% | −0.4% | 52달 |
| 올웨더 | −19.4% | −12.4% | 49달 |
| VAA 중도형(G12) | −20.2% | −4.8% | 62달 |
| GTAA 13종 | −8.5% | −6.7% | 48달 |
| GTAA 5종 | −5.1% | −9.2% | 44달 |
| VAA 공격형(G4) | −16.3% | −0.1% | 63달 |
원금 7,630만 원으로 미국 주식 100%는 3.72억 원, LAA는 2.35억 원이 됐습니다. 수익은 미국 주식 100%가 가장 컸지만, 원금 대비 최악은 −41.9%였고 평가액이 원금보다 낮았던 기간이 가장 길게 23개월이었습니다. LAA는 원금 대비 최악이 −10.7%, 원금보다 낮았던 기간이 가장 길게 14개월이었습니다.
결과 2 — 처음 1억 원 + 매달 30만 원
| 전략 | 최종 평가액 | 연 수익률(IRR) | 원금보다 낮았던 최장 기간 |
|---|---|---|---|
| 미국 주식 100% | 10.61억 원 | 12.20% | 33달 |
| LAA | 7.34억 원 | 9.78% | 14달 |
| 60/40 | 5.99억 원 | 8.46% | 28달 |
| 듀얼모멘텀 | 5.67억 원 | 8.10% | 3달 |
| PAA | 4.58억 원 | 6.70% | 2달 |
| 영구 포트폴리오 | 4.44억 원 | 6.51% | 16달 |
| VAA 중도형(G12) | 4.13억 원 | 6.04% | 7달 |
| 올웨더 | 4.08억 원 | 5.96% | 18달 |
| VAA 공격형(G4) | 3.88억 원 | 5.63% | 2달 |
| GTAA 13종 | 3.68억 원 | 5.27% | 14달 |
| GTAA 5종 | 3.47억 원 | 4.89% | 14달 |
| 전략 | 계좌 최대 낙폭 | 원금 대비 최악 | 고점 회복 최장(원금 대비) |
|---|---|---|---|
| 미국 주식 100% | −44.3% | −45.8% | 31달 |
| LAA | −18.4% | −11.1% | 26달 |
| 60/40 | −27.4% | −29.4% | 27달 |
| 듀얼모멘텀 | −20.1% | −3.2% | 31달 |
| PAA | −20.6% | −0.4% | 52달 |
| 영구 포트폴리오 | −15.4% | −11.4% | 29달 |
| VAA 중도형(G12) | −23.1% | −5.0% | 53달 |
| 올웨더 | −20.8% | −13.4% | 45달 |
| VAA 공격형(G4) | −19.5% | −0.1% | 54달 |
| GTAA 13종 | −12.9% | −7.1% | 46달 |
| GTAA 5종 | −8.8% | −9.6% | 33달 |
목돈 비중이 큰 이 경우는 거치식과 거의 같은 모습입니다. 미국 주식 100%는 계좌가 −44.3%까지 줄었고, 원금 대비 최악은 −45.8%였습니다.
알게 된 것 1 — 적립식에서 ‘계좌 최대 낙폭’은 실제보다 얕게 보인다
미국 주식 100%를 2008년 5월에 1억 원으로 시작하면 계좌가 −44.3% 줄었습니다. 같은 기간 1,000만 원으로 시작해 매달 30만 원씩 넣으면 계좌 기준으로는 −27.1%만 줄어든 것처럼 보입니다. 주가가 덜 빠진 것이 아니라 빠지는 동안 계속 사서 잔고가 덜 줄어 보이는 것입니다. 넣은 원금과 비교하면 −41.9%로, 두 경우가 비슷하게 깊었습니다.
알게 된 것 2 — 회복도 원금 기준으로 보면 더 길다
계좌 잔고 기준으로는 매달 들어오는 돈 덕분에 금방 예전 고점을 넘습니다. 하지만 원금 대비 수익률로 보면 회복은 더 오래 걸렸습니다(1,000만 원 시작 기준).
- LAA: 계좌 기준 17개월 → 원금 대비 기준 29개월
- 60/40: 계좌 기준 22개월 → 원금 대비 기준 30개월
- 올웨더: 계좌 기준 30개월 → 원금 대비 기준 49개월
- VAA 공격형: 계좌 기준 49개월 → 원금 대비 기준 63개월
알게 된 것 3 — 원금 밑으로 내려간 기간은 ‘피하는 규칙’이 짧았다
적립식에서 가장 와닿는 숫자는 평가액이 넣은 원금보다 낮았던 기간입니다. 1,000만 원 시작 기준으로 PAA와 VAA 공격형은 가장 길어도 2개월, 듀얼모멘텀은 3개월이었습니다. 반대로 올웨더는 16개월, 60/40은 21개월, 미국 주식 100%는 23개월이었습니다. 짧았던 세 전략은 모두 위험 신호가 오면 현금이나 채권으로 피하는 규칙을 가진 전략입니다. 다만 이 전략들은 연 수익률이 낮은 편이라, 원금 밑으로 덜 내려가는 것과 많이 버는 것은 다른 축이었습니다.
알게 된 것 4 — 적립식이 전략의 순위를 바꾸지는 않았다
적립식으로 바꿔도 전략 가운데 연 수익률 1위는 LAA(1,000만 원 시작 9.90%), 그다음은 60/40(9.11%)이었습니다. 시리즈 앞 편에서 본 결론과 같습니다.
읽을 때 조심할 점
- 환율은 넣지 않았습니다. 미국 ETF의 달러 수익률을 그대로 썼습니다. 2008~2026년 사이 원/달러 환율이 크게 움직였기 때문에, 원화로 실제 겪은 결과와는 다릅니다. 글의 금액은 이해를 돕기 위한 단위입니다.
- 세금은 빠져 있고, 매수할 때 비용 0.1%만 뺐습니다. 매달 말 입금하자마자 그 전략의 비중대로 샀다고 가정했습니다.
- 기간을 2010년 4월부터로 잡으면 더 많은 전략을 넣어 비교할 수 있지만, 2008년 금융위기가 빠져 원금 대비 손실이 훨씬 얕게 나옵니다(예: 미국 주식 100%의 원금 대비 최악이 −41.9%에서 −12.2%로). 그래서 이 글은 금융위기를 포함한 기간만 썼습니다.
- 과거 성적이 앞으로를 보장하지는 않습니다.
마무리
매달 일정한 돈을 넣는 분이라면, 계좌 잔고가 덜 줄었다고 안심하기보다 “지금까지 넣은 원금보다 얼마나 낮아질 수 있나”를 기준으로 전략을 고르세요. 그 기준으로 보면 버틸 수 있는 전략이 분명해지고, 하락장에서 적립을 멈추는 실수를 줄일 수 있습니다.
자산배분 전략 시리즈