📚 자산배분 전략 시리즈 12편
← 11편: BAA · 13편: 적립식으로 넣었다면 →
HAA 전략(혼합 자산배분)은 켈러 계열 가운데 가장 단순한 전략입니다. 위험 신호를 물가연동국채 하나만 보고 판단합니다. 2023년에 개인 투자자도 쉽게 따라 할 수 있도록 만든 판입니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 원논문의 규칙을 코드로 옮겨 2026년 10월에 미국 ETF 실제 가격으로 다시 계산했습니다. 논문에 실린 수치를 옮긴 것이 아니며, 논문은 지수로 1970년대부터 쟀지만 우리는 ETF가 상장된 기간만 쟀기 때문에 숫자가 다릅니다.
HAA 전략, 누가 만들었나
바우터 켈러(Wouter Keller)와 얀 빌럼 케우닝(Jan Willem Keuning)이 2023년 논문 “Dual and Canary Momentum with Rising Yields/Inflation: Hybrid Asset Allocation (HAA)”에서 발표했습니다. 앞선 BAA를 훨씬 단순하게 바꾼 후속작입니다.
왜 물가연동국채를 카나리아로 쓰나
물가연동국채(TIPS)는 금리나 물가가 오를 때 약해지는 경향이 있습니다. 2022년처럼 주식과 채권이 함께 떨어진 시기는 대개 금리와 물가가 오르던 때였습니다. 그래서 이 자산의 흐름이 꺾이면 위험한 시기로 보고 피하는 것입니다.
규칙
- 매달 말, 물가연동국채의 점수(최근 1·3·6·12개월 수익률 평균)를 봅니다.
- 점수가 0보다 크면 공격 모드입니다. 공격 자산 8개(미국 대형주·소형주, 선진국·신흥국 주식, 리츠, 원자재, 중기·장기 국채) 가운데 점수가 높은 4개에 똑같이 나눕니다. 고른 자산 가운데 점수가 0 이하인 칸은 중기 국채나 초단기 국채로 바꿉니다.
- 점수가 0 이하면 방어 모드입니다. 전부 중기 국채나 초단기 국채 가운데 나은 쪽에 둡니다.
왜 이렇게 하나
BAA는 카나리아가 4개라 하나만 나빠져도 피했고, 방어 구간이 길었습니다. HAA는 카나리아를 하나로 줄여 피하는 횟수를 줄이고, 공격 모드에서도 자산마다 다시 한 번 흐름을 확인하는 ‘이중 확인’을 둡니다. 논문은 이렇게 하면 BAA보다 현금 비중이 절반 수준으로 줄면서도 수익과 위험 대비 수익은 더 낫다고 보고했습니다.
우리가 직접 돌린 성적
시험에서는 카나리아를 TIP, 공격 자산 8개와 방어 자산(IEF·BIL)을 미국 ETF로 구성했습니다.
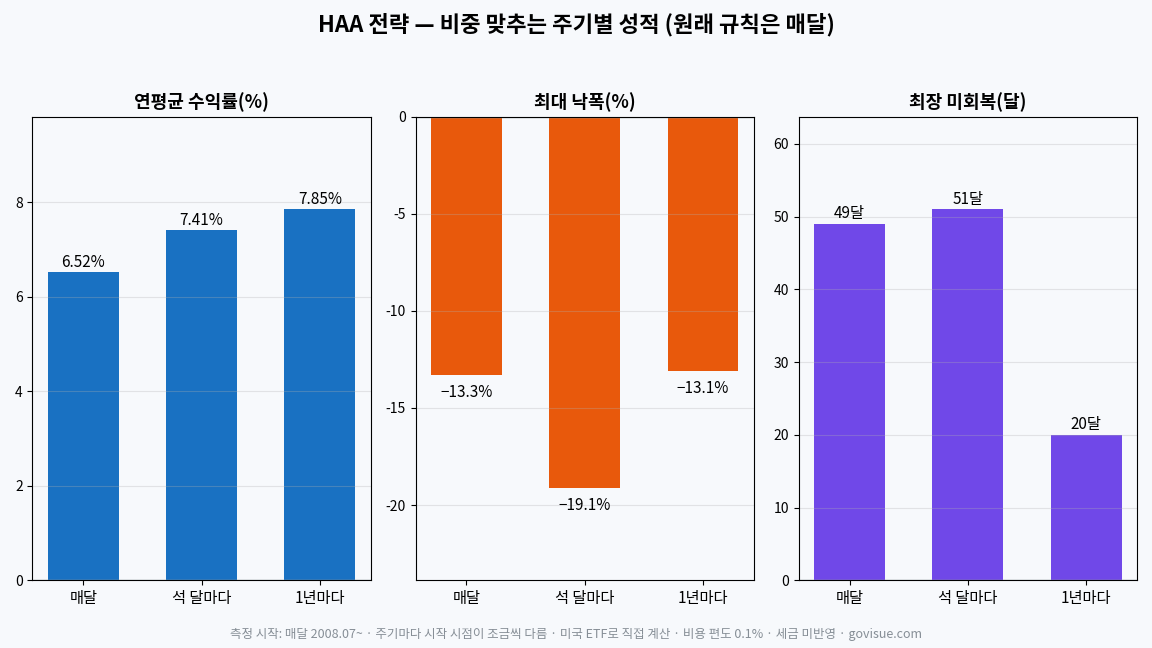
| 비중 맞추는 주기 | 연평균 수익률 | 최대 낙폭 | 샤프 | 최악 1년 | 최장 미회복 | 측정 시작 |
|---|---|---|---|---|---|---|
| 매달(원래 규칙) | 6.52% | −13.3% | 0.76 | −9.6% | 49달 | 2008년 7월부터 |
| 석 달마다 | 7.41% | −19.1% | 0.73 | −14.1% | 51달 | 2008년 7월부터 |
| 1년마다 | 7.85% | −13.1% | 0.95 | −10.6% | 20달 | 2009년 1월부터 |
원래 규칙대로 매달 점검하면 연평균 6.52%, 최대 낙폭 −13.3%, 최악의 1년 −9.6%로 켈러 계열 가운데 가장 덜 흔들렸습니다. 그런데 고점을 다시 넘기까지 가장 길게는 49달이 걸렸습니다. 얕게 떨어지지만 오래 묶이는 전략입니다. 깊게 떨어졌다 빨리 회복하는 전략과는 견뎌야 하는 고통의 종류가 다릅니다.
켈러 전략끼리 같은 기간으로 맞추면
켈러의 전략들을 같은 기간(2008년 12월~2026년 10월, 매달 조정)으로 맞춰 비교했습니다.
| 전략 | 발표 | 연평균 수익률 | 최대 낙폭 | 샤프 | 최장 미회복 |
|---|---|---|---|---|---|
| VAA 공격형 | 2017 | 5.60% | −20.9% | 0.56 | 53달 |
| VAA G12 | 2017 | 6.14% | −24.4% | 0.71 | 52달 |
| PAA | 2016 | 6.22% | −22.5% | 0.82 | 48달 |
| DAA | 2018 | 7.68% | −19.9% | 0.93 | 49달 |
| BAA | 2022 | 7.89% | −16.0% | 0.73 | 35달 |
| HAA | 2023 | 6.53% | −13.3% | 0.76 | 49달 |
이 비교 기간은 2008년 금융위기의 하락장이 빠진 2008년 12월부터라, 같은 기간 미국 주식 100%가 연평균 14.86%, 최대 낙폭 −23.9%로 좋아 보입니다. 1994년부터 길게 재면 미국 주식 100%의 최대 낙폭은 −50.8%였습니다. 이 표는 켈러 전략끼리 줄 세우는 데만 쓰고, “그냥 주식만 사면 된다”로 읽으면 안 됩니다.
같은 기간 비교에서 HAA는 최대 낙폭(−13.3%)이 켈러 전략 가운데 가장 얕았지만, 연평균 수익률은 6.53%로 높지 않았습니다.
위 숫자는 미국 ETF가 모두 상장하고 12개월이 지난 시점부터 계산했습니다. 사고팔 때마다 0.1%의 비용을 뺐고 세금은 넣지 않았습니다. 이 전략은 매달 담는 자산이 바뀔 수 있어 실제로 따라 하면 매달 거래가 필요합니다. 과거 성적이 앞으로를 보장하지는 않습니다.
약점
- 신호가 하나뿐이라, 물가연동국채가 위기를 늦게 알려 주면 그대로 맞습니다.
- 수익률은 높지 않고, 고점 회복까지 오래 걸릴 수 있습니다.
이런 사람에게 맞습니다
- 규칙이 단순해야 꾸준히 지킬 수 있는 사람
- 큰 손실보다 ‘오래 제자리’를 견디는 쪽이 편한 사람
마무리
복잡한 신호 계산 때문에 자산배분 전략을 중간에 포기한 적이 있다면, 확인할 것이 하나뿐인 HAA부터 시작해 보세요. 매달 말 물가연동국채 흐름 하나만 보면 되니, 규칙을 지키지 못해 전략이 흐트러지는 일을 줄일 수 있습니다.
자산배분 전략 시리즈