📚 자산배분 전략 시리즈 7편
← 6편: 듀얼모멘텀 · 8편: PAA →
VAA 전략은 이름(Vigilant, ‘경계하는’)처럼 위험 신호에 아주 예민하게 반응하는 전략입니다. 공격 자산 가운데 하나라도 흐름이 꺾이면 곧바로 방어 자산으로 피합니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 원논문의 규칙을 코드로 옮겨 2026년 10월에 미국 ETF 실제 가격으로 다시 계산했습니다. 논문에 실린 수치를 옮긴 것이 아니며, ETF가 상장된 기간만 쟀기 때문에 논문 수치와는 다릅니다.
VAA 전략, 누가 만들었나
네덜란드의 바우터 켈러(Wouter Keller)와 얀 빌럼 케우닝(Jan Willem Keuning)이 2017년 논문 “Breadth Momentum and Vigilant Asset Allocation (VAA): Winning More by Losing Less”에서 발표했습니다. 국내에는 공격형(G4)과 더 넓게 나누는 판(G12)이 함께 알려져 있습니다.
점수 매기는 법 — 13612W
VAA는 자산마다 최근 1·3·6·12개월 수익률에 각각 12·4·2·1의 가중치를 줘서 더한 점수를 씁니다. 최근 한 달 움직임을 가장 크게 보기 때문에 흐름 변화에 빨리 반응합니다.
규칙(공격형, G4)
- 공격 자산 4개: 미국 주식(SPY), 선진국 주식(EFA), 신흥국 주식(EEM), 미국 종합 채권(AGG)
- 방어 자산 3개: 미국 회사채(LQD), 미국 중기 국채(IEF), 미국 단기 국채(SHY)
- 매달 말 모든 자산의 점수를 계산합니다.
- 공격 자산 4개의 점수가 모두 0보다 크면 그중 점수가 가장 높은 1개에 100% 넣습니다.
- 공격 자산 중 하나라도 0 이하면 방어 자산 중 점수가 가장 높은 1개에 100% 넣습니다.
G12는 무엇이 다른가
G12는 공격 자산을 12개(미국 대형·소형·나스닥, 유럽·일본·신흥국 주식, 리츠, 원자재, 금, 하이일드·회사채·장기 국채)로 넓혀, 점수가 높은 5개에 나눠 담습니다. 점수가 0 이하인 공격 자산이 늘수록 방어 자산 비중을 늘리고, 4개 이상이면 전부 방어 자산으로 옮깁니다. G4보다 덜 극단적으로 움직입니다.
왜 이렇게 하나
켈러는 개별 자산의 추세보다 여러 자산의 상태를 한꺼번에 보는 것(폭, breadth)이 위기를 더 일찍 알려 준다고 봤습니다. 위험 자산 중 하나만 무너져도 경계하는 것은, 큰 하락이 대개 일부 자산에서 먼저 시작되기 때문입니다.
우리가 직접 돌린 성적
시험에서 공격형(G4)은 공격 자산 SPY·EFA·EEM·AGG, 방어 자산 LQD·IEF·SHY로 했습니다. G12는 공격 자산 12개(원래 원자재 자리는 DBC로)와 같은 방어 자산 3개로 했습니다.
공격형(G4)
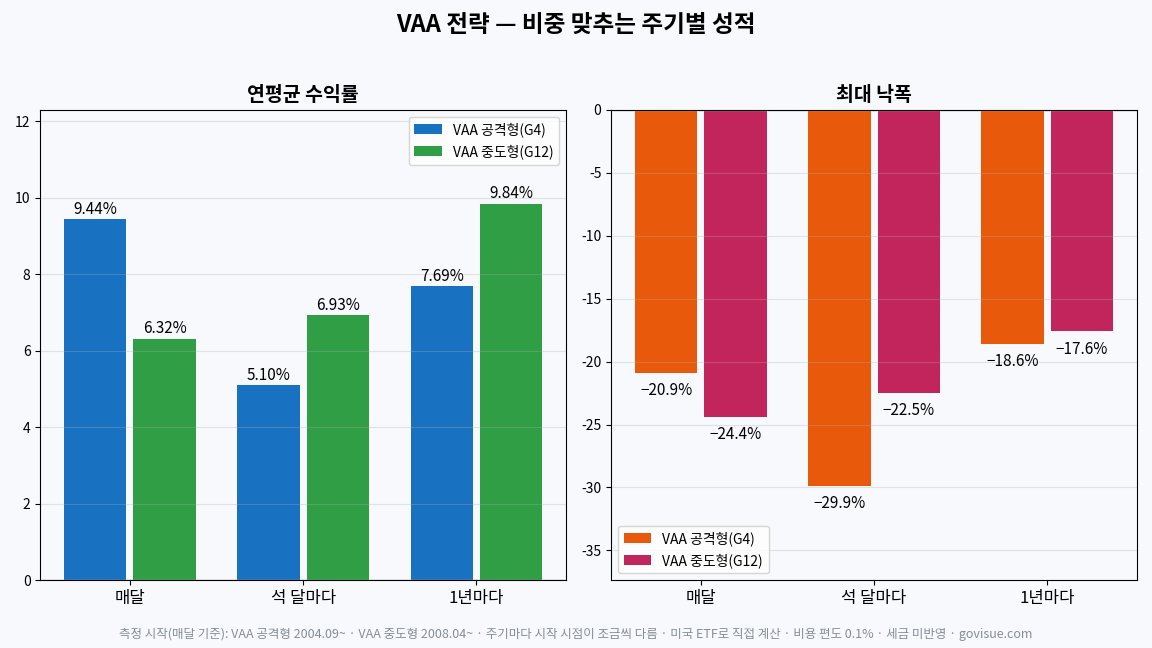
| 비중 맞추는 주기 | 연평균 수익률 | 최대 낙폭 | 샤프 | 최악 1년 | 최장 미회복 | 측정 시작 |
|---|---|---|---|---|---|---|
| 매달 | 9.44% | −20.9% | 0.82 | −15.9% | 53달 | 2004년 9월부터 |
| 석 달마다 | 5.10% | −29.9% | 0.46 | −26.8% | 54달 | 2004년 10월부터 |
| 1년마다 | 7.69% | −18.6% | 0.68 | −16.7% | 40달 | 2005년 1월부터 |
G12(중도형)
| 비중 맞추는 주기 | 연평균 수익률 | 최대 낙폭 | 샤프 | 최악 1년 | 최장 미회복 | 측정 시작 |
|---|---|---|---|---|---|---|
| 매달 | 6.32% | −24.4% | 0.73 | −18.3% | 52달 | 2008년 4월부터 |
| 석 달마다 | 6.93% | −22.5% | 0.73 | −12.9% | 49달 | 2008년 4월부터 |
| 1년마다 | 9.84% | −17.6% | 0.97 | −10.2% | 28달 | 2009년 1월부터 |
공격형을 원래 규칙대로 매달 점검하면 연평균 9.44%였지만, 석 달마다로 늦추자 5.10%로 크게 떨어지고 최대 낙폭도 −29.9%로 깊어졌습니다. 위험 신호에 빠르게 반응하는 것이 이 전략의 핵심이라, 점검을 늦추면 그 장점이 사라집니다.
또 하나 눈여겨볼 것은 최장 미회복 기간입니다. 공격형은 최대 낙폭이 −20.9%로 얕은 편인데도 고점을 다시 넘기까지 50달 넘게 걸렸습니다. 방어 자산에 머무는 동안 반등을 놓치는 일이 반복되면 이렇게 회복이 길어질 수 있습니다.
모든 전략을 같은 기간(2008년 5월~2026년 10월, 매달 조정)으로 맞추면 VAA 공격형은 연평균 5.92%, 최대 낙폭 −20.9%, 샤프 0.60, 최장 미회복 53달이었습니다. 같은 기간 미국 주식 100%는 연평균 11.74%, 최대 낙폭 −46.3%였습니다.
모든 전략을 같은 기간(2008년 5월~2026년 10월, 매달 조정)으로 맞추면 VAA G12은 연평균 6.15%, 최대 낙폭 −24.4%, 샤프 0.71, 최장 미회복 52달이었습니다. 같은 기간 미국 주식 100%는 연평균 11.74%, 최대 낙폭 −46.3%였습니다. 전략 11가지를 같은 기간으로 나란히 비교한 표는 자산배분 전략 비교 글에 있습니다.
이 숫자는 원래 규칙을 미국 ETF로 그대로 옮겨 우리가 직접 계산한 결과입니다. ETF가 모두 상장하고 12개월이 지난 시점부터 쟀고, 원논문은 그 전 구간까지 지수로 길게 쟀기 때문에 논문에 실린 숫자와는 다릅니다. 사고팔 때마다 0.1%의 비용을 뺐고 세금은 넣지 않았습니다. 과거 성적이 앞으로를 보장하지는 않습니다.
약점
- 공격형은 한 자산에 100%라 판단이 틀린 달의 손실이 큽니다.
- 너무 예민해서 방어 자산에 머무는 기간이 길고, 그동안 상승장을 놓칠 수 있습니다.
- 점검 주기를 늦추면 신호가 무뎌집니다. 반드시 매달 봐야 합니다.
이런 사람에게 맞습니다
- 매달 점검과 교체를 꾸준히 할 수 있는 사람
- 자주 갈아타면서 생기는 비용과 세금까지 감안하고 규칙을 지킬 수 있는 사람
마무리
VAA이 끌린다면 바로 따라 하기 전에, 같은 기간 비교표에서 다른 전략과 최대 낙폭·최장 미회복 기간을 나란히 놓고 보세요. 내가 버틸 수 있는 낙폭과 기간 안에 드는 전략을 고르면, 하락장에서 중간에 그만두는 일을 줄일 수 있습니다.
자산배분 전략 시리즈