📚 자산배분 전략 시리즈 4편
← 3편: 영구 포트폴리오 · 5편: GTAA →
올웨더 포트폴리오(사계절 포트폴리오)는 이름처럼 “어떤 날씨에도 버티는” 것을 목표로 합니다. 겉보기엔 채권이 많아 보이지만, 그 이유는 돈이 아니라 위험을 고르게 나누려는 것에 있습니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 원논문의 규칙을 코드로 옮겨 2026년 10월에 미국 ETF 실제 가격으로 다시 계산했습니다. 논문에 실린 수치를 옮긴 것이 아니며, ETF가 상장된 기간만 쟀기 때문에 논문 수치와는 다릅니다.
올웨더 포트폴리오, 누가 만들었나
세계 최대 헤지펀드 가운데 하나인 브리지워터의 레이 달리오(Ray Dalio)가 만든 생각입니다. 개인 투자자가 따라 할 수 있는 단순한 비중은 토니 로빈스의 책 『MONEY: Master the Game』(2014)에서 달리오와의 인터뷰를 통해 널리 알려졌습니다.
규칙(개인 투자자용 단순판)
| 자산 | 비중 |
|---|---|
| 주식 | 30% |
| 미국 장기 국채 | 40% |
| 미국 중기 국채 | 15% |
| 금 | 7.5% |
| 원자재 | 7.5% |
책에서는 1년에 한 번 비중을 다시 맞추라고 소개합니다.
왜 이렇게 하나
달리오는 경제를 ‘성장이 예상보다 좋은가 나쁜가’, ‘물가가 예상보다 높은가 낮은가’ 두 축으로 나눠 네 계절로 봤습니다. 계절마다 잘 되는 자산이 다르니, 네 계절에 고르게 대비하자는 것입니다.
주식은 채권보다 훨씬 많이 흔들립니다. 그래서 금액을 똑같이 나누면 실제 위험은 거의 주식이 다 차지합니다. 올웨더가 채권 비중을 크게 잡는 것은 흔들림의 크기를 맞추기 위해서입니다.
우리가 직접 돌린 성적
시험에서는 미국 주식(SPY) 30%, 미국 장기 국채(TLT) 40%, 미국 중기 국채(IEF) 15%, 금(GLD) 7.5%, 원자재(DBC) 7.5%로 구성했습니다.
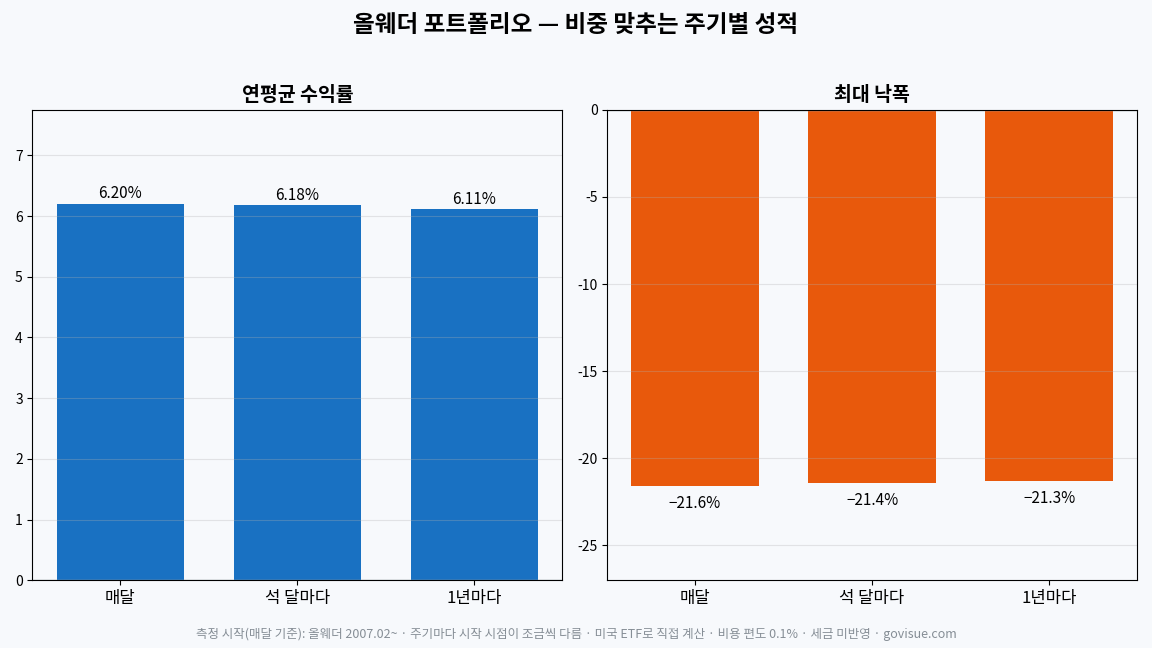
| 비중 맞추는 주기 | 연평균 수익률 | 최대 낙폭 | 샤프 | 최악 1년 | 최장 미회복 | 측정 시작 |
|---|---|---|---|---|---|---|
| 매달 | 6.20% | −21.6% | 0.76 | −20.2% | 43달 | 2007년 2월부터 |
| 석 달마다 | 6.18% | −21.4% | 0.76 | −20.2% | 42달 | 2007년 4월부터 |
| 1년마다 | 6.11% | −21.3% | 0.74 | −19.8% | 41달 | 2008년 1월부터 |
주기에 따른 차이는 거의 없었습니다. 눈여겨볼 것은 최장 미회복 기간입니다. 최대 낙폭은 −21%대였지만 고점을 다시 넘기까지 40달 넘게 걸렸습니다.
모든 전략을 같은 기간(2008년 5월~2026년 10월, 매달 조정)으로 맞추면 사계절(올웨더) 포트폴리오은 연평균 6.01%, 최대 낙폭 −21.6%, 샤프 0.72, 최장 미회복 43달이었습니다. 같은 기간 미국 주식 100%는 연평균 11.74%, 최대 낙폭 −46.3%였습니다. 전략 11가지를 같은 기간으로 나란히 비교한 표는 자산배분 전략 비교 글에 있습니다.
이 숫자는 원래 규칙을 미국 ETF로 그대로 옮겨 우리가 직접 계산한 결과입니다. ETF가 모두 상장하고 12개월이 지난 시점부터 쟀고, 원논문은 그 전 구간까지 지수로 길게 쟀기 때문에 논문에 실린 숫자와는 다릅니다. 사고팔 때마다 0.1%의 비용을 뺐고 세금은 넣지 않았습니다. 과거 성적이 앞으로를 보장하지는 않습니다.
약점
- 장기 국채가 40%라 금리가 빠르게 오르는 시기에 크게 흔들릴 수 있습니다.
- 주식 비중이 낮아 강한 상승장에서는 뒤처집니다.
이런 사람에게 맞습니다
- 경기와 물가가 어떻게 될지 예측하지 않고 고르게 대비하고 싶은 사람
- 1년에 한 번만 손보는 단순한 방식을 원하는 사람
마무리
올웨더이 끌린다면 바로 따라 하기 전에, 같은 기간 비교표에서 다른 전략과 최대 낙폭·최장 미회복 기간을 나란히 놓고 보세요. 내가 버틸 수 있는 낙폭과 기간 안에 드는 전략을 고르면, 하락장에서 중간에 그만두는 일을 줄일 수 있습니다.
자산배분 전략 시리즈