이 글의 조건은 ‘매출에 비해 시가총액이 싼 주식을 사라’는 오래된 생각을 숫자로 옮긴 거예요. 2019년 4월부터 2026년 10월까지 매월 그 조건에 가장 잘 맞는 20종을 다시 뽑아, 8년 동안 한 번이라도 걸린 종목 111개가 그 뒤 어떻게 됐는지 전부 세었어요.
같은 조건에 열 번 넘게 걸린 종목인데, 한쪽은 코스피를 80%p 앞서고 다른 쪽은 50%p 뒤졌어요. 무엇이 갈랐을까요.
1. 양극단
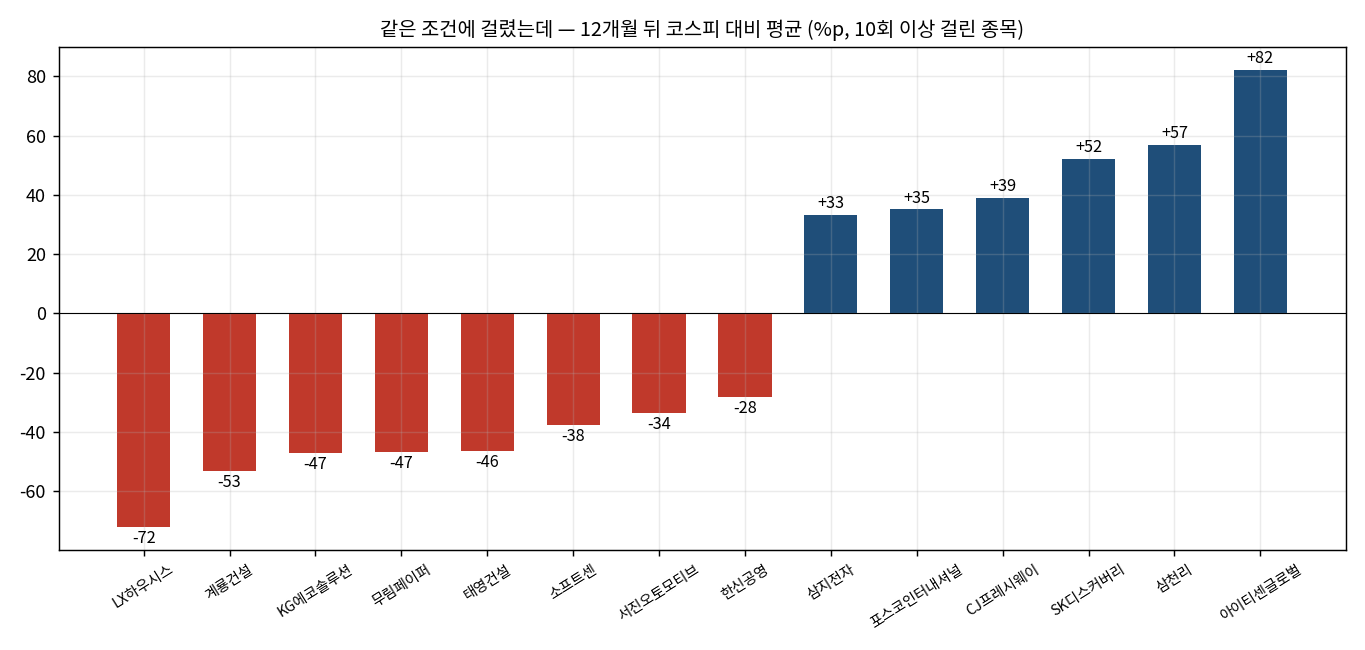
앞선 쪽 — 10회 이상 걸린 종목 중 12개월 성적이 코스피 대비 +30%p 이상
| 종목 | 걸린 횟수 | 12개월 평균 | 코스피 대비 |
|---|---|---|---|
| 아이티센글로벌 | 62회 | +105.0% | +82.2%p |
| 삼천리 | 31회 | +90.8% | +56.9%p |
| SK디스커버리 | 23회 | +95.0% | +52.1%p |
| CJ프레시웨이 | 13회 | +66.4% | +39.1%p |
| 포스코인터내셔널 | 38회 | +47.5% | +35.1%p |
| 삼지전자 | 22회 | +89.8% | +33.1%p |
뒤진 쪽 — 코스피 대비 −20%p 이하
| 종목 | 걸린 횟수 | 12개월 평균 | 코스피 대비 |
|---|---|---|---|
| LX하우시스 | 12회 | +15.1% | -72.1%p |
| 계룡건설 | 26회 | -5.4% | -53.1%p |
| KG에코솔루션 | 27회 | -4.5% | -47.2%p |
| 무림페이퍼 | 16회 | -6.6% | -46.8%p |
| 태영건설 | 18회 | -42.6% | -46.4%p |
| 소프트센 | 11회 | -34.9% | -37.7%p |
| 서진오토모티브 | 18회 | -21.5% | -33.5%p |
| 한신공영 | 14회 | +1.7% | -28.2%p |
뒤진 쪽 12종의 묶음 평균은 12개월 −4.1%, 코스피 대비 −38.6%p예요. 앞선 쪽 6종은 +82.4%, 코스피 대비 +49.8%p고요. 같은 조건에 걸린 종목인데 성적이 90%p 넘게 갈려요.
2. 뒤진 쪽의 공통점
LX하우시스          -72.1%p
계룡건설            -53.1%p
KG에코솔루션         -47.2%p
무림페이퍼           -46.8%p
태영건설            -46.4%p
소프트센            -37.7%p
서진오토모티브         -33.5%p
건설·건자재가 상위 일곱 중 넷이에요. 매출액 대비 시가총액으로만 보면 건설사는 늘 싸 보여요. 공사를 수주하면 매출로 잡히는데, 그 공사가 돈이 될지는 한참 뒤에 알게 되니까요. 매출액이라는 숫자 하나는 그 뒤에 무엇이 달려 있는지(빚·보증·미분양) 말해 주지 않아요.
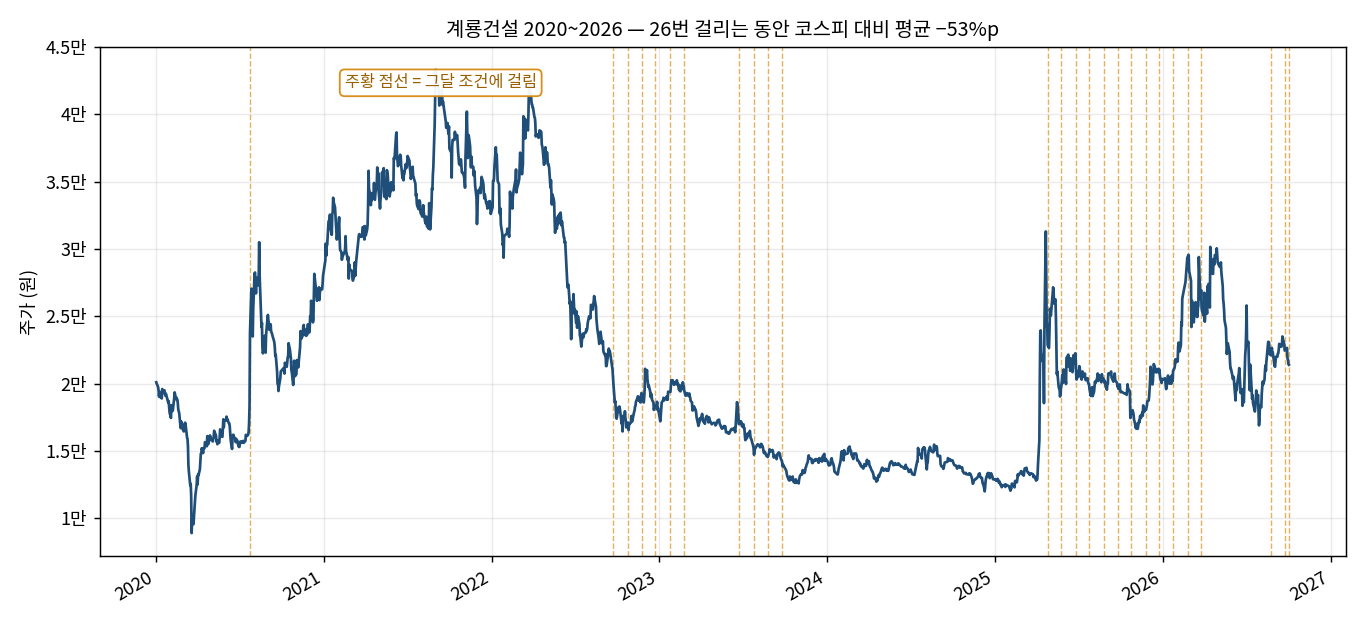
계룡건설은 2020년 7월부터 26번 걸렸고 지금도 걸려 있어요. 걸릴 때마다 따로 잰 12개월 성적이 코스피 대비 평균 −53.1%p예요. 이 종목이 나쁘다는 뜻이 아니라, 이 조건이 건설업을 계속 싸다고 가리킨다는 뜻이에요.
3. 그러면 건설을 빼면 되나
안 돼요. 앞선 쪽에도 같은 성질의 종목이 있어요. 도시가스·종합상사·지주회사는 다 ‘매출은 큰데 시가총액은 작은’ 업종이에요. 이 조건이 고르는 게 원래 그런 종목들이고, 그 성질을 빼면 조건 자체가 다른 것이 돼요.
저는 재무 조건으로 거르는 걸 직접 다시 재 봤어요. 부채비율·영업현금흐름·순이익 세 가지로 각각 걸러 봤는데, 사고를 줄이는 효과보다 수익이 깎이는 쪽이 컸어요. 부채비율 300% 초과가 크게 망가진 구간에 1.6배 몰리긴 하지만, 그걸로 거르면 연 수익이 1~4%p 줄어요. 낙폭은 5%p 정도 나아지는데, 종목 수를 20개로 유지하는 것만으로 12%p가 나아져요.
4. 그래서 어떻게 하나
- 한 종목에 몰지 않는 것이 지금까지 재 본 중에서 가장 효율적인 방어예요. 20종으로 나누면 한 종목이 1년에 −60%가 나도 전체로는 −3%예요.
- 싼 이유를 설명할 수 있어야 해요. 숫자가 싸다는 건 출발점이지 결론이 아니에요.
- 열에 하나가 전체 수익을 만드는 분포(1편)라서, 함정을 피하려다 그 하나를 같이 거르면 손해예요. 재무 필터가 실패한 이유가 이것이기도 해요.
5. 유의점
- 지나간 측정이에요. 여기 나온 종목의 현재나 앞날에 대한 의견이 아니에요.
- 12개월 평균은 걸릴 때마다 따로 계산한 값이라 같은 종목의 겹치는 기간이 여러 번 들어가요.
- 상장폐지·거래정지가 있었던 종목은 마지막 거래일 가격까지만 계산했어요.
- 재무 조건은 공시가 올라온 날짜 기준으로만 썼어요. 공시 전 숫자를 미리 쓰면 실제로는 불가능한 성적이 나와요.
글쓴이가 글에 나온 종목을 보유 중일 수 있습니다. 이 글은 측정 결과이고 매수·매도 의견이 아니에요.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
이어서 보면 좋은 글 — 싼 주식 연구 시리즈
- 싸게 산다는 것의 실제 분포 — 열에 하나가 전부를 만들었어요 (싼 주식 연구 1편)
- 8년 동안 86번 걸린 종목 — 자주 걸린다고 좋은 건 아니었어요 (싼 주식 연구 2편)
- 세 달 연속 걸렸던 종목이 1년 뒤 반 토막 — 싼 데는 이유가 있었어요 (싼 주식 연구 3편)
- 더 싼 쪽이 나았고, 오래 싼 쪽이 더 나았어요 (싼 주식 연구 4편)
- 6년 넘게 싼 주식 명단에 있던 종목 — 붙박이 9종은 어떻게 됐나 (싼 주식 연구 5편)
- 명단에서 사라진 게 좋은 소식인 이유 — 졸업한 종목 8종 (싼 주식 연구 6편)
- 계속 싼 종목과 함정의 차이 — 코스피에 50퍼센트 뒤진 종목들 (싼 주식 연구 7편) (지금 보는 글)
- 지금 싸 보이는 종목이 당장은 안 오르는 이유 (싼 주식 연구 8편)
