이 글의 조건은 ‘매출에 비해 시가총액이 싼 주식을 사라’는 오래된 생각을 숫자로 옮긴 거예요. 2019년 4월부터 2026년 10월까지 매월 그 조건에 가장 잘 맞는 20종을 다시 뽑아, 1,820번의 선정이 그 뒤 어떻게 됐는지 전부 세었어요.
앞 편에서 “오래 싸게 남아 있는 종목”이 두 갈래로 갈린다고 했어요. 이번엔 나쁜 쪽 이야기예요. 숫자로만 보면 완벽하게 싼 종목이었는데, 그 싼 이유가 곧 드러난 경우예요.
1. 2023년 가을, 조건에 계속 걸리던 종목
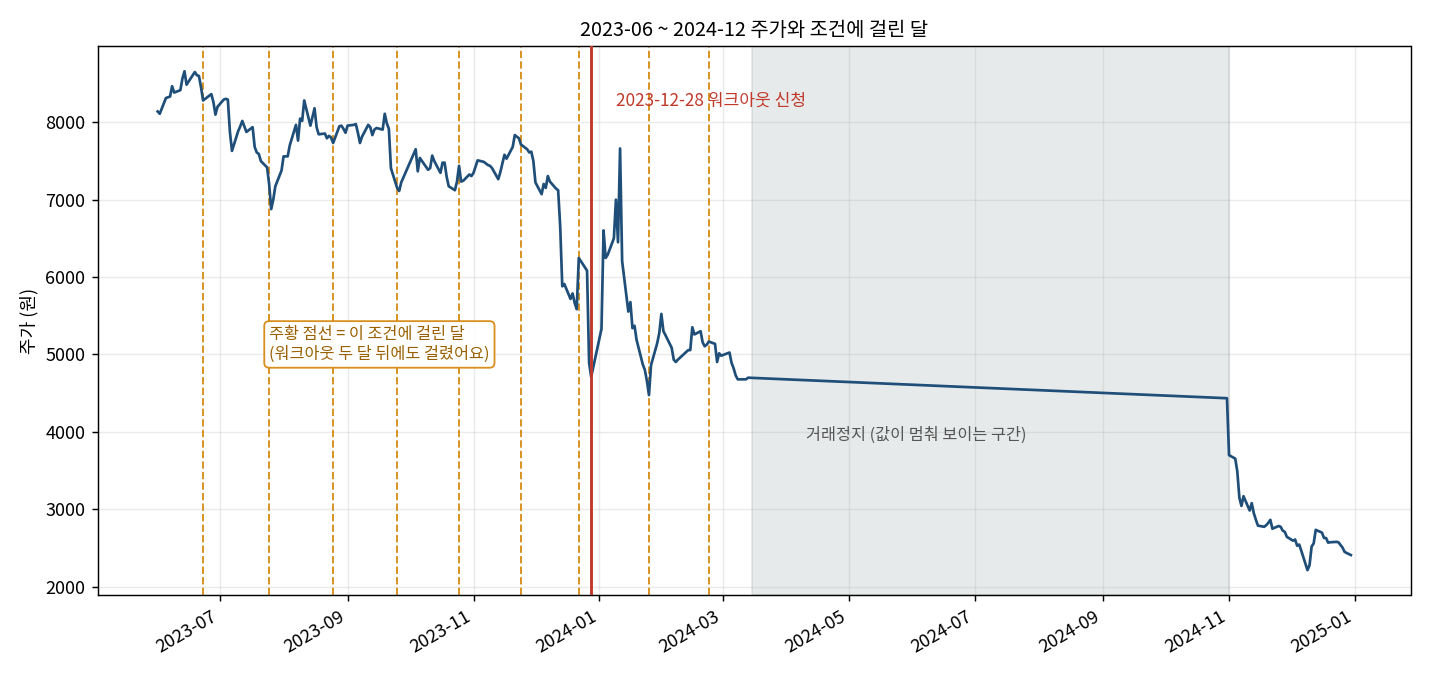
이 종목은 2019년 이후 18번 조건에 걸렸어요. 매출이 크고 시가총액이 작으니 ‘매출 대비 싼 주식’ 명단에 자주 들었어요. 2023년 10·11·12월에도 연속으로 걸렸어요.
| 걸린 달 | 순위 | 1개월 뒤 | 12개월 뒤 |
|---|---|---|---|
| 2023-01 | 10위 | +4.7% | -38% |
| 2023-02 | 5위 | -16.8% | -46% |
| 2023-03 | 17위 | +3.6% | — |
| 2023-04 | 10위 | +10.3% | — |
| 2023-05 | 10위 | +0.0% | — |
| 2023-06 | 14위 | -10.4% | — |
| 2023-07 | 14위 | +8.3% | — |
| 2023-08 | 12위 | -7.5% | — |
| 2023-09 | 12위 | +2.1% | — |
| 2023-10 | 13위 | +4.8% | -58% |
| 2023-11 | 16위 | -21.1% | -68% |
| 2023-12 | 12위 | -28.3% | -60% |
| 2024-01 | 13위 | +9.5% | -51% |
| 2024-02 | 5위 | — | -51% |
2023년 12월 28일, 이 회사는 워크아웃을 신청했어요. 10월에 걸렸을 때 사서 1년을 들었으면 −58%, 11월이면 −68%, 12월이면 −60%예요. 같은 기간 코스피는 −3%~+8%였어요.
더 눈여겨볼 건 그다음이에요. 워크아웃을 신청한 뒤인 2024년 1월과 2월에도 이 종목은 조건에 걸렸어요. 주가가 더 빠지면서 ‘매출 대비 시가총액’이 더 싸졌으니까요. 2월엔 순위가 5위까지 올라갔어요 — 조건만 보면 그때가 가장 매력적인 순간이었던 거예요. 그 뒤 거래가 정지됐고, 1년 뒤 −51%였어요.
2. 왜 숫자는 쌌나
매출 대비 시가총액으로만 보면 건설사는 늘 싸 보여요. 공사를 수주하면 매출로 잡히는데 그 공사가 돈이 될지는 나중에 알게 되니까요. 2023년의 이 회사는 매출은 수조 원인데 시가총액은 수천억 원이었어요. 비율로는 확실히 쌌어요.
그런데 그 매출 뒤에 부동산 프로젝트파이낸싱 보증이 쌓여 있었어요. 매출액이라는 숫자 하나는 그 뒤에 무엇이 달려 있는지 말해 주지 않아요. 손익도, 빚도, 보증도 안 봐요. 이 조건의 가장 큰 구멍이에요.
3. 다른 실패 사례들
| 걸린 달 | 종목 | 12개월 뒤 |
|---|---|---|
| 2023-11 | 태영건설 | -68% |
| 2024-02 | 소프트센 | -60% |
| 2023-12 | 태영건설 | -60% |
| 2021-06 | 케이비아이동국실업 | -59% |
| 2023-10 | 태영건설 | -58% |
| 2019-06 | 휴맥스 | -56% |
| 2024-01 | 아이티센글로벌 | -55% |
| 2021-10 | 화승코퍼레이션 | -55% |
건설·자동차부품·정보기술이 섞여 있어요. 공통점은 매출은 큰데 이익이 얇거나 빚이 많았다는 거예요.
4. 그래서 어떻게 보나
- 한 종목에 몰면 이런 게 통째로 내 손실이 돼요. 20종으로 나누면 이 한 종목이 1년에 −60%가 나도 전체로는 −3%예요. 앞 편에서 “20종을 담는 이유는 수익률이 아니라 놓치지 않기 위해서”라고 했는데, 반대쪽도 같아요 — 맞지 않기 위해서이기도 해요.
- 싼 이유를 설명할 수 있어야 해요. 숫자가 싸다는 건 출발점이지 결론이 아니에요. 이 조건만으로는 워크아웃을 못 걸러요.
- 실제로 이익이 나는지(순이익 플러스), 빚이 감당되는지 같은 조건을 더 걸 수 있어요. 다만 그런 조건을 붙이면 수익률도 같이 깎여서, 무엇을 지키고 무엇을 포기할지는 따로 재야 해요. 그 얘기는 다음 편에서 해요.
5. 유의점
- 지나간 사례예요. 이 회사의 현재나 앞날에 대한 의견이 아니에요.
- 거래정지 기간은 마지막 거래일 가격으로 이어 계산했어요. 실제로 팔 수 있었는지는 또 다른 문제예요.
- 이 종목이 걸린 18번 전체의 12개월 평균은 -42.6%예요. 2023년이 특히 나빴던 거지, 걸릴 때마다 나빴던 건 아니에요.
글쓴이가 글에 나온 종목을 보유 중일 수 있습니다. 이 글은 측정 결과이고 매수·매도 의견이 아니에요.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
이어서 보면 좋은 글 — 싼 주식 연구 시리즈
- 싸게 산다는 것의 실제 분포 — 열에 하나가 전부를 만들었어요 (싼 주식 연구 1편)
- 8년 동안 86번 걸린 종목 — 자주 걸린다고 좋은 건 아니었어요 (싼 주식 연구 2편)
- 세 달 연속 걸렸던 종목이 1년 뒤 반 토막 — 싼 데는 이유가 있었어요 (싼 주식 연구 3편) (지금 보는 글)
- 더 싼 쪽이 나았고, 오래 싼 쪽이 더 나았어요 (싼 주식 연구 4편)
- 6년 넘게 싼 주식 명단에 있던 종목 — 붙박이 9종은 어떻게 됐나 (싼 주식 연구 5편)
- 명단에서 사라진 게 좋은 소식인 이유 — 졸업한 종목 8종 (싼 주식 연구 6편)
- 계속 싼 종목과 함정의 차이 — 코스피에 50퍼센트 뒤진 종목들 (싼 주식 연구 7편)
- 지금 싸 보이는 종목이 당장은 안 오르는 이유 (싼 주식 연구 8편)
