여기서 재는 지표는 연구부가 고안한 것이 아닙니다. 1930년대부터 쓰인 시장 폭(breadth) 지표이고, 알렉산더 엘더가 시장 판단에 쓰는 도구로 다룹니다. 널리 알려진 규칙을 코드로 옮겨 이 신호에 맞춰 시장을 드나든 쪽이 그냥 붙들고 있던 쪽보다 나았는지를 본 기록입니다. 종목 선택 편들과 재는 법이 다르니 아래 3절을 꼭 읽어 주세요. 다른 편의 공통 조건은 이 시리즈를 읽는 법에 있습니다. 투자 권유가 아닙니다.
지수가 신고가를 쓰는데 오르는 종목 수는 줄고 있다면, 몇몇 큰 종목이 지수를 떠받치고 있다는 뜻입니다.
이 관찰은 맞습니다. 문제는 그다음입니다.
1. 폭을 재는 선
A/D 라인은 아주 단순합니다. 날마다 오른 종목 수에서 내린 종목 수를 빼서 계속 더해 나간 선이에요.
오늘 A/D = 어제 A/D + (오른 종목 수 − 내린 종목 수)
지수는 덩치로 가중합니다. 큰 종목이 오르면 지수가 오릅니다. A/D 라인은 머릿수로 셉니다. 작은 종목도 한 표예요.
그래서 둘이 갈라지면 뜻이 생깁니다. 지수는 오르는데 A/D 라인이 안 따라온다 = 오르는 건 몇몇 큰 종목뿐이다.
시장이 좁아지고 있다는 신호로 읽습니다. 떠받치던 몇이 꺾이면 지수도 꺾인다는 거죠.
2. 말을 숫자로 바꾸기
이 편은 종목을 고르는 규칙이 아닙니다. 시장에 있을지 말지를 정하는 규칙이에요.
지수가 60일 신고점인데 A/D 라인은 60일 신고점이 아니면 (약세 다이버전스)
   → 그 뒤 20거래일 동안 시장에서 빠져 있기
   → 그 밖의 날은 동일가중 시장 보유
A/D 라인이 20일 전보다 높을 때만 들고 있는 변형도 같이 돌렸습니다.
3. 이 편의 숫자를 읽는 법
비교 상대가 다릅니다. 종목 선택 편들은 ‘같은 날 아무 종목이나 산 쪽’과 견줬는데, 이 편은 ‘계속 들고 있는 쪽’ 과 견줍니다.
까닭이 있어요. 시장 타이밍 규칙은 안 팔고 가만히 있는 것을 이겨야 존재할 이유가 생깁니다. 못 이기면 들락날락한 수고와 비용이 전부 손해예요.
그리고 함정이 하나 있습니다. 시장에 있는 날이 적으면 수익률이 낮게 나오는 건 당연합니다. 그러니 이 숫자는 “돈을 벌었나”가 아니라 “빠져 있던 날들이 정말 빠질 만했나” 로 읽어야 해요.
전부 마이너스라면 빠져 있던 날에 시장이 올랐다는 뜻입니다.
4. 그림으로 먼저
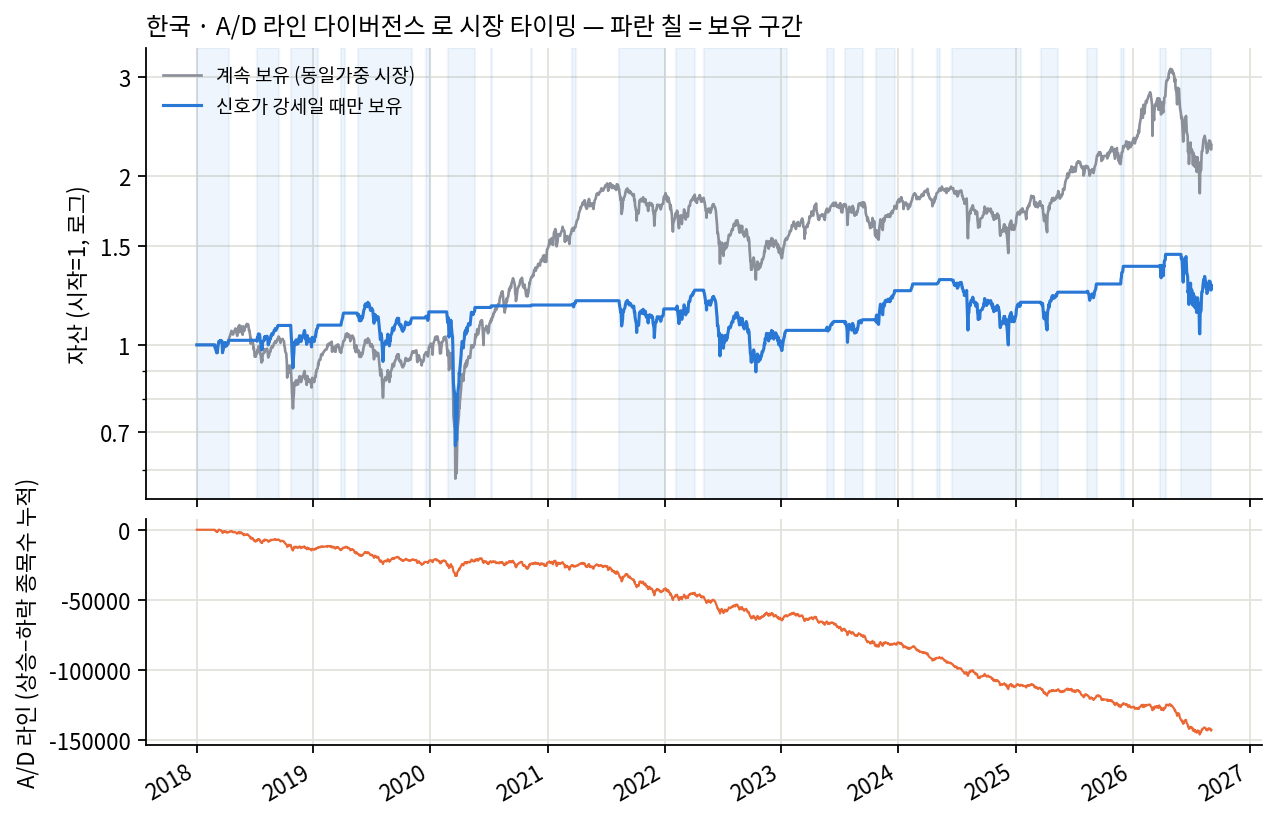
한국 시장입니다(코스피·코스닥 적격 종목 동일가중, 2018~2026). 회색이 붙들고 있던 쪽, 파란 선이 규칙대로 드나든 쪽이에요. 파랗게 칠한 구간이 시장에 들어가 있던 때입니다.
5. 계속 보유를 못 이겼습니다
붙들고 있던 쪽과 견준 연복리 수익률 차이입니다. 값이 플러스라야 드나든 보람이 있었다는 뜻이에요.
| 한국 2018~2022 | 한국 2023~2026 | 미국 2000~2013 | 미국 2014~2026 | |
|---|---|---|---|---|
| 규칙대로 (다이버전스 때 회피) | -8.0 | -6.1 | -5.1 | -26.4 |
| 변형 (A/D 라인 상승 중일 때만 보유) | +7.7 | -12.5 | -1.1 | -7.8 |
규칙대로 건 쪽은 네 칸 다 마이너스입니다. 경고가 나온 뒤 스무 날 동안 시장은 대체로 계속 올랐어요.
미국 뒤 절반의 -26.4%p 를 보세요. 연복리로 26%포인트를 뒤졌다는 뜻입니다. 이 시리즈를 통틀어 가장 큰 손실 칸이에요.
변형 쪽은 한국 앞 절반에서 +7.7이 나왔는데, 나머지 셋이 전부 마이너스입니다. 한 구간에만 있는 플러스는 다음에 반복된다고 볼 수 없습니다.
표본밖 기간에 시장에 있던 비율은 한국 44%, 미국 59%였습니다.
무엇을 재료로 썼나
한국은 60일 평균 거래대금 5억원 이상 보통주만 동일가중(날마다 1,450종쯤), 미국은 500만달러 이상입니다. ETF·ETN은 뺐어요. 신호는 전날까지의 정보로만 판정했습니다.
거래 비용은 안 뺐습니다. 빼면 더 나빠지니까, 비용을 넣지 않고도 졌다는 말이에요.
6. 왜 안 될까 — 경고와 타이밍은 다릅니다
시장 폭이 좁아진다는 관찰 자체는 틀리지 않았습니다.
큰 종목 몇이 지수를 끌고 가는 장은 실제로 취약합니다. 꺾일 때 크게 꺾이기도 하고요.
문제는 그게 언제인지를 안 알려 준다는 것입니다.
폭이 좁아진 상태는 몇 달, 때로는 몇 해씩 이어집니다. 그동안 지수는 계속 오릅니다. 경고를 보고 빠져나간 사람은 그 몇 해를 통째로 놓쳐요. 미국 뒤 절반의 -26.4%p가 정확히 그 모습입니다.
“언젠가 무너진다”는 말은 맞을 수밖에 없습니다. 시장은 언젠가 무너지니까요. 쓸모가 있으려면 언제가 붙어야 하는데, 이 지표에는 그게 없었습니다.
틀렸을 때의 대가가 다릅니다
이 편이 종목 선택 편들과 결정적으로 다른 점입니다.
종목 선택 규칙이 틀리면 −1~2%p쯤 손해를 봅니다. 아무거나 산 것보다 조금 못한 거예요.
시장 타이밍 규칙이 틀리면 상승장을 통째로 놓칩니다. 차원이 다릅니다. 그래서 시장 타이밍 지표에는 종목 선택 지표보다 훨씬 높은 잣대를 대야 합니다.
7. 알아 둘 것
- 국면별로 나누지 않았습니다. 이 지표 자체가 국면을 판정하려는 도구예요. 국면으로 갈라서 평가하면 “국면을 아는 상태에서 국면 판정기를 평가하는” 순환이 됩니다.
- 60일·20일이라는 설정 하나로만 쟀습니다. 창을 바꾸면 신호 수가 달라집니다. 다만 네 칸이 다 마이너스이고 폭이 커서, 설정을 조금 바꿔 부호가 뒤집힐 모양은 아닙니다.
- 시장 폭 자체가 쓸모없다는 뜻이 아닙니다. 위험을 가늠하는 배경 지식으로는 쓸 수 있어요. 여기서 잰 건 그걸 들락날락하는 규칙으로 옮겼을 때 무엇이 남느냐입니다.
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
