여기서 검증하는 내용은 연구부가 고안한 것이 아닙니다. 2026년에 나온 한 개인투자자의 책이 기관·외국인 수급을 종목 선택과 시장 판단에 쓰라고 하는데, 그중 시장 판단 부분을 27년치로 쟀습니다. 책의 표·차트·사례는 옮기지 않아요. 실측만 싣습니다.
외국인이 사면 오른다. 거의 모든 시장 해설이 이 말을 씁니다.
맞습니다. 다만 과거형으로 맞고, 미래형으로는 안 맞습니다. 이 글은 그 차이를 숫자로 가릅니다.
1. 무엇을 쟀고, 무엇을 못 쟀나
원 규칙은 두 갈래입니다.
- 종목 단위 — 시가총액의 1% 이상 기관·외국인 순매수가 들어온 종목을 보라
- 시장 단위 — 외국인이 들어오면 대형주 장세다
종목 단위는 검증하지 못했습니다. 종목별 투자자 순매수의 과거 자료를 확보할 길이 없었어요. 쓸 수 있는 건 최근 30거래일치뿐이라 8년을 거슬러 잴 수가 없습니다.
그래서 시장 합계로 두 번째 주장만 봤습니다.
자료: 코스피·코스닥 투자자별 순매수 거래대금, 1999-01~2026-09 (시장 합계)

신호: 투자자군의 20일 누적 순매수를 최근 250일 분포로 표준화
      → 상위 20%(많이 샀다) / 하위 20%(많이 팔았다)

비교: ① 그 20일 동안 지수가 어땠나   (동행)
      ② 신호 다음날부터 20·60일 지수가 어땠나   (예측)
①과 ②를 갈라 보는 게 이 글의 전부입니다. 흔히 둘을 섞어 말하는데, 투자에 쓸 수 있는 건 ②뿐이에요.
2. 같은 기간 — 교과서대로입니다
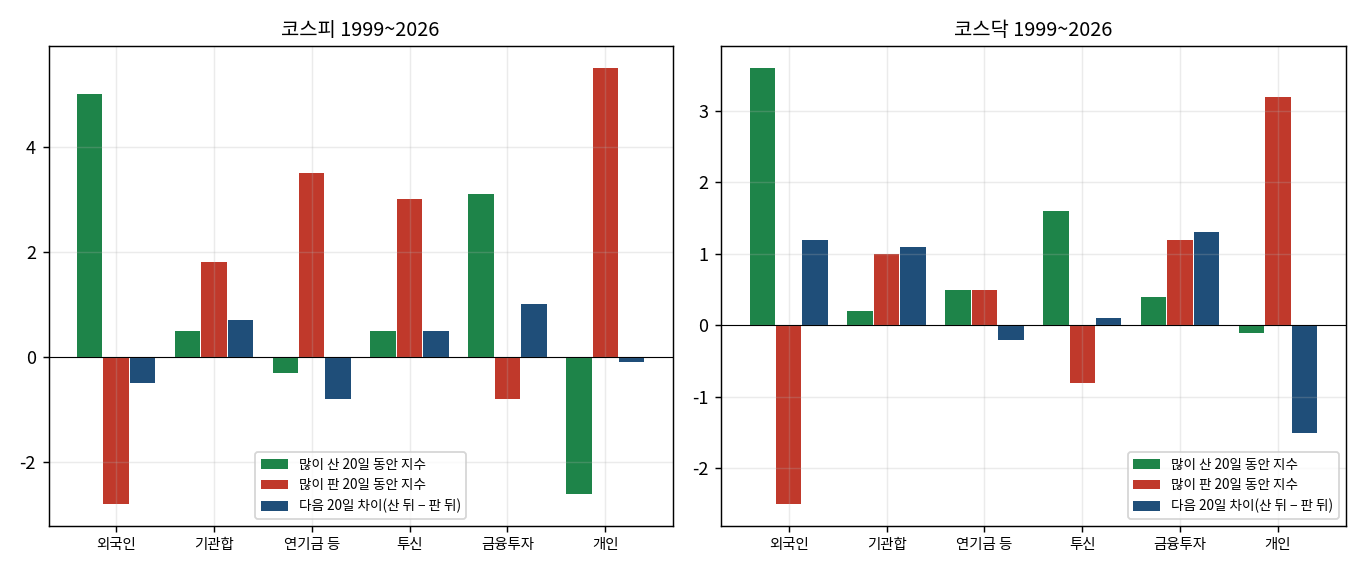
| 코스피 | 같은 20일 지수 (많이 삼 / 많이 팜) | 다음 20일 (삼 / 팜 / 차이) | 다음 60일 차이 |
|---|---|---|---|
| 외국인 | +5.0% · 86% / -2.8% · 25% | +0.8% · 57% / +1.3% · 62% / -0.5%p | -1.0%p |
| 기관합 | +0.5% · 51% / +1.8% · 65% | +1.5% · 64% / +0.9% · 56% / +0.7%p | -0.2%p |
| 연기금 등 | -0.3% · 54% / +3.5% · 68% | +0.4% · 59% / +1.1% · 56% / -0.8%p | -1.8%p |
| 투신 | +0.5% · 51% / +3.0% · 72% | +1.9% · 64% / +1.3% · 58% / +0.5%p | -1.4%p |
| 금융투자 | +3.1% · 66% / -0.8% · 48% | +1.5% · 60% / +0.5% · 54% / +1.0%p | +0.9%p |
| 개인 | -2.6% · 30% / +5.5% · 89% | +0.6% · 53% / +0.7% · 58% / -0.1%p | +1.9%p |
첫 칸부터 보세요.
외국인이 많이 산 20일 동안 코스피는 평균 +5.0%, 승률 86% 입니다. 많이 판 20일은 −2.8%, 승률 25% 예요.
그리고 개인은 정확히 거꾸로입니다. 많이 산 20일이 −2.6%(승률 30%), 많이 판 20일이 +5.5%(승률 89%).
여기까지는 통념 그대로입니다. 외국인이 사면 오르고 개인이 사면 빠져요.
3. 그다음 20일 — 아무것도 없습니다
같은 표의 세 번째 칸입니다.
외국인이 많이 산 다음 20일은 +0.8%(승률 57%), 많이 판 다음 20일은 +1.3%(승률 62%) 입니다.
차이가 −0.5%p 입니다. 부호가 반대예요. 60일로 늘리면 −1.0%p 로 더 벌어집니다.
외국인이 팔고 난 뒤가 사고 난 뒤보다 약간 나았다는 뜻입니다. 물론 이 차이도 의미 있는 크기는 아니에요. 중요한 건 예측력이 0에 가깝다는 것입니다.
코스닥은 부호가 뒤집힙니다
| 코스닥 | 같은 20일 지수 | 다음 20일 (삼 / 팜 / 차이) | 다음 60일 차이 |
|---|---|---|---|
| 외국인 | +3.6% · 75% / -2.5% · 34% | +0.7% · 55% / -0.5% · 48% / +1.2%p | +1.3%p |
| 기관합 | +0.2% · 55% / +1.0% · 51% | +1.1% · 56% / +0.0% · 51% / +1.1%p | -0.1%p |
| 연기금 등 | +0.5% · 59% / +0.5% · 50% | -0.7% · 47% / -0.4% · 50% / -0.2%p | -0.6%p |
| 투신 | +1.6% · 58% / -0.8% · 43% | +0.8% · 54% / +0.7% · 50% / +0.1%p | +2.2%p |
| 금융투자 | +0.4% · 57% / +1.2% · 54% | +0.8% · 56% / -0.5% · 47% / +1.3%p | +2.9%p |
| 개인 | -0.1% · 43% / +3.2% · 71% | -0.4% · 52% / +1.2% · 56% / -1.5%p | -0.9%p |
코스닥 외국인은 다음 20일 +1.2%p 로 코스피와 반대입니다. “코스닥에서는 외국인을 따라가면 되나” 싶은데, 구간을 가르면 사라집니다. 앞 절반(~2012) +3.4%p, 뒤 절반 −1.0%p 로 부호가 뒤집혀요.
한 시기에만 있던 것이라 다음에 반복된다고 볼 수 없습니다.
개인 반대로 하기도 안 됩니다
흔한 조언이 하나 더 있죠. 개인이 팔 때 사라는 것.
코스피 개인은 많이 판 다음 60일이 +1.5%, 많이 산 다음이 +3.4% 입니다. 산 뒤가 오히려 나아요.
같은 기간에는 개인이 사면 빠지는 게 분명한데(−2.6%), 그 뒤로는 반대로도 안 통합니다.
4. 왜 이렇게 되나
수급은 가격의 원인이 아니라 가격과 같은 것입니다.
외국인이 샀다는 건 그만큼 누군가 팔았다는 뜻이고, 사는 쪽이 급했으면 가격이 올라갑니다. 순매수가 많았다는 사실과 지수가 올랐다는 사실은 같은 일을 두 가지 방식으로 적은 것에 가까워요.
그래서 “외국인이 샀으니 오를 것이다”는 이미 오른 것을 보고 오를 거라고 말하는 셈입니다.
앞 편과 같은 결론입니다
7편에서 환율을 쟀을 때도 같은 모양이었습니다. 환율이 3% 넘게 뛴 달의 코스피는 −4.1%(승률 19%)로 선명한데, 다음 달 예측력은 0 이었어요(상관 −0.41 → −0.04).
환율도 수급도 오늘 왜 빠지는지를 설명하는 지표이지 내일 살지를 정하는 지표가 아닙니다.
아침 시황에서 이 둘을 가장 많이 쓰는데, 설명에 쓰는 것과 판단에 쓰는 것은 다릅니다.
5. 정리하면
- 같은 기간은 교과서대로입니다. 외국인이 많이 산 20일 +5.0%(승률 86%), 개인이 많이 산 20일 −2.6%(승률 30%).
- 다음 20일은 예측력이 0입니다. 코스피 외국인 −0.5%p, 60일 −1.0%p 로 오히려 부호가 반대예요.
- 코스닥의 +1.2%p 는 앞 구간에만 있습니다(앞 +3.4%p / 뒤 −1.0%p).
- 개인 반대로 하기도 안 통합니다. 개인이 산 뒤가 판 뒤보다 나았어요.
- 수급은 가격의 원인이 아니라 가격을 달리 적은 것에 가깝습니다.
6. 유의점
- 종목별 수급은 검증하지 못했습니다. 작은 종목에 기관 자금이 시가총액의 1% 넘게 들어오는 경우를 보라는 것이 원 규칙의 핵심인데, 과거 자료가 없어 그 부분을 못 쟀어요. 시장 합계에서 예측력이 없었다고 종목 단위도 그렇다는 뜻은 아닙니다. 다른 질문입니다.
- 20일 누적에 250일 표준화라는 한 가지 정의로 쟀습니다. 5일·60일로 바꿔도 동행은 남고 예측은 생기지 않았어요.
- 기관 안에서도 갈립니다. 증권사 자기매매(금융투자)는 다음 20일 +1.0%p 인데 연기금은 −0.8%p 예요. 다만 금융투자 쪽은 선물과 엮인 차익거래가 섞여 있어 해석이 어렵습니다.
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
