여기서 검증하는 규칙은 연구부가 고안한 것이 아닙니다. 2026년에 나온 한 개인투자자의 책이 계좌를 지키는 리스크 관리로 소개한 것들입니다. 책의 표·차트·사례는 옮기지 않아요. 숫자로 잴 수 있는 부분만 코드로 옮겨 돌린 실측만 싣습니다.
리스크 관리 규칙은 수익률 이야기보다 덜 재미있지만, 실제로 계좌를 남기는 건 이쪽입니다. 그런데 잘 알려진 규칙 중에 숫자로 확인되는 것과 안 되는 것이 섞여 있습니다.
1. 네 가지 규칙
원 규칙은 넷입니다.
- 종목 수는 7~10개가 효율적이고 20개면 지수와 같아진다 — 근거는 에번스와 아처가 1968년에 낸 분산투자 연구입니다
- 한 종목 비중 15% 이하
- 현금은 평시 20~30%, 과열이면 30%, 급락이면 0~10%
- 수익 난 종목을 들고 손실 난 종목을 판다 — 피터 린치가 꽃과 잡초에 비유한 것으로 널리 알려져 있습니다
이 중 숫자로 잴 수 있는 ①·③·④ 를 걸었습니다.
① 전 종목에서 무작위로 n개 → 월초 동일가중 매수 → 월말까지 보유
   200회 반복해서 연 변동성을 잰다

③ 현금 비중 세 방식 비교
   고정 80/20  vs  RSI 연동(과열 70%·과매도 100%·평시 80%)  vs  200일선 연동(위 100%·아래 50%)

④ 과거 20·60·120일 수익으로 5분위 → 다음 20·60·120일 수익 (동일가중)
②번 비중 상한은 뺐습니다. 한 종목에서 날릴 수 있는 돈의 천장을 정하는 규칙이라, 수익률로 좋고 나쁨을 가릴 성질이 아니에요. 종목 10개를 같은 금액씩 담으면 비중이 저절로 10%가 되니 ①번을 지키면 따라오기도 하고요.
2. 종목 수 — 이건 교과서가 맞습니다
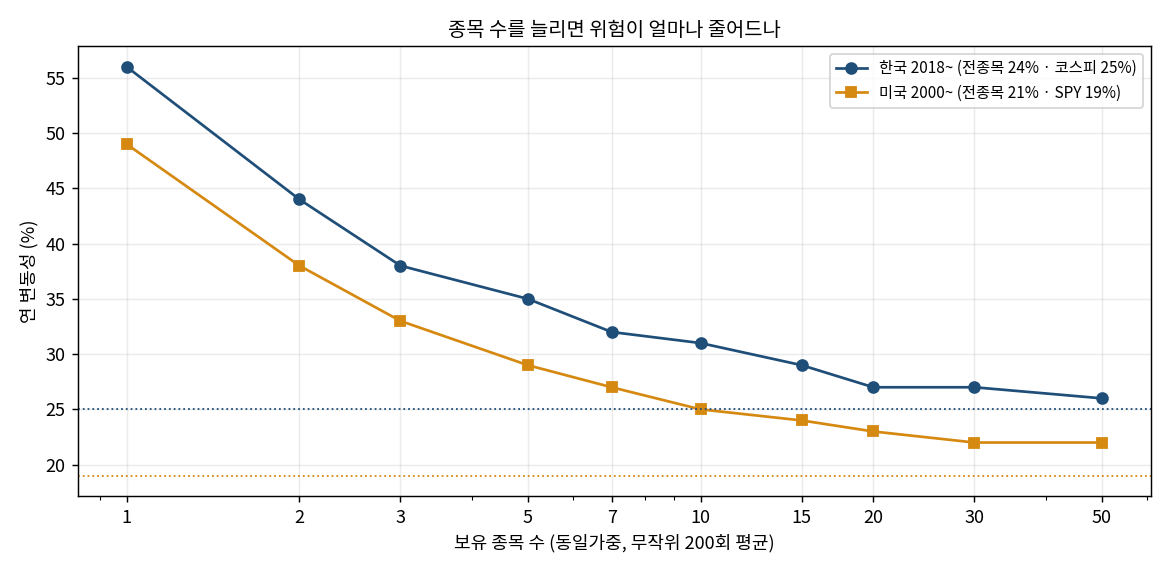
| 종목 수 | 1 | 3 | 5 | 7 | 10 | 20 | 50 | 전종목 | 지수 |
|---|---|---|---|---|---|---|---|---|---|
| 한국 연 변동성 | 56% | 38% | 35% | 32% | 31% | 27% | 26% | 24% | 25% |
| 미국 연 변동성 | 49% | 33% | 29% | 27% | 25% | 23% | 22% | 21% | 19% |
한국은 1종목 56% → 7종목 32% 입니다. 위험이 43% 줄어듭니다.
그다음부터는 완만해요. 10종목 31%, 20종목 27%, 전종목 24%. 지수가 25%니까 20종목이면 이미 지수와 같은 자리입니다. 미국도 모양이 똑같습니다(1종목 49% → 7종목 27% → 20종목 23%).
7~10개면 위험 절반, 20개면 지수 수준 — 실측 그대로입니다. 1968년 연구가 지금 한국 시장에서도 성립합니다.
실용적으로 읽으면 이렇습니다. 20개를 넘겨 들면 관리할 품만 늘고 위험은 더 안 줄어듭니다. 종목이 늘수록 하나하나를 못 들여다보게 되니, 분산은 안 늘고 판단만 흐려지는 구간이에요.
다만 ‘무작위’라는 단서가 큽니다
이 숫자는 전 종목에서 무작위로 뽑았을 때입니다. 같은 업종 10종목은 3종목만큼도 분산이 안 돼요. 반도체 10개를 들고 있으면 종목 수는 10개지만 위험은 1~2종목 수준입니다.
7~10개는 서로 다른 업종일 때의 숫자라는 걸 같이 기억해야 합니다.
3. 현금 비중 — RSI는 일을 안 합니다
| 지수 | 규칙 | CAGR | MDD | 샤프 |
|---|---|---|---|---|
| 코스피 2000~ | 주식 100% | +7.5% | -56% | 0.42 |
| 코스피 2000~ | 고정 80/20 | +6.3% | -48% | 0.41 |
| 코스피 2000~ | 고정 70/30 | +5.7% | -44% | 0.41 |
| 코스피 2000~ | RSI 연동(과열 70%·과매도 100%·평시 80%) | +6.3% | -49% | 0.41 |
| 코스피 2000~ | RSI 반대로(과열 100%·과매도 70%) | +6.2% | -47% | 0.40 |
| 코스피 2000~ | 200일선 연동(위 100%·아래 50%) | +8.0% | -43% | 0.49 |
| SPY 1994~ | 주식 100% | +10.9% | -55% | 0.65 |
| SPY 1994~ | 고정 80/20 | +8.9% | -47% | 0.65 |
| SPY 1994~ | 고정 70/30 | +7.9% | -42% | 0.65 |
| SPY 1994~ | RSI 연동 | +8.8% | -47% | 0.64 |
| SPY 1994~ | RSI 반대로 | +9.0% | -46% | 0.66 |
| SPY 1994~ | 200일선 연동 | +10.7% | -34% | 0.78 |
RSI 연동은 고정 80/20과 숫자가 같습니다
코스피 6.3% 대 6.3%, 낙폭 −49% 대 −48%. 구분이 안 됩니다.
더 분명한 증거가 있어요. 반대로 걸어도 같습니다. 과열에 비중을 늘리고 과매도에 줄이는, 정반대 규칙이 6.2%·−47%입니다.
이유는 간단합니다. RSI 70 위와 30 아래는 한 해에 며칠뿐이에요. 나머지 날은 전부 평시 80%라 고정 80/20과 포지션이 거의 같습니다. 규칙이 작동할 기회가 없는 거죠.
200일선 연동만 다릅니다
코스피 낙폭 −56% → −43%, 미국 −55% → −34%. 수익도 안 깎이고(코스피 7.5% → 8.0%) 샤프도 올라갑니다.
다른 지수로 바꿔도 같습니다.
| 지수 | 주식 100% | 200일선 연동 |
|---|---|---|
| 코스피 2000~ | +7.5% · −56% | +8.0% · −43% |
| 코스닥 2000~ | −0.3% · −72% | +1.1% · −51% |
| S&P500 1990~ | +8.7% · −57% | +8.6% · −34% |
| 나스닥 1990~ | +11.7% · −78% | +11.5% · −63% |
| 닛케이 1990~ | +1.4% · −82% | +2.6% · −64% |
다섯 지수 모두 낙폭이 줄고, 수익은 거의 안 깎입니다.
여기서 나오는 교훈은 이겁니다. 현금을 얼마나 들지보다 언제 드는지가 문제이고, 그 ‘언제’는 RSI가 아니라 추세입니다. 과열·과매도를 맞히려 하지 말고 시장이 내려가는 중인지만 보면 돼요.
4. 꽃과 잡초 — 기간에 따라 답이 뒤집힙니다
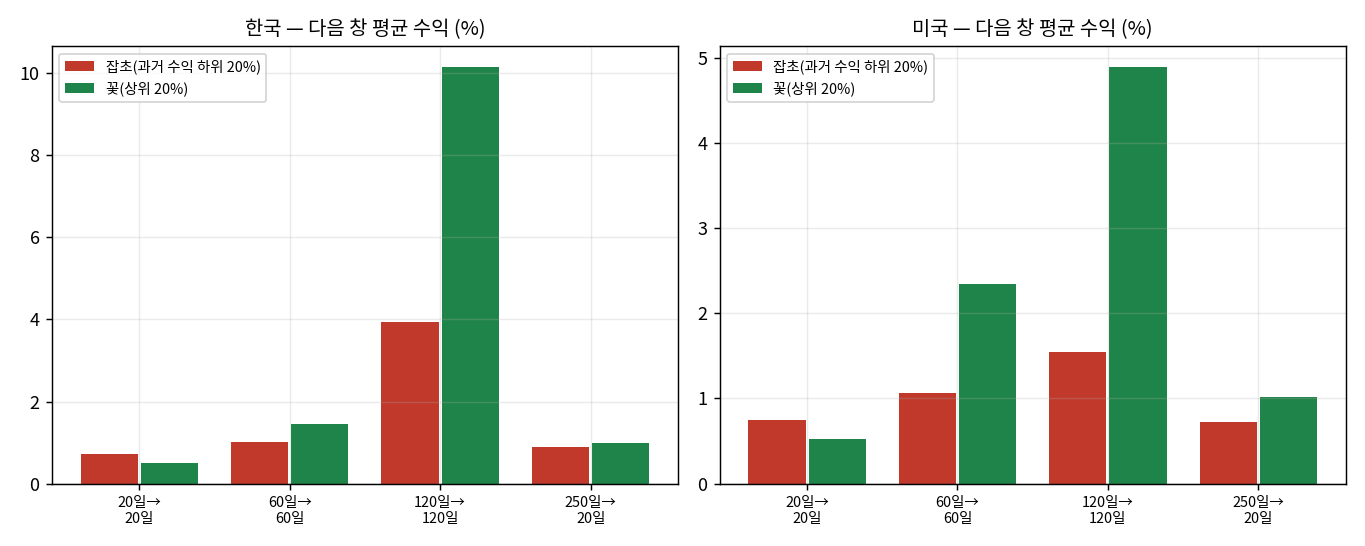
| 과거 창 → 다음 창 | 한국 잡초 | 한국 꽃 | 차이 | 미국 잡초 | 미국 꽃 | 차이 |
|---|---|---|---|---|---|---|
| 20일 → 20일 | +0.73% | +0.51% | -0.21%p | +0.75% | +0.53% | -0.22%p |
| 60일 → 60일 | +1.01% | +1.46% | +0.45%p | +1.06% | +2.35% | +1.30%p |
| 120일 → 120일 | +3.94% | +10.14% | +6.21%p | +1.55% | +4.89% | +3.34%p |
| 250일 → 20일 | +0.89% | +1.00% | +0.11%p | +0.72% | +1.02% | +0.30%p |
한 달 단위에서는 잡초가 이깁니다
한국 −0.21%p, 미국 −0.22%p. 지난달 많이 빠진 종목이 지난달 많이 오른 종목보다 이번 달에 더 올랐습니다. 단기 반전이라고 부르는 현상이에요.
반년 단위에서는 꽃이 크게 이깁니다
한국 +6.21%p, 미국 +3.34%p. 이쪽은 차이가 큽니다.
같은 규칙인데 기간이 답을 뒤집습니다. 진 종목을 덜어 내고 이긴 종목을 남기라는 말은 반년 넘게 들고 갈 때 성립합니다. 월말에 계좌를 손보는 잣대로 쓰면 방향이 반대가 돼요.
월말마다 빨간 종목을 정리하는 습관이 있다면, 그건 이 규칙을 따르는 게 아니라 반대로 하는 것입니다.
5. 정리하면
- 종목 수 7~10개에서 위험이 절반, 20개면 지수 수준. 1968년 연구가 지금도 맞습니다. 단, 서로 다른 업종일 때요.
- RSI로 현금을 조절하는 건 고정 80/20과 같습니다. 반대로 걸어도 같아요. 작동할 날이 한 해에 며칠뿐입니다.
- 200일선 연동은 다섯 지수 전부에서 낙폭을 줄입니다. 코스피 −56% → −43%, 미국 −55% → −34%.
- 꽃과 잡초는 기간이 답을 바꿉니다. 한 달이면 잡초가 이기고, 반년이면 꽃이 크게 이겨요.
6. 유의점
- 손절 8%·15% 규칙은 여기서 안 다룹니다. 2편에서 8% 선이 한국 거래의 66%를 잘라낸다는 걸 봤고, 별도 검증에서는 손절의 개선 효과가 아무 종목이나 산 경우에도 똑같이 붙는 일반 효과였습니다. 15%라고 달라지지 않아요.
- 꽃과 잡초를 지난 수익만으로 갈랐습니다. 원 규칙은 투자 근거가 무너졌는지를 기준 삼는데, 그 판단은 코드로 옮길 수가 없습니다. 다만 이유를 따지지 않고 빨간 종목이라 정리한다면 한 달 단위에서 손해라는 건 분명합니다.
- 쉬는 돈에 이자를 안 붙였습니다. 연 3%를 쳐 주면 현금을 들고 있는 규칙들이 그만큼 올라가지만, 규칙끼리의 순위는 그대로입니다.
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
