여기서 검증하는 내용은 연구부가 고안한 것이 아닙니다. 2026년에 나온 한 개인투자자의 책이 이슈 매매와 일정 매매에서 공시를 재료로 다루는데, 공시 유형마다 그 뒤에 사면 어떻게 되는지를 전수로 잰 글입니다. 책의 표·차트·사례는 옮기지 않아요. 실측만 싣습니다.
공시는 뉴스와 다릅니다. 접수 시각과 유형이 전부 기록으로 남아 있어서, 빠짐없이 세어 볼 수 있어요. 어떤 공시가 호재였다는 인상이 아니라 숫자로 답할 수 있다는 뜻입니다.
열 가지 유형을 골라 봤더니 하나만 통했습니다.
1. 어떻게 쟀나
공시 접수일(t) 종가 확인 → t+1 시가 매수 → t+1+h 종가
h = 1 · 5 · 20 · 60 · 120 거래일

범위: DART 공시 목록 2015~2026 중 43만 건(주요사항보고·거래소공시)
정정·취소 공시 제외 · 같은 종목의 같은 유형이 20일 안에 또 나오면 첫 건만
가격 자료는 2018년 이후
괄호 안의 숫자를 0과 비교하면 안 됩니다
먼저 짚을 게 있어요. 이 기간 한국 시장은 대형주 중심으로 올랐습니다. 그래서 ‘보통 종목’을 아무 날에나 사도 코스피보다 뒤처져요.
분기 실적 공시 3만 6천 건의 코스피 대비 중앙값이 20일 −1.8%p, 120일 −6.8%p 였습니다. 이게 기준선이에요.
아래 표에서 어떤 공시가 코스피 대비 −2%p 라면 나쁜 게 아니라 평범한 것입니다. 0이 아니라 이 기준선과 견줘야 합니다.
2. 열 가지를 한 표에
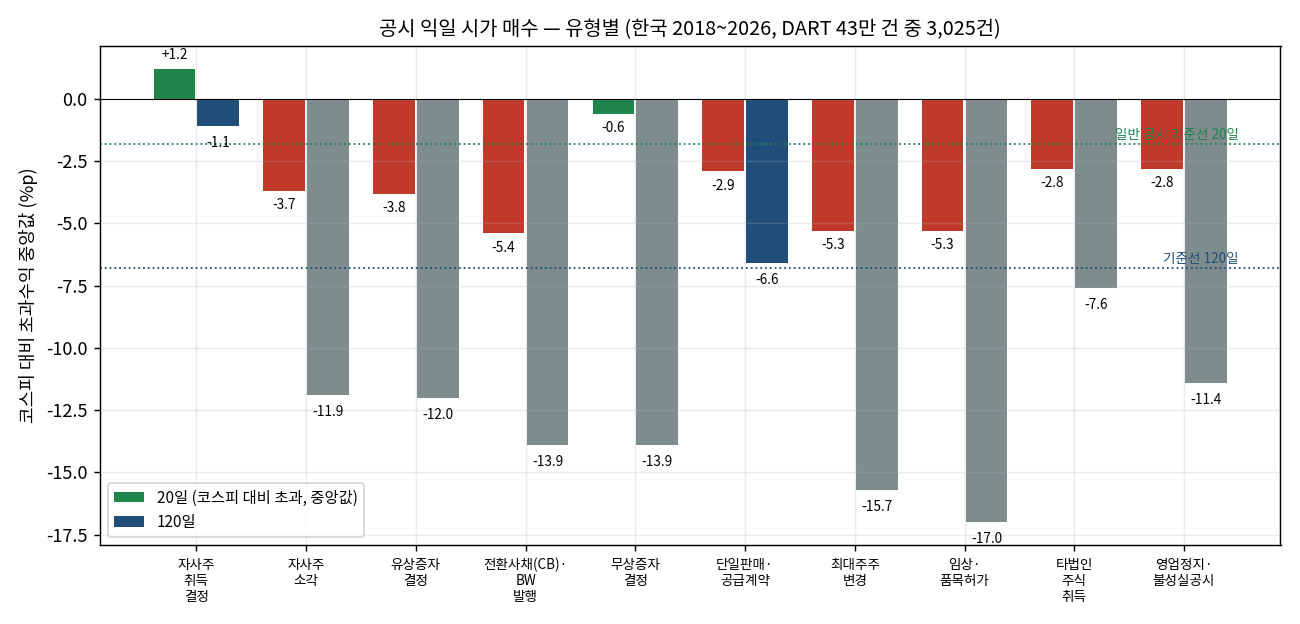
| 공시 유형 | 사건 | 공시일 반응 | 20일 (코스피 대비) | 60일 | 120일 |
|---|---|---|---|---|---|
| 자사주 취득 결정 | 2,502 | +1.0% · 승률 59% | +5.2 · +2.3 · 59% (+1.2) | +8.8 · +2.5 · 55% (-0.2) | +15.8 · +3.8 · 56% (-1.1) |
| 자사주 소각 | 839 | +0.8% · 승률 56% | -0.6 · -1.8 · 42% (-3.7) | +3.9 · -2.6 · 45% (-8.9) | +9.2 · -0.3 · 50% (-11.9) |
| 유상증자 결정 | 2,187 | +0.5% · 승률 48% | -0.9 · -2.9 · 41% (-3.8) | -2.3 · -6.1 · 37% (-8.2) | +1.6 · -8.7 · 39% (-12.0) |
| 전환사채·BW 발행 | 1,553 | +1.1% · 승률 50% | -1.5 · -4.2 · 37% (-5.4) | +0.5 · -9.0 · 34% (-10.1) | +4.5 · -13.2 · 32% (-13.9) |
| 무상증자 결정 | 526 | +4.2% · 승률 67% | +4.9 · +0.1 · 50% (-0.6) | -1.9 · -5.7 · 38% (-8.8) | +0.3 · -10.7 · 36% (-13.9) |
| 단일판매·공급계약 | 6,846 | +0.9% · 승률 56% | -0.2 · -2.1 · 43% (-2.9) | +3.5 · -3.4 · 43% (-5.1) | +9.2 · -3.2 · 45% (-6.6) |
| 최대주주 변경 | 1,141 | +0.8% · 승률 49% | -1.6 · -4.2 · 38% (-5.3) | -2.4 · -8.1 · 35% (-11.6) | +2.8 · -12.3 · 33% (-15.7) |
| 임상·품목허가 | 784 | +0.5% · 승률 50% | -2.3 · -3.7 · 38% (-5.3) | -2.1 · -7.3 · 35% (-11.3) | -0.3 · -12.0 · 34% (-17.0) |
| 타법인 주식 취득 | 2,712 | +0.2% · 승률 49% | -0.8 · -1.7 · 44% (-2.8) | -0.2 · -4.5 · 40% (-6.0) | +2.3 · -5.9 · 41% (-7.6) |
| 영업정지·불성실공시 | 862 | -0.5% · 승률 43% | +0.9 · -1.3 · 45% (-2.8) | +2.5 · -4.3 · 42% (-6.9) | +16.5 · -4.8 · 44% (-11.4) |
숫자는 사건당 수익(%)의 평균 · 중앙 · 승률이고, 괄호는 코스피 대비 초과의 중앙값입니다.
통한 것 — 자사주 취득 결정 하나
2,502건, 20일 뒤 평균 +5.2%·중앙 +2.3%·승률 59%, 코스피 대비 +1.2%p 입니다. 앞서 적은 기준선이 −1.8%p 였으니 3%p 위에 있는 셈이에요.
열 가지 중 유일하게 양(+)입니다. 60일 −0.2, 120일 −1.1%p 인데, 같은 칸의 기준선이 −5.9·−6.8 이니 길게 봐도 계속 앞섭니다.
회사가 자기 주식을 사겠다고 하면 한 달쯤은 받쳐 줍니다.
돈을 찍어 내거나 주인이 바뀌면
- 유상증자 20일 −3.8%p · 120일 −12.0%p
- 전환사채·BW −5.4 · −13.9%p
- 최대주주 변경 −5.3 · −15.7%p
- 임상·품목허가 −5.3 · −17.0%p
승률이 32~41% 입니다. 세 번에 한 번만 맞아요.
주식 수가 늘어나는 공시(증자·CB)는 기존 주주의 몫이 줄어든다는 뜻이고, 그게 반년 넘게 가격에 반영됩니다. 최대주주가 바뀌는 것도, 임상 소식도 마찬가지예요.
임상이 가장 나쁜 게 눈에 띕니다. 120일 −17.0%p. 좋은 소식이 나온 날이 그 재료의 끝인 경우가 많습니다.
재료가 나오는 날이 파는 날 — 두 유형에서 선명합니다
무상증자는 공시 당일 +4.2%, 승률 67% 로 열 가지 중 반응이 가장 큽니다. 그런데 다음날부터는 −0.7%, 60일 −8.8%p 예요.
공급계약도 당일 +0.9% 로 올랐다가 다음날부터 −1.0%(승률 38%), 20일 −2.9%p 입니다.
당일에 가장 크게 오르는 공시가 그다음부터 가장 빨리 식습니다. 공시를 보고 사는 사람은 이미 반응이 끝난 가격을 사는 거예요.
3. 금액을 보면 이야기가 달라집니다
위 표는 ‘자사주를 산다’는 사실만 봤습니다. 원문 13,783건을 받아 금액을 꺼내 다시 쟀어요.
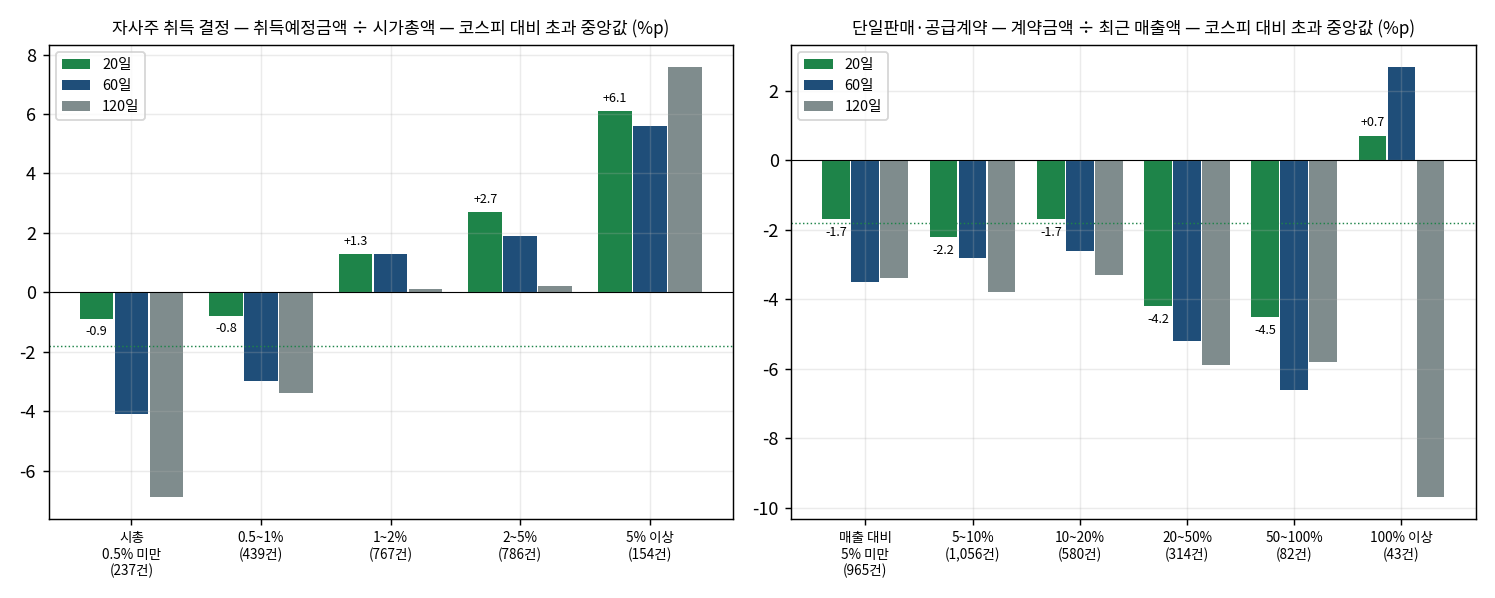
| 자사주 취득예정금액 ÷ 시총 | 사건 | 20일 (코스피 대비) | 60일 | 120일 |
|---|---|---|---|---|
| 시총 0.5% 미만 | 237 | +3.1 · +0.3 · 52% (-0.9) | +4.0 · -0.9 · 48% (-4.1) | +10.2 · +1.6 · 52% (-6.9) |
| 0.5~1% | 439 | +1.5 · +0.2 · 51% (-0.8) | +2.8 · -1.2 · 44% (-3.0) | +7.9 · -0.1 · 50% (-3.4) |
| 1~2% | 767 | +4.8 · +2.3 · 60% (+1.3) | +8.9 · +4.1 · 59% (+1.3) | +14.6 · +3.1 · 55% (+0.1) |
| 2~5% | 786 | +7.9 · +4.2 · 65% (+2.7) | +13.0 · +4.0 · 58% (+1.9) | +21.4 · +6.2 · 60% (+0.2) |
| 5% 이상 | 154 | +11.1 · +5.7 · 64% (+6.1) | +16.4 · +13.0 · 73% (+5.6) | +32.1 · +20.6 · 73% (+7.6) |
자사주 취득이라는 제목만으로는 부족합니다. 금액이 시총의 2%를 넘어야 시장이 움직여요.
1% 미만은 0이거나 마이너스입니다. 시총의 0.5%짜리 자사주 매입은 하겠다고 말한 것 이상의 뜻이 없어요.
5% 이상이면 120일 +32.1%(중앙 +20.6%, 승률 73%) 입니다. 같은 ‘자사주 취득 결정’인데 금액 구간에 따라 이만큼 갈립니다.
직접 취득(660건)과 신탁계약(1,723건)은 차이가 없었습니다. 어떻게 사느냐보다 얼마나 사느냐가 전부예요.
공급계약은 비율이 커도 안 됩니다
| 공급계약 금액 ÷ 최근 매출액 | 사건 | 20일 (코스피 대비) | 60일 | 120일 |
|---|---|---|---|---|
| 매출 대비 5% 미만 | 965 | +1.0 · -0.9 · 46% (-1.7) | +4.9 · -0.6 · 48% (-3.5) | +14.0 · +1.5 · 52% (-3.4) |
| 5~10% | 1,056 | +0.5 · -1.1 · 47% (-2.2) | +4.1 · -0.3 · 49% (-2.8) | +9.6 · -0.6 · 48% (-3.8) |
| 10~20% | 580 | +1.1 · -1.2 · 45% (-1.7) | +3.9 · -1.3 · 47% (-2.6) | +10.5 · +0.3 · 50% (-3.3) |
| 20~50% | 314 | -0.6 · -2.7 · 41% (-4.2) | +0.2 · -2.6 · 44% (-5.2) | +7.1 · -2.2 · 47% (-5.9) |
| 50~100% | 82 | +2.0 · -1.3 · 45% (-4.5) | +0.6 · -4.6 · 41% (-6.6) | +3.4 · -5.2 · 41% (-5.8) |
| 100% 이상 | 43 | +9.8 · +1.2 · 58% (+0.7) | +13.6 · -1.5 · 44% (+2.7) | +16.2 · +1.6 · 51% (-9.7) |
자사주와 정반대입니다. 금액이 클수록 오히려 나빠요. 매출의 20~100%짜리 큰 계약이 20일 −4.2~−4.5%p 로 가장 나쁩니다.
이유는 짐작이 됩니다. 큰 계약일수록 공시 전에 이미 알려져 올라 있고, 공시일에 팔 물량이 많아요. 100% 이상(43건)만 20일 +0.7%p 인데 표본이 너무 작습니다.
4. 의외인 것 — 사는 건 되는데 없애는 건 안 됩니다
자사주 취득은 통하는데 소각은 20일 −3.7%p, 60일 −8.9%p 입니다.
상식과 반대예요. 소각은 주식 수를 영구히 줄이니 취득보다 주주에게 더 좋은 일이어야 합니다.
원인을 들여다보니 공시 이름에 두 가지가 섞여 있었습니다. 주식소각결정 공시에는 자사주 소각뿐 아니라 감자(자본 감소)로 하는 소각도 들어갑니다. 감자는 보통 재무가 나쁜 회사가 하는 일이고, 그쪽이 평균을 끌어내린 걸로 보여요.
공시 이름만으로 유형을 나누면 이런 일이 생깁니다. 소각 공시는 내용을 열어 봐야 합니다.
5. 정리하면
- 열 가지 중 자사주 취득 하나만 통했습니다. 20일 코스피 대비 +1.2%p, 기준선 대비 +3%p.
- 그마저 금액이 시총의 2%를 넘어야 의미가 있어요. 5% 이상이면 120일 +32.1%·승률 73%, 1% 미만은 0 아니면 마이너스입니다.
- 증자·CB·최대주주 변경·임상은 반년 동안 −12~−17%p. 승률 32~41%.
- 당일 반응이 가장 큰 공시가 가장 빨리 식습니다(무상증자 당일 +4.2% → 60일 −8.8%p).
- 공급계약은 자사주와 정반대 — 금액이 클수록 나쁩니다.
6. 유의점
- 공시는 장중에 나옵니다. 접수 시각을 안 쓰고 ‘다음날 시가’로 통일했어요. 장중에 바로 살 수 있으면 공시일 반응(+0.5~+4.2%)의 일부를 더 먹지만, 그건 재현되지 않는 속도 싸움입니다.
- 자사주 취득도 크기는 3%p 입니다. 종목 하나에 걸면 노이즈에 묻혀요. 여러 건에 나눠 담아야 통계가 됩니다.
- 금액·비율은 원문 13,783건으로 봤습니다. 이 방식을 실제로 쓰려면 공시 원문을 그날그날 받아야 해요. 제목만 보고는 2%인지 0.5%인지 알 수 없습니다.
- 2018년 이후 8년입니다. 2015~2017 공시는 목록엔 있지만 가격 자료가 2018년부터라 빠졌어요.
- 유형은 보고서 이름의 키워드로 나눴습니다. 유상증자결정에는 제3자배정과 주주배정이 섞여 있어요. 소각 건이 보여 주듯 이름이 같다고 내용이 같은 건 아닙니다.
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
