여기서 검증하는 내용은 연구부가 고안한 것이 아닙니다. 2026년에 나온 한 개인투자자의 책이 시장 읽는 관점과 ETF 편에서 말한 것들 가운데, 숫자로 걸 수 있는 부분만 골랐습니다. 책의 표·차트·사례는 옮기지 않아요. 실측만 싣습니다.
매일 아침 환율과 유가와 금리를 확인하라는 조언은 흔합니다. 그런데 그걸 보고 무엇을 할 수 있는지는 잘 안 따집니다.
이 글은 세 가지를 잽니다. 환율이 뛰면 피해야 하는지, 유가가 오르면 어느 업종을 사야 하는지, 그리고 레버리지 ETF가 정말 오래 들면 깎이는지.
1. 무엇을 걸었나
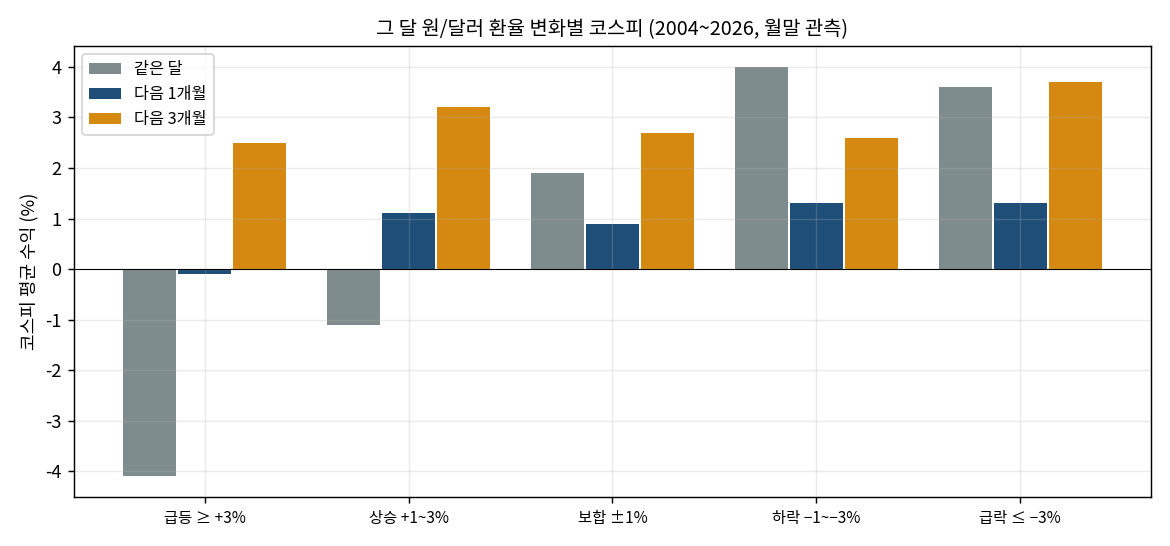
① 원/달러가 그 달 크게 오르면(≥ +3%)
   코스피는 같은 달·다음 1개월·다음 3개월에 어땠나 (2004~2026)

② 유가가 한 분기에 10% 이상 오른 뒤 다음 분기
   화학(정유)·운송(항공·해운)·전기가스·유통(상사)이 코스피보다 얼마나 더·덜 갔나

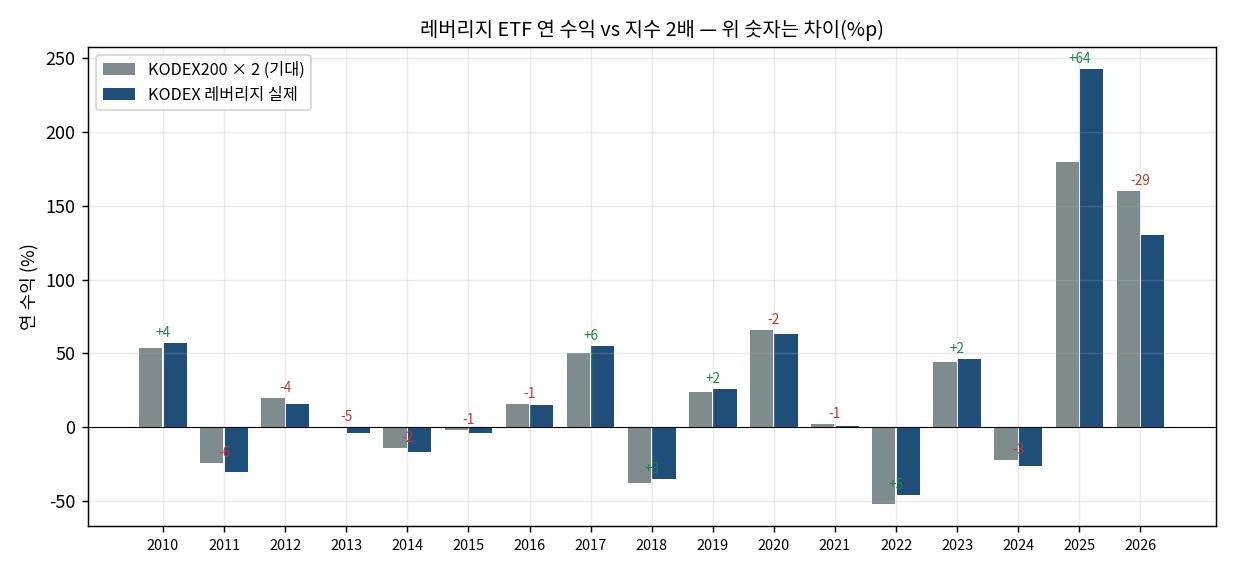
③ 레버리지 ETF가 16년 동안 기초지수의 2배를 냈나 (2010-02~2026-09)
2. 환율 — 맞는데, 쓸 수가 없습니다
| 그 달 환율 변화 | 개월 수 | 같은 달 코스피 | 다음 1개월 | 다음 3개월 |
|---|---|---|---|---|
| 급등 ≥ +3% | 31 | -4.1% (승률 19%) | -0.1% (45%) | +2.5% (61%) |
| 상승 +1~3% | 67 | -1.1% (승률 39%) | +1.1% (54%) | +3.2% (60%) |
| 보합 ±1% | 88 | +1.9% (승률 60%) | +0.9% (61%) | +2.7% (59%) |
| 하락 −1~−3% | 51 | +4.0% (승률 86%) | +1.3% (59%) | +2.6% (63%) |
| 급락 ≤ −3% | 32 | +3.6% (승률 75%) | +1.3% (56%) | +3.7% (72%) |
같은 달은 선명합니다
환율이 3% 넘게 뛴 달의 코스피는 평균 −4.1%, 승률 19% 입니다. 열 달 중 여덟 달이 마이너스예요. 반대로 환율이 1~3% 내린 달은 +4.0%, 승률 86% 입니다.
표를 위에서 아래로 읽으면 환율이 내릴수록 코스피가 좋아지는 게 한 줄로 이어집니다. 외국인이 원화가 약해질 때 팔고 강해질 때 산다는 설명과 맞아요. 상관계수도 −0.41로 뚜렷합니다.
그런데 다음 달은 아무것도 아닙니다
같은 급등 달 뒤의 다음 1개월은 −0.1%, 승률 45% 입니다. 동전 던지기예요. 상관계수가 −0.41에서 −0.04 로 떨어집니다.
환율은 동행 지표이지 선행 지표가 아닙니다.
이게 실용적으로 뜻하는 바는 분명해요. 아침에 환율이 급등한 걸 보고 “오늘 시장이 안 좋겠구나”는 맞습니다. 그런데 그 판단은 이미 가격에 들어간 뒤예요. 그걸 보고 팔면 빠진 다음에 파는 겁니다.
한 줄 더 읽을 게 있습니다. 3개월 뒤는 어느 구간에서 출발하든 +2.5~3.7%로 비슷합니다. 환율이 뭘 했든 분기 단위로는 차이가 사라져요.
3. 유가 — 정유가 반대로 나왔습니다
| 섹터 | 유가 분기 +10% 뒤 다음 분기 (코스피 대비) | 유가 −10% 뒤 | 상관 |
|---|---|---|---|
| 화학(정유 포함) | -2.9%p (n=30, 양수 47%) | +2.8%p (n=18, 양수 61%) | -0.31 |
| 운송·창고(항공·해운) | -0.2%p (n=30, 양수 63%) | -1.7%p (n=18, 양수 39%) | -0.06 |
| 전기·가스(유틸리티) | -4.7%p (n=30, 양수 40%) | +1.3%p (n=18, 양수 50%) | -0.15 |
| 유통(상사 포함) | -1.4%p (n=30, 양수 37%) | -0.6%p (n=18, 양수 44%) | -0.15 |
통념은 유가가 오르면 정유와 상사가 좋고 항공·해운·유틸리티가 나쁘다는 것입니다.
맞은 쪽 — 유틸리티 −4.7%p 입니다. 연료비가 오르는데 요금은 못 올리니 그대로 눌립니다. 운송도 −0.2%p 로 약하게 맞아요.
반대로 나온 쪽 — 화학(정유 포함)이 −2.9%p 입니다. 유가가 오른 다음 분기에 정유주도 코스피보다 못 갔습니다.
왜 그럴까요. 둘이 겹쳐 있습니다.
- 정유는 유가가 아니라 정제마진을 따라갑니다. 원유를 비싸게 샀다고 제품을 그만큼 비싸게 파는 게 아니에요. 유가가 오르면 오히려 마진이 눌리는 국면도 있습니다.
- 한국 화학 업종 지수에는 정유보다 석유화학이 더 큽니다. 석유화학은 원유가 원가라 유가 상승이 그대로 비용이에요.
그래서 유가가 올랐으니 정유를 산다는 건 업종 지수 수준에서는 성립하지 않았습니다.
4. 레버리지 — 깎이는 건 맞는데, 조건이 있습니다
| 기초지수 ETF | 레버리지 ETF | 2배 기대 | |
|---|---|---|---|
| 16년 누적 | +403% | +982% | +806% |
| CAGR · MDD | +10.5% · −41% | +15.9% · −68% |
레버리지 ETF를 오래 들면 변동성 때문에 2배를 못 따라간다는 이야기가 널리 퍼져 있습니다.
연 단위로는 맞습니다. 2011년 −6%p, 2013년 −5%p, 2012년 −4%p 처럼 지수가 횡보한 해에는 2배 기대에 못 미칩니다. 오르내림이 반복되면 매일 2배를 맞추는 과정에서 원금이 조금씩 깎여요.
그런데 16년 합계는 +982% 로 2배 기대 +806% 를 넘었습니다.
2025년 한 해가 다 채웠어요. 그해 +243%로 2배 기대보다 +64%p 앞섰습니다. 추세가 한 방향으로 강한 해에는 매일 2배 복리가 2배 이상을 만듭니다. 깎이는 것과 같은 원리가 반대로 작동하는 거예요.
그러니 정확한 말은 이렇습니다 — 잠식은 횡보장에서 납니다. 장기 보유가 무조건 손해라는 뜻이 아니에요.
진짜 문제는 다른 데 있습니다
MDD −68% 입니다.
기초지수가 −41% 빠질 때 레버리지는 −68% 빠집니다. 거기서 본전까지 오려면 세 배 넘게 벌어야 해요. 2022년에도 −46%였습니다.
앞서 1편에서 과매도 매수에 2배를 걸어 봤을 때도 같은 모양이었습니다. 수익은 거의 안 늘고(+1.9% → +2.2%) 낙폭만 −39%에서 −68%로 커졌어요.
레버리지의 위험은 2배가 안 된다가 아니라 2배로 떨어진다는 쪽입니다.
5. 정리하면
- 환율은 같은 달을 설명하고 다음 달은 못 맞힙니다. 상관이 −0.41에서 −0.04로 떨어져요. 보고 파는 건 이미 빠진 뒤입니다.
- 유가 상승에 유틸리티가 눌리는 건 맞습니다(−4.7%p). 그런데 정유가 좋아진다는 쪽은 반대로 나왔습니다(−2.9%p).
- 레버리지 잠식은 횡보장 이야기입니다. 16년 합계는 2배 기대를 넘었어요. 문제는 잠식이 아니라 낙폭 −68% 입니다.
6. 유의점
- 유가와 섹터 관계는 KRX 업종 지수로 쟀습니다. 정유 3사만 따로 묶으면 결과가 다를 수 있어요. 업종 지수 안의 구성이 결론을 바꾸는 전형적인 경우입니다.
- 매일 아침 유가·구리·환율·금리를 확인하는 습관 자체가 쓸모없다는 뜻이 아닙니다. 종목을 고를 때의 배경 지식으로는 쓸 수 있어요. 다만 규칙으로 옮기면 남는 게 거의 없다는 게 여기서 잰 결과입니다.
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
