여기서 검증하는 규칙은 연구부가 고안한 것이 아닙니다. 2026년에 나온 한 개인투자자의 책이 저평가 성장주 투자로 소개한 방법입니다. 책의 표·차트·사례는 옮기지 않아요. 숫자로 옮길 수 있는 조건만 떼어 코드로 구현했고, 그 실측만 싣습니다.
분기 실적이 크게 좋아졌는데 주가는 아직 싼 회사. 발표를 보고 사서 시장이 알아줄 때까지 기다린다 — 말이 되는 이야기입니다.
이 글은 그게 숫자로도 되는지를 봅니다. 결론을 먼저 적으면, 공시를 보고 사는 건 늦습니다. 다만 “얼마나 늦는지”와 “그래도 남는 게 있는지”는 갈라서 봐야 합니다.
1. 무엇을 어떻게 걸었나
원 규칙은 정성 분석이 절반입니다 — 사업 모델, 경쟁사, 경영진. 그건 재현할 수 없으니 숫자 조건만 옮겼습니다.
분기 실적이 접수된 날(YoY 값이 갱신된 날) 종가 확인
→ 다음날 시가 매수 → 20·60·120·250거래일 보유

조건: 매출 YoY ≥ 50% & 영업이익 YoY ≥ 50% & PER ≤ 10
비교군: 모든 공시 · 역성장 공시 · 고평가 성장(PER>30) · 코스피
비교군을 넷이나 둔 이유가 있습니다. “성장주를 샀더니 플러스였다”는 말은 아무 정보가 없어요. 같은 기간 아무 공시나 보고 산 사람, 실적이 나빠진 회사를 산 사람과 견줘야 규칙의 몫이 보입니다.
재무 자료는 접수일 기준입니다. 공시 전에는 알 수 없는 숫자를 쓰지 않았어요. 뒤집어 말하면 이 결과는 정확히 “공시를 보고 사는 사람”의 결과입니다.
2. 가격은 공시 전에 이미 움직입니다
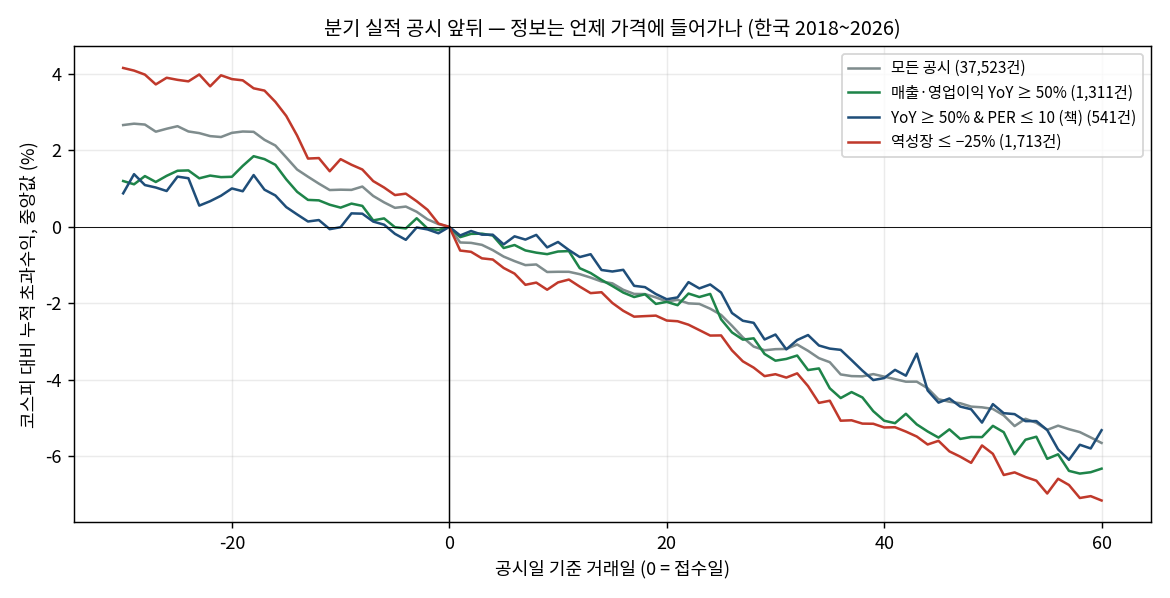
접수일을 0으로 놓고 앞 30일·뒤 60일의 코스피 대비 누적 초과수익(중앙값)입니다.
네 선이 모두 내려가는 건 전략 탓이 아닙니다. 이 기간(2018~2026) 코스피가 대형주 중심으로 올라서, ‘중앙값 종목’은 늘 지수보다 뒤처졌어요. 볼 것은 선의 방향이 아니라 선들 사이의 간격입니다.
공시 전 20일
- 성장 공시 종목: 코스피 대비 −1.7%p
- 역성장 공시 종목: 코스피 대비 −3.8%p
실적이 나쁜 회사는 공시가 나오기 전에 이미 더 빠져 있습니다. 지수를 빼지 않은 원수익으로 보면 성장 +2.0%, 역성장 −1.0%예요.
공시 당일과 그 뒤
접수일 당일 반응은 성장 +0.6%, 역성장 +0.1%로 거의 없습니다. 그리고 공시 뒤 60일은 네 그룹이 같은 기울기로 내려갑니다.
이게 이 글에서 가장 중요한 그림입니다. 정보는 공시 전에 이미 가격에 들어가 있습니다. 통로는 셋이에요 — 잠정실적(대형주는 먼저 나옵니다), 애널리스트 추정치, 그리고 같은 업종에서 먼저 발표한 회사의 실적.
공시가 뜨는 순간은 “새 정보가 들어오는 때”가 아니라 “이미 알려진 것이 확인되는 때” 에 가깝습니다.
3. 그래서 숫자로는
한국 2018-06~2026년 분기 공시 36,586건. 사건당 수익(%)은 평균·중앙·승률 순이고, 괄호는 코스피 대비 초과의 중앙값입니다.
| 조건 | 사건 | 20일 | 60일 | 120일 | 250일 |
|---|---|---|---|---|---|
| 모든 공시 (기준선) | 36,586 | +2.3 · +0.0 · 50% (-1.8) | +2.9 · -2.2 · 45% (-5.9) | +7.2 · -2.6 · 46% (-6.8) | +12.0 · -7.0 · 42% (-12.3) |
| 매출 YoY≥25% | 7,200 | +1.8 · -0.7 · 47% (-2.0) | +2.3 · -3.5 · 43% (-5.8) | +7.1 · -4.9 · 43% (-7.3) | +11.6 · -9.7 · 40% (-13.1) |
| 매출·영업이익 YoY≥25% | 3,909 | +1.7 · -0.5 · 48% (-1.8) | +2.5 · -3.2 · 44% (-5.1) | +7.0 · -4.4 · 44% (-6.2) | +12.9 · -8.2 · 41% (-10.9) |
| 매출·영업이익 YoY≥50% | 1,273 | +1.4 · -0.6 · 48% (-2.2) | +1.3 · -4.4 · 42% (-7.0) | +4.0 · -6.7 · 41% (-7.5) | +9.2 · -11.9 · 38% (-13.5) |
| 매출·영업이익 YoY≥50% & PER≤10 (원 규칙) | 525 | +0.3 · -1.1 · 46% (-1.5) | +0.7 · -3.3 · 45% (-5.5) | +4.1 · -6.2 · 43% (-5.8) | +7.8 · -8.8 · 40% (-8.4) |
| 매출·영업이익 YoY≥100% & PER≤10 | 149 | -0.4 · -1.4 · 46% (-2.0) | +0.6 · -4.3 · 47% (-7.0) | +3.1 · -7.1 · 39% (-6.7) | -6.1 · -18.0 · 29% (-14.1) |
| 매출·영업이익 YoY≥50% & PER>30 (고평가 성장) | 207 | +0.3 · -1.3 · 46% (-5.1) | +0.1 · -6.2 · 40% (-8.6) | -0.4 · -8.1 · 37% (-8.4) | +6.9 · -16.8 · 34% (-19.5) |
| 매출·영업이익 YoY≥50% & PER≤10 & 공시일 +15%↑ | 8 | +5.3 · +7.1 · 62% (+3.8) | +3.4 · -5.8 · 50% (-1.5) | +59.7 · +17.5 · 50% (+1.5) | +62.1 · +10.7 · 50% (-6.1) |
| 매출·영업이익 YoY≤−25% (역성장) | 1,685 | +2.0 · -0.1 · 49% (-2.2) | +2.1 · -2.7 · 45% (-7.1) | +7.0 · -3.9 · 45% (-9.0) | +10.2 · -7.6 · 43% (-14.6) |
원 규칙은 250일 뒤 코스피 대비 −8.4%p
마이너스입니다. 다만 모든 공시(−12.3%p)보다는 낫습니다. 조건이 일을 하긴 해요.
문제는 역성장 공시(−14.6%p)와의 차이가 5~6%p뿐이라는 점입니다. 실적이 50% 넘게 늘고 PER이 10 이하인 회사와, 실적이 25% 넘게 줄어든 회사. 1년 뒤 성적 차이가 그 정도입니다.
성장률이 클수록 나쁩니다
YoY 100% 이상에 PER 10 이하로 더 조이면 250일 −6.1%(코스피 대비 −14.1%p)로 더 나빠집니다.
조건을 세게 걸수록 좋아져야 할 것 같은데 반대예요. 이유는 급증 자체가 일회성일 때가 많기 때문입니다. 자산을 팔았거나, 작년이 워낙 나빠서 기저효과가 난 경우죠. 그런 성장은 다음 분기에 사라집니다.
성장률의 절대값보다 ‘기대 대비 어땠나’가 중요한데, 숫자 조건만으로는 그 구분이 안 됩니다.
책 사례와 닮은 조합은 8건입니다
원 규칙의 대표 사례는 급증한 실적에 낮은 PER, 그리고 발표일 급등까지 겹친 경우입니다. 그 모양을 그대로 옮겨 “공시일 +15% 이상”까지 붙이면 8년간 8건이 나옵니다.
숫자는 좋아 보여요(120일 평균 +59.7%). 그런데 8건으로는 아무 판단도 못 합니다. 승률이 50%고, 한두 건이 전체를 만들었을 겁니다.
4. 미국은 — 방향은 맞습니다
미국은 월말 격자(TTM 매출이 갱신된 달, 다음 달 말 진입)라 최대 한 달 지연이 있습니다. 영업이익과 PER 자료가 없어서 매출 증가율과 PSR을 대신 썼습니다.
| 조건 | 사건 | 3개월 | 6개월 | 12개월 |
|---|---|---|---|---|
| 모든 갱신 (기준선) | 98,258 | +4.1 · +2.5 · 57% (-1.4) | +8.2 · +4.6 · 58% (-2.8) | +15.6 · +8.5 · 60% (-5.9) |
| 매출 YoY≥25% | 17,788 | +3.2 · +1.2 · 53% (-2.0) | +5.9 · +2.1 · 53% (-4.2) | +14.8 · +4.5 · 54% (-9.3) |
| 매출 YoY≥50% | 7,796 | +2.8 · +0.2 · 50% (-3.1) | +5.4 · +0.1 · 50% (-6.1) | +15.5 · +1.8 · 52% (-11.7) |
| 매출 YoY≥50% & PSR≤1 (저평가 성장) | 1,104 | +3.3 · +2.2 · 53% (-1.0) | +6.4 · +2.3 · 53% (-3.4) | +36.7 · +9.1 · 58% (-5.3) |
| 매출 YoY≥50% & PSR≤2 | 2,172 | +2.0 · +1.1 · 52% (-2.0) | +3.8 · +1.5 · 52% (-4.6) | +23.1 · +5.3 · 55% (-8.5) |
| 매출 YoY≥50% & PSR>10 (고평가 성장) | 2,543 | +2.3 · -2.7 · 46% (-5.6) | +4.2 · -3.3 · 46% (-10.2) | +7.7 · -7.3 · 45% (-19.5) |
| 매출 YoY≤−25% (역성장) | 4,515 | +9.1 · +1.4 · 53% (-2.8) | +15.3 · +2.6 · 54% (-5.6) | +25.8 · +2.0 · 52% (-10.2) |
미국도 공시 뒤 진입은 SPY 아래입니다(12개월 −5.9%p).
그런데 여기서 원 규칙의 핵심이 확인됩니다. 저평가 성장(PSR≤1)이 고평가 성장(PSR>10)보다 12개월에 +14%p 앞섭니다(−5.3 대 −19.5).
성장하는 회사를 싸게 사라는 방향 자체는 맞습니다. 다만 초과수익을 내는 쪽이 아니라 덜 지는 쪽으로 맞아요. 같은 성장주라도 비싸게 사면 1년 뒤 −19.5%p입니다.
평균 +36.7%는 소수의 대박이 만든 숫자이고 중앙값은 +9.1% 입니다. 둘을 같이 봐야 해요.
5. 정리하면
- 공시를 보고 사는 건 늦습니다. 정보가 공시 전에 이미 가격에 들어가 있고, 공시 뒤 60일은 성장도 역성장도 같은 기울기로 움직입니다.
- 원 규칙은 250일 뒤 코스피 대비 −8.4%p. 아무 공시나 산 것(−12.3%p)보다는 낫지만, 역성장 공시(−14.6%p)와 5~6%p 차이입니다.
- 조건을 더 세게 걸면 더 나빠집니다. YoY 100% 이상은 −14.1%p. 급증은 일회성인 경우가 많아요.
- ‘성장하는데 싸다’는 방향 자체는 맞습니다. 미국에서 저평가 성장이 고평가 성장보다 12개월 +14%p. 이기는 게 아니라 덜 지는 것이지만요.
- 책 사례를 닮은 조합은 8년에 8건입니다. 판단할 수 있는 표본이 아니에요.
6. 유의점
- 원 규칙은 정성 분석이 절반입니다. 거기서 나오는 초과수익이 있다면 이 숫자에는 들어 있지 않아요. 재현할 수 없는 부분이라 각자 판단할 몫입니다.
- 분기 공시는 분기 말 45일 뒤에 나옵니다. 대형주의 잠정실적은 그보다 먼저 나오고요. 그림의 ‘공시 전 20일’이 그 흔적입니다.
- 한국 자료는 2018년 6월부터라 8년치입니다. 미국은 2010년까지 거슬러 가지만 판정이 월 단위여서 진입 시점이 성깁니다.
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
