여기서 검증하는 규칙은 연구부가 고안한 것이 아닙니다. 2026년에 나온 한 개인투자자의 책이 상승장 대응법으로 제시한 신고가 추세추종이고, 그 원형은 윌리엄 오닐이 만든 CANSLIM입니다. 책의 표·차트·사례는 옮기지 않아요. 같은 규칙을 코드로 구현해 우리 자료에 돌린 실측만 싣습니다.
52주 신고가를 뚫은 종목을 사는 이유는 단순해요. 그 가격 위에서 산 사람이 아무도 없으니 “본전만 오면 팔아야지” 하고 기다리는 물량이 없다는 겁니다. 저항이 비어 있으니 더 간다는 거죠.
이 글은 그 아이디어가 아니라 거기에 붙은 손절 규칙을 봅니다. 결론부터 말하면, 한국에서는 그 손절이 전략을 망칩니다.
1. 무엇을 어떻게 걸었나
사는 규칙
종가 > 직전 250거래일 최고가          (52주 신고가 돌파)
AND 거래량 ≥ 20일 평균의 2배          (대량 거래 동반)
→ 다음날 시가 매수
파는 규칙 (원 규칙)
① 저가가 매수가 −8%에 닿으면 그날 손절
② 종가가 +24%에 닿으면 절반 매도, 남은 절반의 손절선은 본전으로 올림
③ 종가가 50일선 아래로 내려가면 전량 매도
④ 최대 250거래일
여기에 청산을 바꾼 판(손절만 / 손절 없이 50일선만 / 고정 20일), 시장 필터(지수가 200일선 위일 때만 진입), 실적 필터(매출 YoY 25% 이상)를 각각 따로 돌렸습니다.
범위와 비용
한국은 2018~2026년 보통주 중 60일 평균 거래대금 5억 원 이상, 미국은 2001~2026년 500만 달러 이상입니다. 종목당 한 포지션만 잡고, 열려 있는 포지션은 같은 금액씩 나눠 들고, 왕복 30bp를 뺐어요. 표의 ‘포트 CAGR’은 신호가 난 종목을 전부 규칙대로 굴렸을 때의 자산곡선입니다.
2. 두 사례 — 잘된 쪽과 안 된 쪽
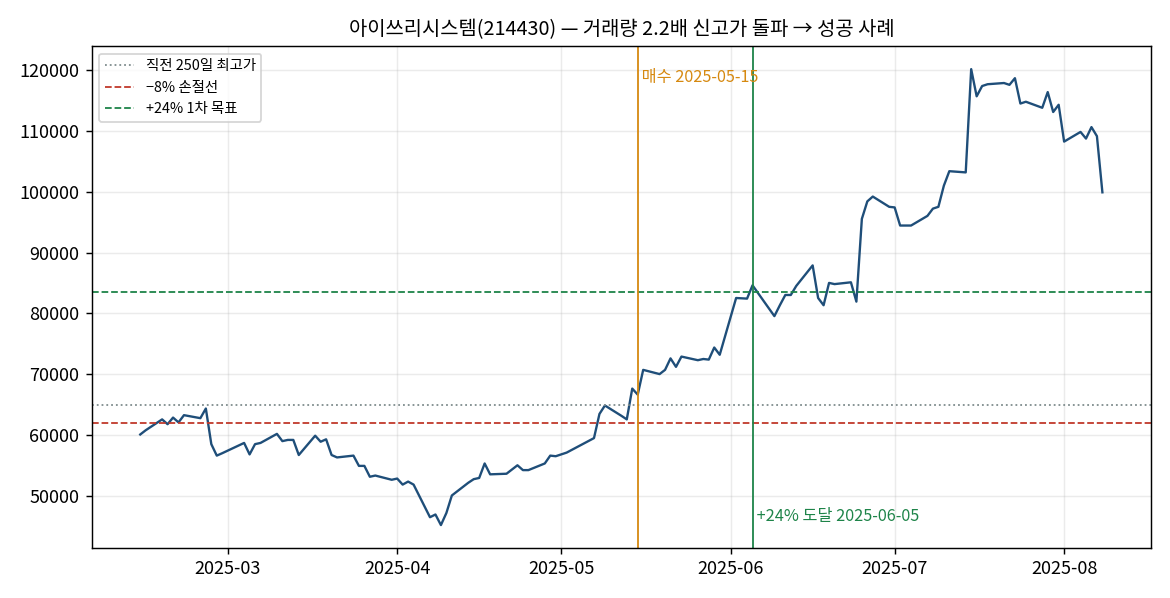
아이쓰리시스템은 2025년 5월 15일 거래량을 동반하며 신고가를 뚫었어요. 다음날 시가에 사서 6월 5일 +24%에 닿았습니다. 규칙이 설계된 대로 작동한 경우예요.
같은 규칙이 코위버에서는 2024년 12월 30일에 사서 2025년 1월 9일 −8% 손절로 끝났어요. 열흘 만입니다.
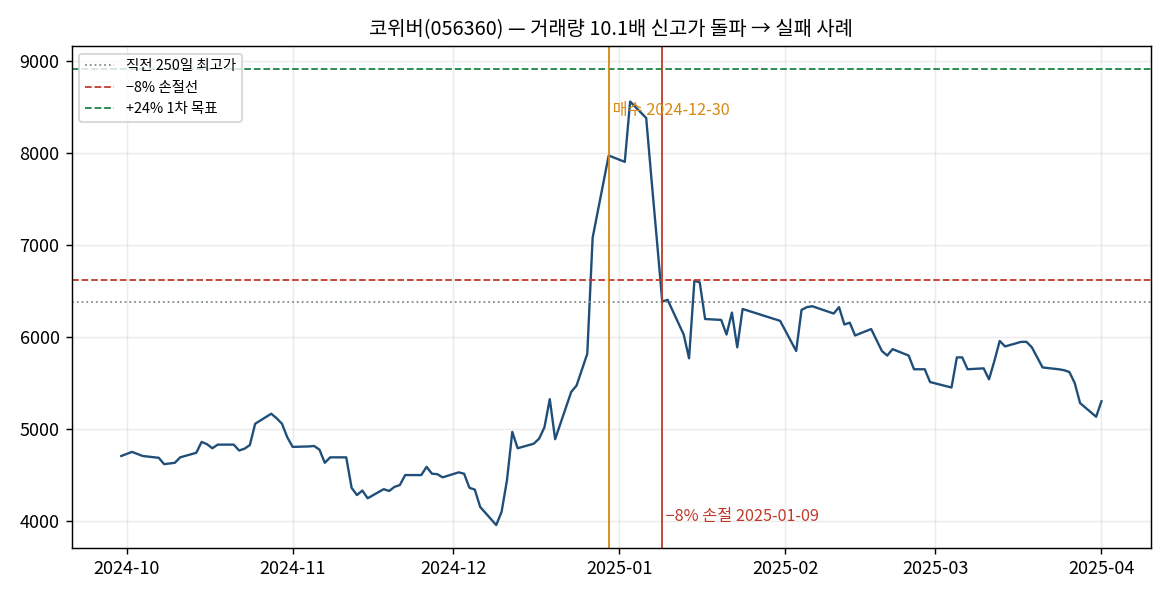
두 종목은 무작위로 골랐습니다. 그런데 아래 숫자를 보면 알겠지만, 한국에서 실제로 흔한 쪽은 손절로 끝나는 두 번째 경우입니다. 열 번에 여섯 번 반이에요.
3. 전 종목에 걸어 보면
| 청산 규칙 | 🇰🇷 거래 · 승률 · 손절률 | 🇰🇷 평균 · 손익비 | 🇰🇷 포트 CAGR · MDD | 🇺🇸 거래 · 승률 · 손절률 | 🇺🇸 포트 CAGR · MDD |
|---|---|---|---|---|---|
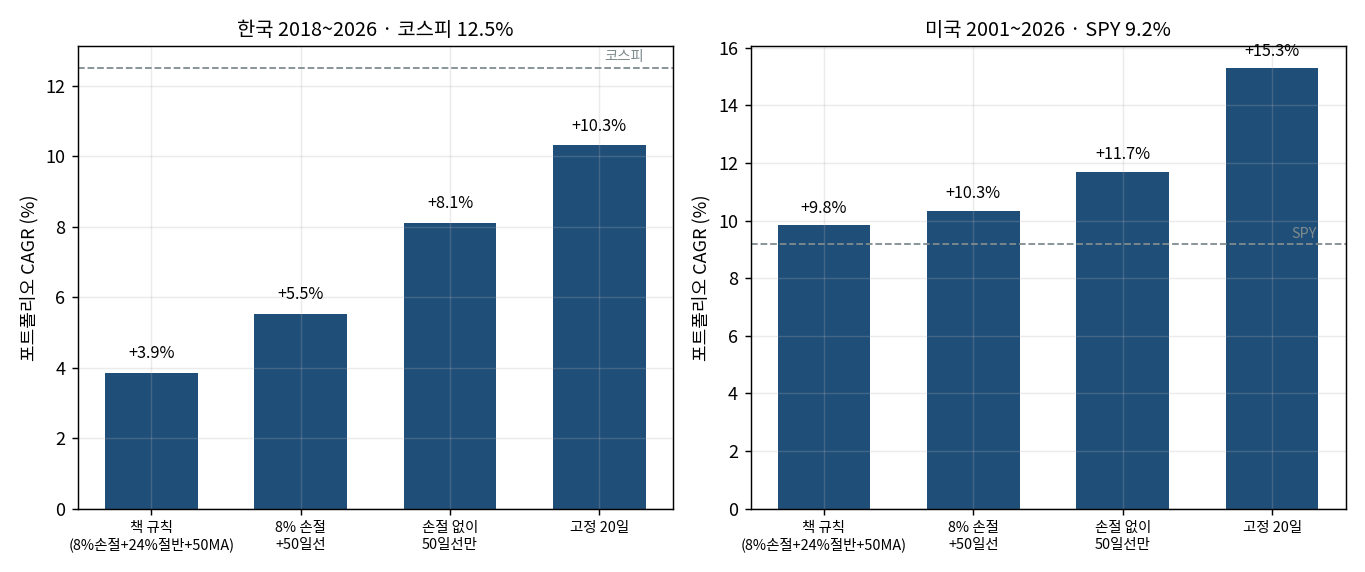
| 책 규칙 | 11,494 · 25% · 66% | +0.7% · 3.4 | +3.9% · -45% | 49,373 · 35% · 35% | +9.8% · -43% |
| 손절 없이 50일선만 | 9,204 · 33% · 7% | +2.4% · 2.6 | +8.1% · -46% | 46,447 · 39% · 9% | +11.7% · -37% |
| + 지수>200일선 (M) | 9,342 · 26% · 66% | +1.2% · 3.4 | +15.1% · -42% | 45,139 · 36% · 34% | +12.6% · -22% |
| 지수 계속 보유 | +12.5% · −44% | +9.2% · −55% |
한국에서 거래의 66%가 손절로 끝납니다
이 한 줄이 이 글의 핵심이에요. 열 번 사면 여섯 번 반은 −8%에서 잘려 나갑니다.
왜 그럴까요. 8%라는 숫자가 한국 개별주의 하루 이틀 움직임 안쪽이기 때문입니다. 신고가를 뚫은 종목은 원래 변동성이 큰 상태예요. 그런 종목이 돌파 뒤 이틀쯤 숨 고르기를 하면 8%는 쉽게 지나갑니다. 방향이 틀려서 잘리는 게 아니라 흔들림에 잘리는 거예요.
미국은 같은 규칙에 손절률이 35%입니다. 절반도 안 돼요. 오닐의 8%는 미국 대형 성장주를 보고 정한 폭이고, 그 시장에서는 8%가 ‘추세가 꺾였다’는 신호로 작동합니다. 한국 중소형주에서는 그냥 ‘오늘 좀 빠졌다’예요.
손익비가 좋아도 승률이 낮으면
승률 25%에 손익비 3.4입니다. 이 방식은 세 번에 한 번만 맞아도 남는다는 셈법 위에 서 있어요. 이기면 지는 것의 3.4배를 버니 산수 자체는 틀리지 않습니다.
문제는 그 산수가 승률 33%를 전제로 한다는 겁니다. 그런데 실제로 세어 보면 네 번에 한 번꼴, 즉 22~26% 구간이에요. 세 번에 한 번과 네 번에 한 번은 손익비 3.4를 곱했을 때 본전 언저리냐 아래냐를 가릅니다. 거기서 거래비용까지 빼면 남는 게 연 3.9% 입니다. 같은 기간 코스피는 12.5%였어요.
손절을 아예 빼고 50일선 이탈만 쓰면 승률이 33%로 올라가고 연 8.1%가 됩니다. 손절을 뺐더니 나아진 거예요. 그래도 지수에는 못 미칩니다.
살아남는 건 시장 필터 하나입니다
지수가 200일선 위일 때만 진입하는 조건을 붙이면 한국이 +15.1% 로 코스피(12.5%)를 넘습니다. 미국은 수익보다 낙폭 쪽이 극적이에요. −43%에서 −22% 로 절반이 됩니다.
이유는 생각해 보면 당연합니다. 지수가 200일선 아래라는 건 시장 전체가 내려가는 중이라는 뜻이에요. 그 와중에 신고가를 뚫는 종목이 있긴 하지만, 시장이 끌어내리면 같이 무너집니다. 개별 종목의 돌파는 시장 방향을 못 이겨요.
오닐의 CANSLIM에서 M이 마지막 글자인데, 실측에서는 첫 관문이어야 합니다. 앞의 여섯 글자를 아무리 잘 맞춰도 M이 아니면 안 돼요.
4. 실적 필터 — 좋아 보이는 숫자를 반으로 갈라야 하는 이유
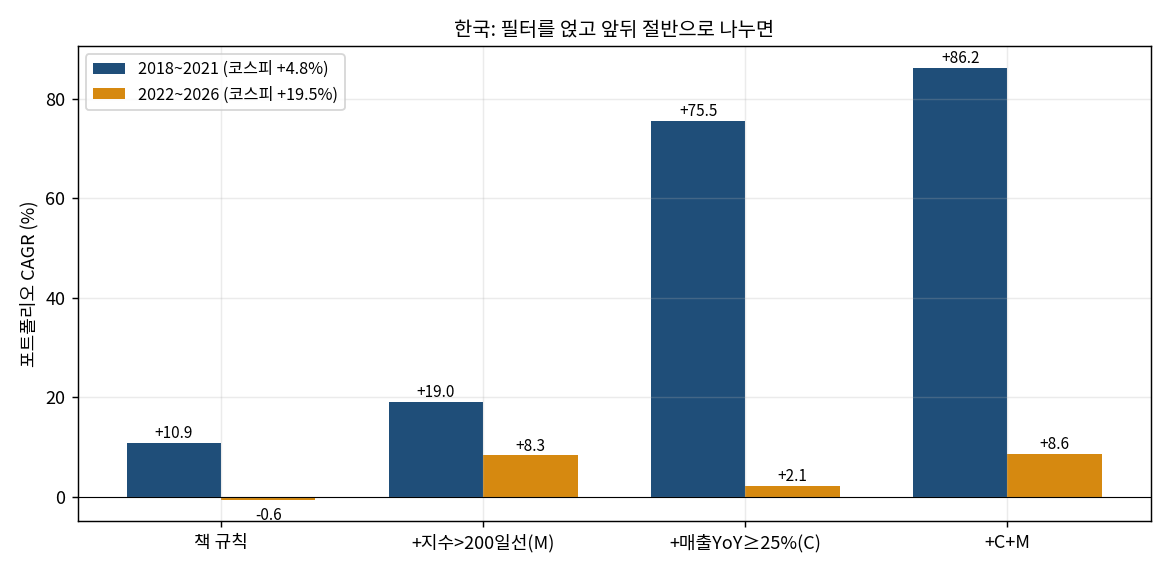
매출이 전년 대비 25% 이상 늘어난 종목만 남기면 한국 전체 구간 CAGR이 +31.6% 로 뜁니다. 지수의 두 배가 넘어요. 여기서 멈추면 “실적 필터가 답이다”가 됩니다.
구간을 반으로 가르면 이렇게 됩니다.
- 2018~2021년 +75.5%
- 2022~2026년 +2.1% (같은 기간 코스피 +19.5%)
한 번의 랠리가 전부입니다. 2020~21년 중소형 성장주가 크게 올랐던 구간이 전체 숫자를 떠받치고 있고, 그 뒤로는 지수에 한참 뒤집니다. 이렇게 한 시기에 몰린 성적은 다음 구간에서 되풀이되지 않아요.
그리고 또 하나. 이 필터를 통과해 동시에 들고 있는 종목이 14~23개뿐이에요. 종목이 적으면 그중 한둘이 크게 오른 것이 전체를 끌어올립니다. 숫자가 전략의 힘인지 몇 종목의 운인지 구분이 안 돼요.
미국에서는 실적 필터가 오히려 성적을 낮춥니다(2010년 이후 +5.6%, 필터 없이 +7.2%).
반면 시장 필터는 앞뒤 두 구간 모두 기본형보다 나았어요. 이 차이가 “믿을 수 있는 개선”과 “그때 잘 맞았던 숫자”를 가릅니다.
5. 정리하면
- 8% 손절은 한국에 안 맞습니다. 손절률 한국 66% 대 미국 35%. 방향이 틀려서가 아니라 변동폭 안쪽이라 잘립니다.
- 손절을 빼면 오히려 나아집니다. 연 3.9% → 8.1%. 그래도 지수(12.5%)에는 못 미쳐요.
- 시장 필터만 남습니다. 지수가 200일선 위일 때만 사면 한국 15.1%로 지수를 넘고, 미국은 낙폭이 −43%에서 −22%로 줄어요.
- 실적 필터의 +31.6%는 시기 효과입니다. 앞 구간 +75.5%, 뒤 구간 +2.1%로 갈립니다. 한쪽 구간이 떠받친 성적은 그 구간이 지나면 사라져요.
- 좋아 보이는 숫자는 반으로 갈라 보세요. 앞뒤 둘 다 좋아야 믿을 만합니다.
6. 유의점
- 손절선을 쓰려면 고정 퍼센트보다 변동성(ATR)이나 지지선 기준이 맞습니다. 다만 그쪽도 별도 검증에서 “신호 자체를 살리지는 못한다”고 나왔어요. 손절은 낙폭을 줄이는 장치이지 수익을 만드는 장치가 아닙니다.
- 종목당 한 포지션에 동일가중이라 실제 계좌와는 다릅니다. 종목 수를 7~10개로 줄이면 위 숫자 위에 어느 종목을 골랐느냐는 운이 더 얹혀요.
- 대량 거래 조건(20일 평균의 2배)은 한국에서 성과를 못 바꿨어요. 걸러지는 건수만 15%쯤 줄어듭니다. 미국에서는 붙이는 쪽이 오히려 나빴습니다(조건 없이 11.8%, 붙이면 9.8%).
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
