여기서 검증하는 규칙은 연구부가 고안한 것이 아닙니다. 2026년에 나온 한 개인투자자의 책이 이슈 트레이딩으로 소개한 매매 가운데, 규칙으로 옮길 수 있는 부분만 떼어 낸 것입니다. 이슈의 크기를 판단하는 건 사람 몫이라 여기서는 ‘상한가’라는 결과만 신호로 썼어요. 책의 표·차트·사례는 옮기지 않습니다.
큰 뉴스가 터지면 관련주가 상한가로 갑니다. 그다음 날 사면 어떻게 될까요.
결론부터 적으면 — 어떤 방식으로 팔아도 평균이 마이너스입니다. 그런데 그 안에 원 규칙이 맞힌 대목도 분명히 있어서, 그 둘을 갈라 보는 게 이 글입니다.
1. 무엇을 쟀나
원 규칙은 두 갈래입니다.
① 개장 전에 주문을 걸어 점상한가(시가부터 상한가)로 체결되면
   → 다음날 갭에 판다
② 상한가 다음날부터 분할매수
   → 5일선·10일선 이탈을 기준으로 판다
여기서 이슈가 얼마나 큰지 고르는 부분은 재현할 수 없습니다. 사람의 판단이니까요. 그래서 이 글은 “상한가라는 결과가 난 뒤, 고르지 않고 전부 규칙대로 하면” 을 잽니다.
범위는 한국 2018~2026년, 상한가 4,843건 전수입니다. 상한가 제도가 2015년 6월에 15%에서 30%로 바뀌었는데, 이 기간은 전부 30% 시대라 기준이 한 가지입니다.
2. 갭은 실제로 뜹니다 — 그런데 살 수가 없습니다
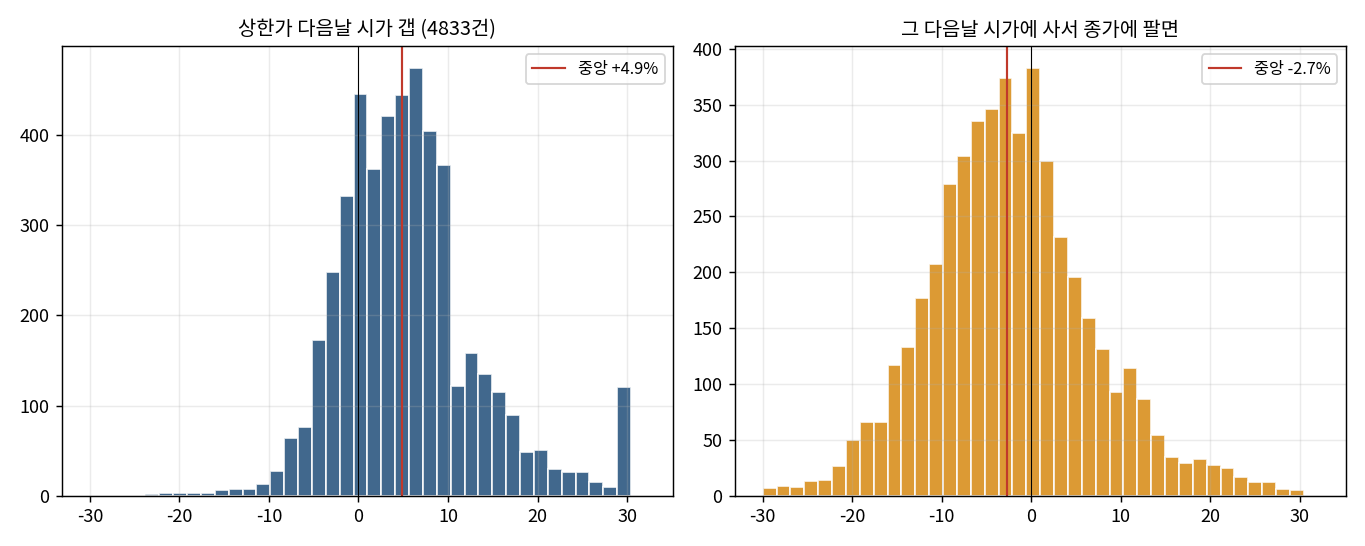
상한가 종가 대비 다음날 시가는 평균 +5.6%, 열 번 중 일곱 번 갭이 뜹니다.
시가부터 상한가로 끝난 점상한가(188건)만 보면 다음날 갭이 +12.2%, 84% 입니다. 점상한가로 잡아 다음날 갭에 넘긴다는 발상의 근거는 숫자로 맞습니다.
문제는 그 가격에 살 수 있느냐입니다.
점상한가는 매수 주문이 산더미처럼 쌓여 체결이 안 되는 상태예요. 사고 싶어도 못 삽니다. 원 규칙에도 체결이 안 될 경우를 전제한 단서가 달려 있습니다.
여기에 숨은 함정이 하나 더 있어요. 체결되는 날은 갭이 안 뜨는 날일 가능성이 큽니다. 내 주문이 받아들여졌다는 건 누군가 그 가격에 팔았다는 뜻이고, 그만큼 매수세가 약했다는 뜻이니까요. 실측 +12.2%는 “체결됐다면”의 숫자이지 실제로 받을 수 있는 수익이 아닙니다.
반대 방향은 분명합니다. 다음날 시가에 사서 그날 종가에 팔면 평균 −2.3%, 승률 36% 입니다. 갭이 뜬 자리에서 산 사람이 그 갭을 당일에 돌려줍니다.
3. 다음날 사서 규칙대로 팔면
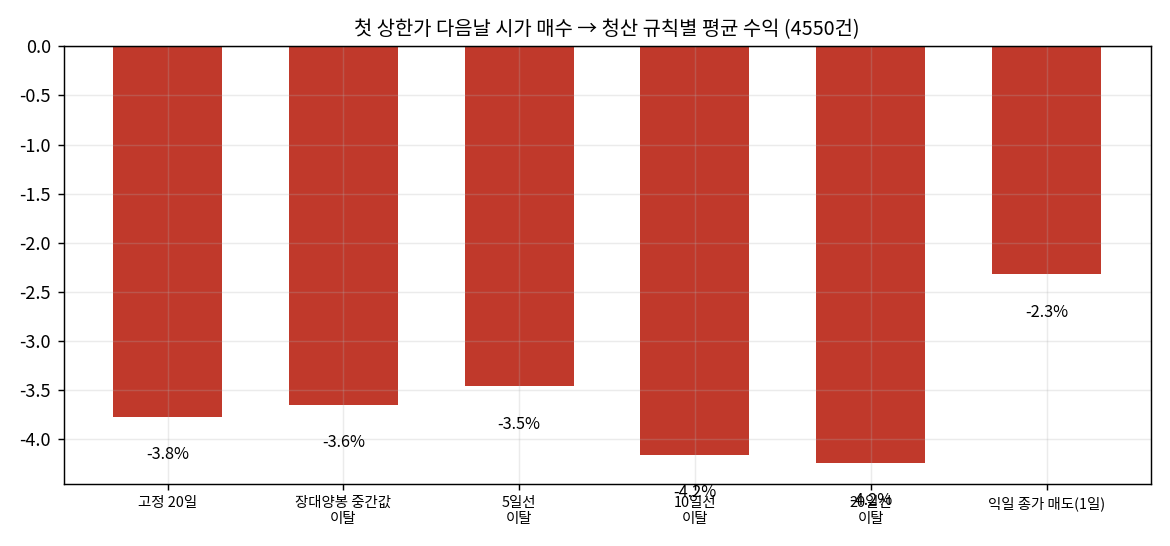
| 청산 규칙 | 평균 · 중앙 · 승률 | 평균 보유일 |
|---|---|---|
| 고정 20일 | -3.77 · -11.16 · 32% (n=4543) | 21.0 |
| 장대양봉 중간값 이탈(종가) | -3.65 · -11.90 · 23% (n=4554) | 11.5 |
| 5일선 이탈(종가) | -3.46 · -7.32 · 27% (n=4555) | 4.7 |
| 10일선 이탈(종가) | -4.16 · -9.75 · 26% (n=4554) | 8.5 |
| 20일선 이탈(종가) | -4.24 · -11.81 · 27% (n=4553) | 13.7 |
| 익일 종가 매도(1일) | -2.32 · -2.72 · 36% (n=4557) | 1.0 |
여섯 가지 전부 마이너스입니다.
중앙값을 보세요. 평균이 −3.5% 쯤인데 중앙값은 −7%에서 −12% 입니다. 평균보다 중앙값이 훨씬 나쁘다는 건 대부분은 크게 잃고 가끔 크게 버는 분포라는 뜻이에요. 승률 23~32%가 그걸 말합니다.
열 번 사면 일곱 번은 손실이고, 가끔 터지는 한두 번이 평균을 그나마 −3%대로 끌어올립니다.
원 규칙이 맞은 부분 — 파는 순서
흥미로운 건 파는 규칙의 순서가 맞다는 점입니다.
- 5일선 이탈 −3.46% (가장 덜 나쁨, 평균 4.7일 보유)
- 10일선 이탈 −4.16%
- 20일선 이탈 −4.24%
- 고정 20일 −3.77%
빨리 나올수록 덜 잃습니다. 5일선 이탈에서 나누어 팔기 시작해 10일선에서 전량 정리하라는 순서는, 손실을 가장 작게 끝내는 차례와 일치합니다.
그러니까 정확히 말하면 — “빨리 나와라”는 맞고, “들어가라”가 틀렸습니다. 매도 규칙은 잘 만들어졌는데 진입 자리 자체가 손실입니다. 좋은 매도 규칙은 손실을 줄일 뿐 플러스로 바꾸지 못해요.
첫 상한가면 다를까
연속 상한가가 아니라 첫 상한가(직전 5일 안에 상한가 없음)만 골라 봐도 결과가 같습니다. 첫 상한가 4,628건이 −3.0%(익일 종가 기준), 연속 상한가 215건도 마찬가지예요.
“아직 안 간 종목을 잡는다”는 생각이 숫자로는 성립하지 않습니다.
4. 같이 본 것 — 코스닥의 11~4월
원 규칙에는 일정매매 쪽 주장도 있습니다. 코스닥이 8~10월에 약하고 11~4월에 강하다는 것이고, 이유로 대주주 양도세 회피 매도를 듭니다.
2000년 10월부터 코스닥 월별 평균입니다.
| 월 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 평균 | +4.6 | +1.0 | +1.0 | +2.6 | +0.1 | -2.3 | -1.0 | -0.7 | -2.0 | -1.0 | +1.8 | +0.1 |
| 승률 | 58 | 58 | 62 | 73 | 50 | 46 | 42 | 50 | 46 | 48 | 50 | 50 |
11~4월 누적 평균 +10.5%·승률 69%, 8~10월은 −3.7%·38% 입니다.
이건 맞습니다. 그리고 앞 절반(~2013) +9.0%, 뒤 절반(2014~) +11.9%로 최근이 오히려 더 강합니다. 앞뒤 둘 다 같은 방향이라 한 시기의 우연으로 보기 어려워요.
다만 같은 방식으로 본 “코스닥 제약의 11~12월 강세, 1월 하락”은 약합니다. 11~12월이 코스닥 대비 +1.3%p(양수인 해 56%)에 그치고, 1월 하락은 +0.0%p로 아예 없었습니다.
5. 정리하면
- 상한가 다음날 매수는 어떤 청산 규칙으로도 마이너스입니다. 여섯 가지 전부, 승률 23~32%.
- 중앙값이 평균보다 훨씬 나쁩니다(−7~−12% 대 −3%대). 대부분 잃고 가끔 크게 버는 분포예요.
- 파는 규칙은 맞았습니다. 빨리 나올수록 덜 잃어요. 문제는 사는 자리입니다.
- 점상한가의 +12.2% 갭은 살 수 없는 가격입니다. 체결되는 날은 갭이 안 뜨는 날일 가능성이 커요.
- 코스닥 11~4월 강세는 실재합니다. 앞뒤 구간 모두에서, 최근이 더 강합니다.
6. 유의점
- 위 결과는 이슈를 고르지 않은 전수입니다. 원 규칙은 나라 전체가 들썩이는 이슈에서 선두 종목만 골라내라고 하는데, 그렇게 추리면 달라질 수 있어요. 다만 그 선별은 검증할 수가 없습니다. 검증할 수 없는 부분에 수익이 있다는 건 재현이 안 된다는 뜻이기도 합니다.
- 거래비용(왕복 30bp)을 안 뺀 숫자입니다. 빼면 더 나빠집니다.
- 상한가 제도가 2015년 6월에 바뀌었지만 이 기간은 전부 30% 시대라 기준이 섞이지 않았습니다.
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
