여기서 다루는 규칙들은 연구부가 고안한 것이 아닙니다. 2026년에 나온 한 개인투자자의 책이 소개한 여러 전략을 하나씩 검증하고 나서, 다섯 개에 공통으로 남은 것을 정리한 글입니다. 책의 표·차트·사례는 옮기지 않아요. 같은 규칙을 코드로 구현해 돌린 실측만 싣습니다.
전략을 하나씩 검증하다 보면 보통은 각자 다른 이유로 무너집니다. 그런데 이번에는 다섯 개가 전부 같은 자리에서 갈렸습니다.
1. 다섯 번 검증하고 남은 하나
이 시리즈에서 전 종목에 걸어 본 것들입니다.
- 지수 과매도 매수 (1편)
- 52주 신고가 추세추종 (2편)
- 상한가 다음날 매수 (4편)
- 실적 공시 뒤 매수 (5편)
- 현금 비중 조절 (6편)
어느 것도 지수를 이기지 못했습니다. 각각의 결론은 각 편에 적었어요.
그런데 결과표를 나란히 놓으니 한 가지가 되풀이됐습니다. 지수가 200일 이동평균 위에 있을 때로 진입을 제한하면 성적이 오르고 낙폭이 줄어듭니다. 전략의 종류와 상관없이요.
이 글에서 정리한 규칙은 이것 하나입니다.
지수 종가 > 200일 이동평균  →  전략 실행
지수 종가 < 200일 이동평균  →  쉬거나 비중 절반
원 규칙에서는 이것이 CANSLIM 의 M(market direction, 시장 방향)에 해당하고 마지막 관문으로 배치돼 있습니다. 실측에서는 첫 관문이어야 했습니다.
2. 200일선 아래였던 날이 얼마나 되나
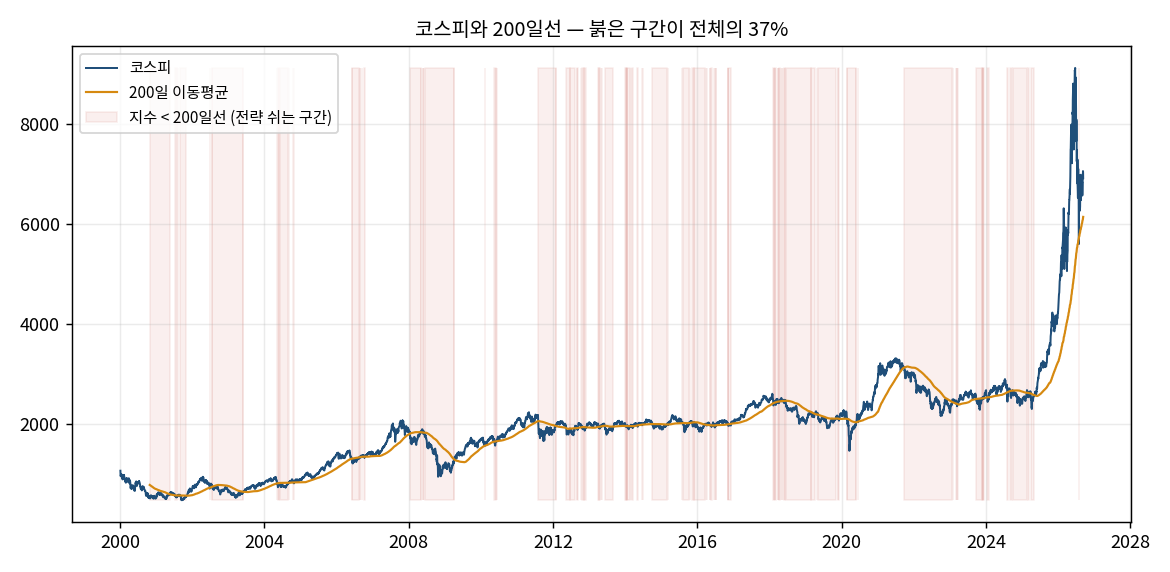
코스피가 200일선 아래였던 날은 2000년 이후 전체의 37% 입니다.
3년 중 1년 넘게가 그 상태라는 뜻이에요. 적지 않습니다. 이 구간을 쉬는 것만으로 무엇이 달라지는지가 이 글의 전부입니다.
3. 전략마다 필터를 얹어 보면
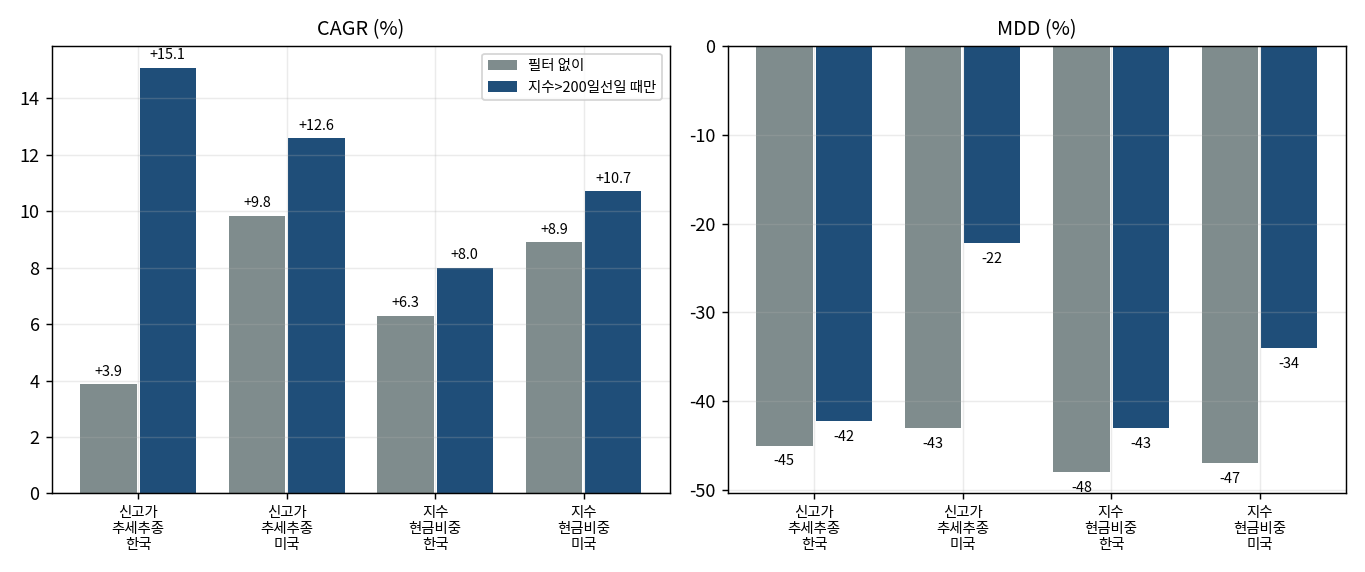
| 전략 | 필터 없이 CAGR · MDD | 지수>200일선일 때만 | 지수 계속 보유 |
|---|---|---|---|
| 신고가 추세추종 🇰🇷 | +3.9% · -45% | +15.1% · -42% | +12.5% |
| 신고가 추세추종 🇺🇸 | +9.8% · -43% | +12.6% · -22% | +9.2% |
| 지수 현금비중 🇰🇷 | +6.3% · -48% | +8.0% · -43% | +7.5% |
| 지수 현금비중 🇺🇸 | +8.9% · -47% | +10.7% · -34% | +10.9% |
한국 신고가 전략 — 유일하게 지수를 넘긴 조합
3.9% → 15.1% 입니다. 같은 기간 코스피가 12.5%니까, 필터 하나로 지수 아래에서 지수 위로 올라섰어요.
이 시리즈에서 지수를 넘긴 조합은 이것 하나뿐입니다. 다른 전략은 필터를 얹어도 지수 근처까지만 갑니다.
미국 신고가 전략 — 수익보다 낙폭 쪽이 극적
CAGR 은 9.8% → 12.6% 로 완만하게 올라가는데, 낙폭이 −43%에서 −22%로 반이 됩니다.
이쪽이 필터의 본래 성격을 더 잘 보여 줍니다. 필터는 수익을 만드는 장치가 아니라 손실 구간을 비우는 장치예요. 그래서 CAGR 보다 MDD 가 먼저 좋아집니다.
지수를 그냥 들 때도 마찬가지
원 규칙은 현금 비중을 RSI 로 조절하라고 합니다. 그렇게 해 보면 고정 80/20 과 숫자가 거의 같습니다. RSI 가 일을 안 하는 거예요.
같은 자리에 200일선을 넣으면 코스피 MDD −48% → −43%, 미국 −47% → −34% 입니다.
4. 이 필터를 믿을 수 있는 이유
좋아 보이는 숫자가 나오면 구간을 반으로 갈라 봐야 합니다. 한 시기에 몰린 성적은 다음에 반복되지 않으니까요.
신고가 전략을 2018~2021 / 2022~2026 으로 가르면
| 앞 구간 | 뒤 구간 | |
|---|---|---|
| 필터 없는 기본형 | +10.9% | −0.6% |
| 200일선 필터를 얹으면 | +19.0% | +8.3% |
두 구간 모두 나아집니다. 이게 핵심이에요.
비교해 보면 차이가 분명합니다. 같은 전략에 실적 필터(매출 성장)를 얹으면 전체 숫자는 더 크게 뛰는데, 갈라 보면 +75.5% / +2.1% 로 한쪽 구간에만 있습니다. 앞 구간의 랠리가 만든 숫자라 뒤 구간에는 없어요.
앞뒤 둘 다 좋아야 믿을 수 있는 개선이고, 한쪽만 좋으면 그때 잘 맞았던 숫자입니다.
다른 검증과도 맞물립니다
앞서 기술적 분석 규칙 44개를 전수로 돌려 국면별로 갈랐을 때, 추세를 따라가는 계열은 오르는 장에서만, 거꾸로 가는 계열은 내리는 장에서만 양(+)이었습니다. 규칙 자체보다 국면이 성패를 갈랐어요.
200일선은 그 국면을 실시간으로 판정하는 가장 단순한 도구입니다. 복잡한 지표를 쓸 이유가 없다는 게 여러 검증에서 반복됐습니다.
5. 이 필터의 약점 셋
① 전환을 늦게 압니다
200일선은 바닥에서 몇 주, 길면 몇 달이 지나야 뚫립니다. 2020년 봄 폭락의 저점은 3월이었는데 지수가 선을 되넘은 건 두 달 반 뒤였어요. 그 사이 반등은 못 받습니다.
그래도 2008년이나 2022년처럼 긴 하락을 통째로 비우는 값이 놓친 반등보다 큽니다. 빠른 반등 한 번을 놓치는 대신 긴 하락 하나를 피하는 거래예요.
② 휩소가 있습니다
지수가 선 언저리에서 오르내리는 구간에서는 신호가 붙었다 떨어졌다를 되풀이합니다. 그때마다 거래비용이 나가요. 판정을 월 1회로 묶어 빈도를 낮추는 게 보통인데, 위 결과는 일별 판정입니다.
③ 필터는 곱하기이지 더하기가 아닙니다
필터를 얹어도 각 전략의 원래 문제는 그대로 남습니다. 신고가 전략의 8% 손절이 한국에서 거래의 66%를 잘라내는 것(2편), 상한가 다음날 매수가 어떤 청산 규칙으로도 마이너스인 것(4편)은 필터로 해결되지 않아요.
나쁜 전략에 좋은 필터를 얹으면 덜 나빠질 뿐입니다.
6. 정리하면
- 다섯 전략이 전부 같은 자리에서 갈렸습니다. 지수가 200일선 위인가 아닌가.
- 필터는 수익이 아니라 손실 구간을 비웁니다. 그래서 CAGR 보다 낙폭이 먼저 좋아져요. 미국 신고가 전략은 −43% → −22%.
- 앞뒤 두 구간 모두 나아지는 개선이라 믿을 만합니다. 실적 필터는 한쪽 구간에만 있었어요.
- 원 규칙에서 마지막 관문이던 것이 실측에서는 첫 관문이었습니다.
7. 유의점
- 200이라는 숫자가 특별하지 않습니다. 별도 연구에서 150~300일 어디를 써도 비슷했어요. 중요한 건 있느냐 없느냐입니다.
- 위 숫자는 일별 판정 기준이고 거래비용을 뺀 값입니다. 판정 빈도를 줄이면 비용은 줄고 반응은 느려집니다.
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
