이 글은 시리즈 본편(44개 규칙)의 후속이에요. 본편의 결론은 “전 종목에 걸면 지수를 이기는 규칙이 없다”였는데, 그건 당연히 비현실적인 조건이에요 — 아무도 전 종목을 사지 않아요. 그래서 질문을 하나 더 걸었어요. 가치·성장·모멘텀 지표로 종목을 먼저 추리고, 그 안에서 알렉산더 엘더의 타이밍으로 사면 어떻게 되나. 필터는 제가 골랐지만 흔한 것들이에요.
1. 무엇을 쟀나
선택 필터 (월말 5분위, 다음 달 적용):  전체 / 가치 저PSR 하위 20% / 가치 저PBR 하위 20% / 성장 매출 YoY 상위 20% / 모멘텀 12-1 상위 20%
타이밍:  본편 49개 규칙 (필터 안 종목에서 신호가 난 날 다음날 시가 매수 → 20일 보유)
비교:  ① 필터만 — 월초 시가에 동일가중 매수 → 월말까지 보유  ② 필터 안 무작위 진입 20일 (A00) — 타이밍의 공정한 기준선  ③ 지수
재무는 접수일 기준 시점별(한국 DART·미국 SEC)이라 미래 정보가 없어요. 한국 2019~2026(재무 자료가 2018년부터), 미국 2010~2026이에요. 왕복 30bp.
2. 결과 — 어떤 종목을 사느냐가 수익을 정했고, 언제 사느냐는 오히려 수익을 줄였어요
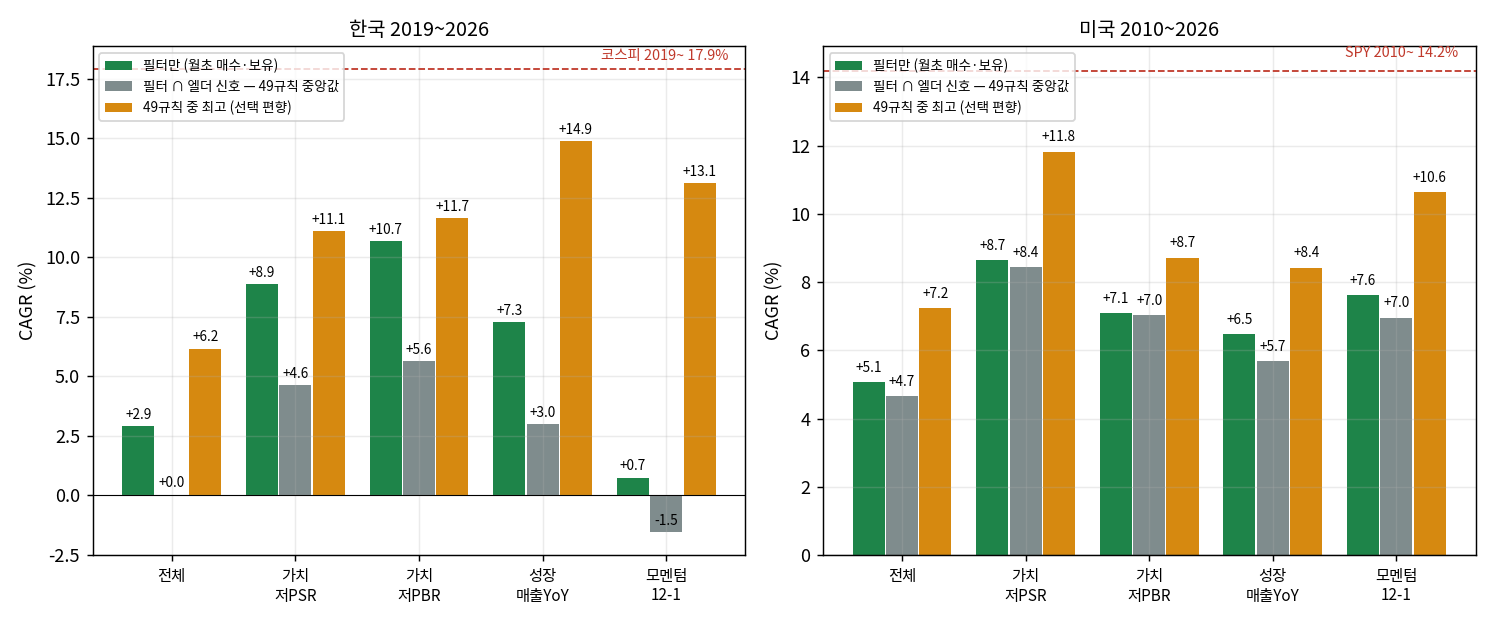
🇰🇷 한국 (코스피 같은 기간 17.9%)
| 필터 | 종목/일 | 필터만 CAGR·MDD | 필터 안 무작위 진입 | 49규칙 중앙값 | 최고 규칙 | 무작위 이긴 규칙 | 필터만 이긴 규칙 |
|---|---|---|---|---|---|---|---|
| 전체 | 1410 | +2.9% · -48% | +2.9% | +0.0% | +6.2% (A02 추세선 3번째 저점) | 9/49 | 9/49 |
| 가치 저PSR | 231 | +8.9% · -52% | +8.1% | +4.6% | +11.1% (A31 삼중스크린 강도지수(주) | 7/49 | 4/49 |
| 가치 저PBR | 252 | +10.7% · -51% | +9.5% | +5.6% | +11.7% (A31 삼중스크린 강도지수(주) | 7/49 | 2/49 |
| 성장 매출YoY | 221 | +7.3% · -48% | +6.2% | +3.0% | +14.9% (A08 이중천장) | 11/49 | 8/49 |
| 모멘텀 12-1 | 260 | +0.7% · -50% | +1.8% | -1.5% | +13.1% (A01 지지저항 역할전환) | 10/49 | 15/49 |
🇺🇸 미국 (SPY 같은 기간 14.2%)
| 필터 | 종목/일 | 필터만 CAGR·MDD | 필터 안 무작위 진입 | 49규칙 중앙값 | 최고 규칙 | 무작위 이긴 규칙 | 필터만 이긴 규칙 |
|---|---|---|---|---|---|---|---|
| 전체 | 2649 | +5.1% · -47% | +5.4% | +4.7% | +7.2% (A26 RSI 실패스윙) | 9/49 | 17/49 |
| 가치 저PSR | 310 | +8.7% · -58% | +9.8% | +8.4% | +11.8% (A05b 계속갭) | 12/49 | 22/49 |
| 가치 저PBR | 334 | +7.1% · -58% | +7.9% | +7.0% | +8.7% (A02 추세선 3번째 저점) | 14/49 | 24/49 |
| 성장 매출YoY | 283 | +6.5% · -50% | +7.3% | +5.7% | +8.4% (A25 RSI 강세 다이버전스) | 8/49 | 17/49 |
| 모멘텀 12-1 | 501 | +7.6% · -46% | +8.5% | +7.0% | +10.6% (A25 RSI 강세 다이버전스) | 9/49 | 17/49 |
결론. 가치 필터로 종목을 고르기만 해도 한국 9~11%(전체 3%), 미국 저PSR 9%(전체 5%)예요. 수익은 여기서 거의 다 나와요. 그 종목들을 엘더 신호가 나는 날에만 사면 49개 규칙의 중앙값이 그냥 들고 있는 것보다 낮아요(한국 4~6%). 언제 사느냐를 고르는 게 오히려 수익을 줄인 거예요. 타이밍이 보태는 게 있으려면 최소한 ‘같은 필터 안 무작위 진입’을 이겨야 하는데, 그런 규칙이 한국은 필터마다 7~11개, 미국은 8~14개뿐이고 어느 필터에서 최고인지가 매번 달라요. 49개 중 골라낸 ‘최고’는 선택 편향이에요.
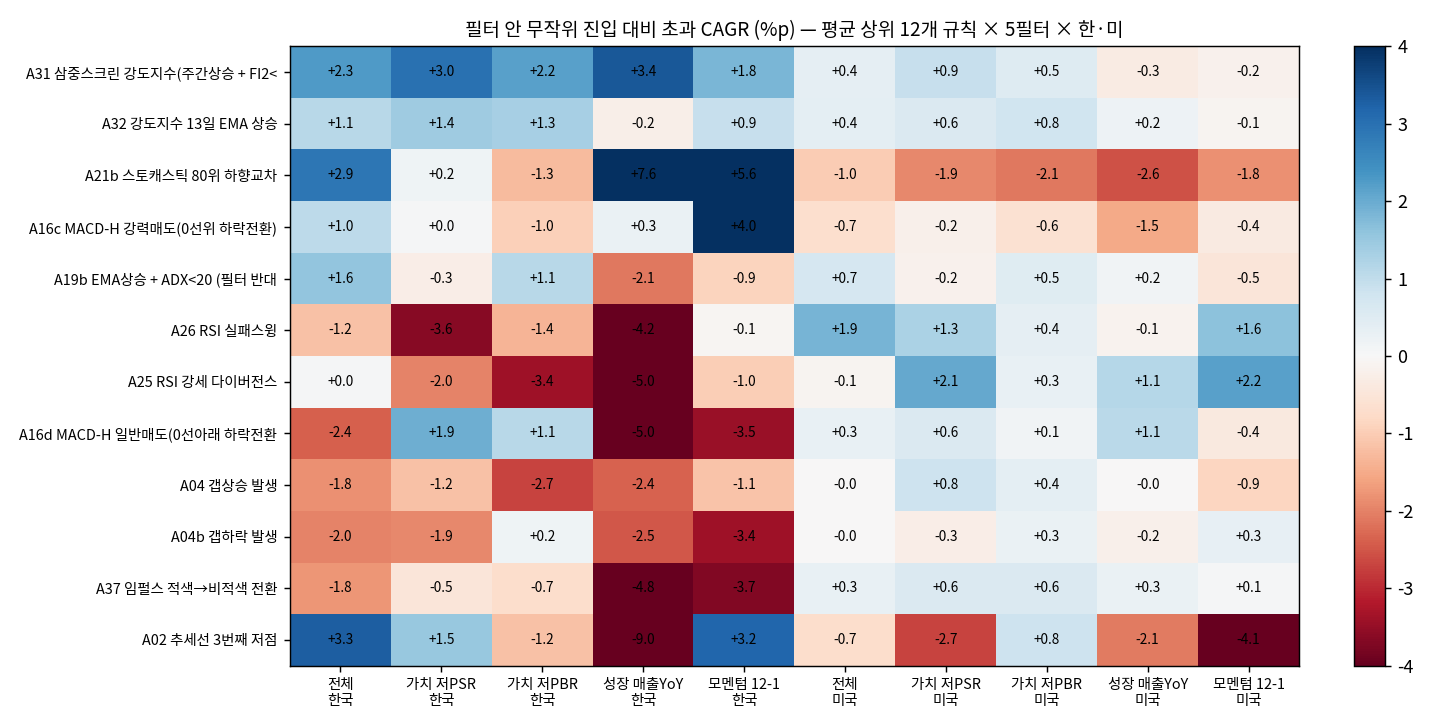
5개 필터 × 한·미 = 10칸 모두 무작위를 이긴 규칙은 없어요예요. 한국에서만 5필터 전부 이긴 건 삼중스크린 강도지수(A31, +1.8~+3.4%p), 미국에서만은 임펄스 적색→비적색(A37)이었어요. 어느 조합도 같은 기간 지수(코스피 17.9%·SPY 14.2%)를 못 이겨요.
3. 그러면 무엇이 남나 — 후속 연구로 이어진 것
이 결과가 나온 뒤 질문을 하나 더 바꿨어요. “타이밍이 보태는 게 없다면, 타이밍 규칙의 승률을 올리는 필터는 있나?” 그 답이 연구 편(R01·R02)이에요. 적자·지주회사·금융을 빼는 ‘위생’ 필터가 RSI 30 이하 매수의 승률을 55→58%로 올렸고, 상승장엔 지수·그 외엔 그 바스켓으로 갈아타는 구성이 코스피를 넘었어요. 이 편의 밸류·성장·모멘텀 필터가 못 한 걸 ‘뺄 것을 빼는’ 필터가 했어요 — 밸류는 고르는 효과, RSI 30은 변동 큰 종목의 타이밍 효과라 서로 안 겹쳤던 거예요.
4. 유의점
- 필터만 포트폴리오를 일별 동일가중으로 계산하면 +3%p 부풀어요. 저가주 반등을 매일 퍼올리는 효과예요. 여기선 월초 매수·월말까지 보유로 쟀어요.
- 미국 시가 결함(시험종목·갭 +74%)을 거른 뒤의 숫자예요. 거르기 전엔 미국 결과가 5%p씩 부풀어 있었어요.
- 한국 재무는 2018년부터라 8년이고, 그 8년의 코스피(17.9%)는 대형주 랠리로 이례적이에요. 동일가중 시장은 3%였어요.
- 필터는 월말 5분위 하나로 통일했어요. 임계값을 바꾸면 숫자는 달라지지만 ‘타이밍이 깎는다’는 방향은 필터마다 같았어요.
- 20일 보유로 통일해서 쟀어요. 보유일을 바꾼 격자는 연구 편에 있어요.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
