“200일 이동평균선 위에 있을 때만 사라”는 말, 주식 공부를 하다 보면 자주 듣습니다. 정말 효과가 있을까요? 있다면 며칠짜리 선이 좋을까요? 미국과 한국 주식에서 1일부터 1,000일까지 이동평균선을 바꿔 가며 335,376가지 조합을 돌려 봤습니다. 가장 중요한 발견은 숫자가 아니라 이동평균선을 쓰는 방법이었습니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 흔히 쓰이는 투자 규칙을 코드로 옮겨 실제 가격 자료로 직접 계산했습니다. 다른 곳의 결과를 옮긴 것이 아닙니다.
200일 이동평균선 한 줄 요약
이동평균선 아래로 내려간 종목을 빼고 그 자리를 현금으로 비워 두면 오히려 아무것도 안 한 것보다 못했습니다. 빠진 자리를 다음 순위 종목으로 채웠을 때만 효과가 있었습니다. 기간은 150~300일 사이면 어느 것이든 비슷했습니다.
먼저 알아 둘 말
| 말 | 뜻 |
|---|---|
| 이동평균선 | 최근 N일 종가의 평균을 이은 선. 200일선이면 최근 200거래일 평균 가격입니다 |
| 팩터 | 종목을 고르는 기준. PER·PBR·PSR(싼 정도), ROE(우량한 정도), 모멘텀(최근 오른 정도) 등 |
| 샤프 지수 | 흔들림(위험)에 비해 얼마나 벌었나. 높을수록 효율이 좋습니다 |
| 최대 낙폭(MDD) | 가장 높았던 때에서 가장 크게 떨어진 폭 |
어떻게 시험했나
- 종목 고르기: 팩터 51가지로 순위를 매겨 상위 20종목을 똑같은 금액으로 담았습니다. 시가총액 상위 40% 안에서, 하루 거래대금이 충분한 종목(미국 100만 달러, 한국 5억 원 이상)만 골랐습니다.
- 이동평균선 거는 방식: 선이 없을 때, 한 가지 선(20·60·200일 등), 여러 선이 차례로 놓인 정배열, 시장 전체 지수에 거는 방식 등 28가지를 붙였습니다. 따로 1일부터 1,000일까지 260가지 기간을 바꿔 가며 다시 쟀습니다.
- 기간: 미국 2011년 7월~2026년 8월(15.1년), 한국 2019년 6월~2026년 8월(7.2년)입니다.
- 비용: 사고팔 때마다 0.3%를 뺐고, 세금은 넣지 않았습니다.
- 한계: 주가가 낮은 종목을 따로 빼지 않았고, 중간에 상장폐지된 회사는 자료에 없습니다. 이대로 따라 하면 되는 규칙이 아니라 방향을 확인하는 조사로 읽어 주세요.
발견 1 — 선 아래 종목은 빼되, 빈자리는 채워야 한다
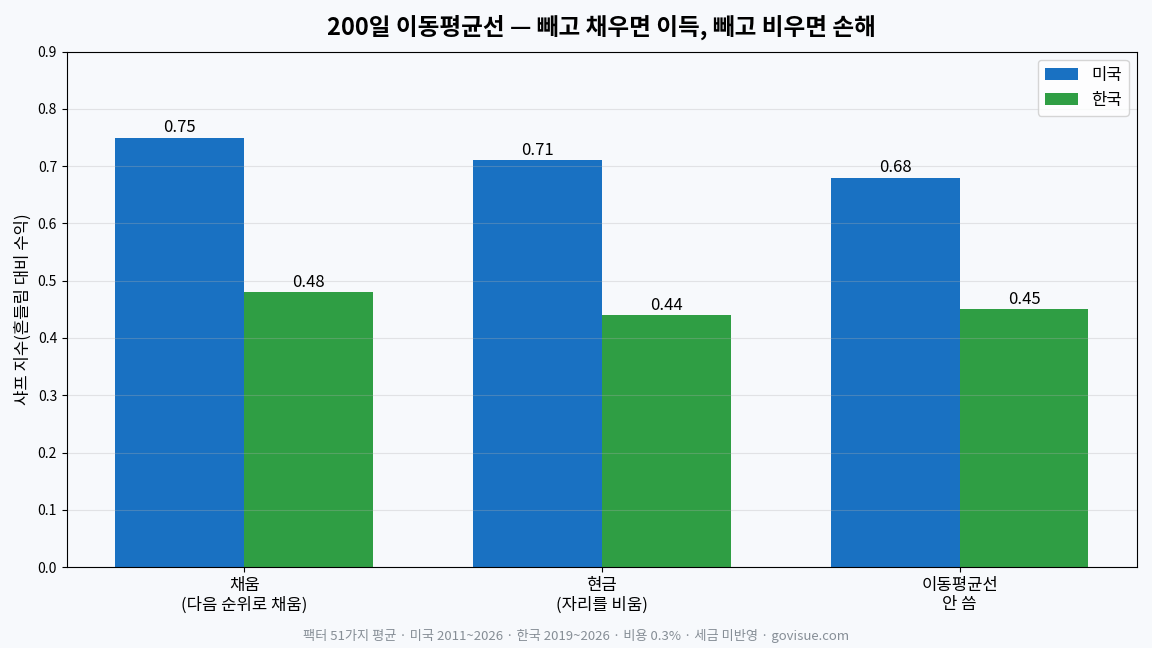
같은 200일선이라도 쓰는 방법에 따라 결과가 달랐습니다.
| 200일선 쓰는 방법 | 미국 샤프 | 한국 샤프 |
|---|---|---|
| 채움: 선 아래 종목을 빼고 21등·22등으로 채워 항상 20종목 유지 | 0.75 | 0.48 |
| 현금: 선 아래 종목을 빼고 그 자리는 현금으로 | 0.71 | 0.44 |
| 이동평균선 안 씀 | 0.68 | 0.45 |
“이동평균선 위에서만 산다”를 글자 그대로 하면(현금) 한국에서는 아예 안 쓴 것보다도 나빴습니다. 효과는 현금을 들고 있어서가 아니라, 힘이 빠진 종목을 다른 종목으로 바꿔서 나왔습니다. 두 나라에서 같은 방향으로 나와 우연으로 보기 어렵습니다.
시장 전체 지수가 200일선 아래면 다 팔고 현금을 드는 ‘시장 필터’도 시험했는데, 28가지 방식 가운데 하위권이었습니다(미국 S&P500 200일선 샤프 0.59, 25위).
발견 2 — 150~300일이면 어느 것이든 비슷하다
모든 팩터의 평균을 내 보면, 이동평균선 기간에 따른 성적은 뾰족한 봉우리가 아니라 넓은 언덕 모양이었습니다.
| 기간 | 미국(채움) | 한국(채움) |
|---|---|---|
| 20일 | 0.64 | 0.45 |
| 60일 | 0.67 | 0.36 |
| 150일 | 0.73 | 0.47 |
| 250일 | 0.76 | 0.47 |
| 500일 | 0.77 | 0.46 |
| 1000일 | 0.74 | 0.46 |
평균으로 가장 좋았던 기간은 미국 240일, 한국 275일이었지만 150~300일 사이는 차이가 거의 없습니다. 흔히 쓰는 200일선이 데이터로도 무리가 없다는 뜻입니다. 반대로 20일선 같은 짧은 선은 두 나라 모두 뚜렷하게 나빴습니다.
주의할 점이 있습니다. 이건 평균 이야기입니다. 팩터 하나하나로 보면 가장 좋은 기간이 제각각이라, 한국은 가운데값 230일에 31일~452일로 넓게 흩어졌습니다. 이 흩어짐은 우연에 가깝습니다. 그래서 팩터마다 기간을 따로 맞추지 말고, 200~250일 하나를 공통으로 쓰는 것이 안전합니다.
발견 3 — 좋은 팩터는 나라마다 달랐다
- 한국: PSR(매출 대비 주가), PBR(자본 대비 주가)이 상위였습니다. PSR은 연평균 24.19%, 최대 낙폭 −35.5%였습니다.
- 미국: PCR(영업현금흐름 대비 주가)이 상위였습니다. 연평균 21.44%, 최대 낙폭 −33.3%였습니다.
같은 51가지를 같은 방법으로 돌렸는데 1등이 달랐습니다. 미국에서 잘 된 기준을 한국에 그대로 옮기면 안 된다는 뜻입니다. 그리고 상위권도 최대 낙폭이 −30%대라, 1,000만 원이 600만 원대가 되는 시기를 지나야 얻는 수익이라는 점을 함께 봐야 합니다.
발견 4 — 이동평균선을 쓴다면 석 달마다가 나았다
이동평균선 없이 팩터만 쓸 때는 매달·석 달마다·1년마다 비중을 맞춰도 성적이 비슷했습니다. 그런데 이동평균선(채움)을 얹으면 매달 맞출 때만 뚜렷하게 나빠졌습니다.
| 샤프 | 매달 | 석 달마다 | 1년마다 |
|---|---|---|---|
| 미국, 이동평균선 없음 | 0.67 | 0.69 | 0.69 |
| 미국, 이동평균선 채움 | 0.62 | 0.75 | 0.73 |
| 한국, 이동평균선 없음 | 0.48 | 0.50 | 0.43 |
| 한국, 이동평균선 채움 | 0.43 | 0.51 | 0.39 |
매달 다시 걸러 종목을 더 자주 바꾸게 된 탓으로 보이지만, 종목 교체 횟수를 따로 재지 않아 원인은 아직 확인하지 못했습니다. 지금 말할 수 있는 것은 “이동평균선을 쓸 거면 석 달마다 점검이 나았다”까지입니다.
읽을 때 조심할 점
- 기간이 다르다: 미국 15.1년, 한국 7.2년이라 수익률을 직접 비교하면 안 됩니다. 한국 기간에는 코로나 폭락과 반등이 통째로 들어 있습니다.
- 뺀 종목이 다르다: 미국은 금융회사, 한국은 지주회사를 뺀 결과가 섞여 있습니다.
- 1등은 우연일 수 있다: 수십만 가지를 돌리면 1등은 운으로도 나옵니다. 그래서 이 글은 순위가 아니라 두 나라에서 같은 방향으로 나온 것만 결론으로 적었습니다.
- 세금·상장폐지: 세금은 빠져 있고, 상장폐지된 회사가 자료에 없어 실제보다 성적이 좋게 나왔을 수 있습니다.
정리
- 이동평균선은 ‘팔고 쉬는 신호’보다 ‘힘 빠진 종목을 바꾸는 신호’로 쓸 때 효과가 있었습니다.
- 기간은 200~250일 하나면 충분합니다. 팩터마다 최적 기간을 찾는 것은 우연을 쫓는 일이 되기 쉽습니다.
- 이동평균선을 쓴다면 점검은 석 달에 한 번이 나았습니다.
위 결과는 모두 과거 자료로 계산한 것이라, 앞으로도 같다는 보장은 없습니다.
마무리
보유 종목이 200일선 아래로 내려갈 때마다 전부 팔고 현금으로 기다리고 있다면, 그 방식은 이번 조사에서 가장 손해가 컸던 쪽에 가깝습니다. 다음 점검 때는 빠진 자리를 내 기준의 다음 순위 종목으로 채우는 방식과 비교해 보세요. 쉬는 기간에 놓치는 반등을 줄일 수 있습니다.
이 방식으로 장기 투자를 한다면 세금이 덜 붙는 계좌를 고르는 것도 수익의 일부입니다. 아래 글에서 이어서 확인해 보세요.