“실적이 계속 늘어나는 회사를 사면 주가도 오르지 않을까?” 실적 성장주에 관심이 있다면 누구나 한 번쯤 해 보는 생각입니다. 이 생각이 실제로 돈이 됐는지, 미국과 한국 주식으로 428,400가지 조합을 돌려 확인했습니다. 결과는 두 나라가 정반대였고, 그중 한쪽은 ‘확인용 기간’에서 무너졌습니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 흔히 쓰이는 투자 규칙을 코드로 옮겨 실제 가격 자료로 직접 계산했습니다. 다른 곳의 결과를 옮긴 것이 아닙니다.
실적 성장주 한 줄 요약
미국에서는 매출이 2~3년 연속 늘어난 회사만 고르면 성적이 조금 좋아졌고, 그 효과는 확인용 기간에서도 유지됐습니다. 한국에서는 오히려 이익이 줄어든 회사를 고를 때 성적이 좋아 보였지만, 확인용 기간에서 무너져 실전에 쓸 수 없는 결과였습니다.
먼저 알아 둘 말
| 말 | 뜻 |
|---|---|
| YoY 연속 증가 | 작년 같은 때보다 늘어난 것이 몇 번 연달아 이어졌나(예: 3회 연속 = 3년 연속 증가) |
| QoQ 연속 증가 | 직전 분기보다 늘어난 것이 몇 번 연달아 이어졌나 |
| 샤프 지수 | 흔들림(위험)에 비해 얼마나 벌었나. 높을수록 효율이 좋습니다 |
| 표본 안 / 표본 밖 | 규칙을 찾은 기간 / 규칙이 맞는지 확인하려고 따로 떼어 둔 기간. 표본 밖에서도 좋아야 믿을 만합니다 |
어떻게 시험했나
- 기본 방식: PER·PBR·PSR처럼 ‘싼 정도’나 ‘우량한 정도’를 재는 기준(팩터) 51가지로 종목에 순위를 매기고, 상위 20종목을 똑같은 금액으로 담았습니다.
- 성장 조건: 그 순위에서 ‘매출·영업이익이 n번 연속 증가(또는 감소)’한 종목만 남기고 상위 20종목을 담았습니다. “싼 주식을 고르되, 성장하는 것만 산다”와 같은 방식입니다.
- 범위: 연속 1~4회, 증가·감소, 비중 맞추는 주기 3가지 등을 모두 조합해 한국 282,744가지, 미국 145,656가지, 합계 428,400가지입니다.
- 재무 자료: 실제로 공시된 날짜를 기준으로 썼습니다. 결산일 기준으로 쓰면 아직 발표되지 않은 실적을 미리 보고 고르는 셈이 되기 때문입니다.
- 한계: 미국은 연간 재무만 있어서 YoY만 쟀고, 분기(QoQ)는 한국만 쟀습니다.
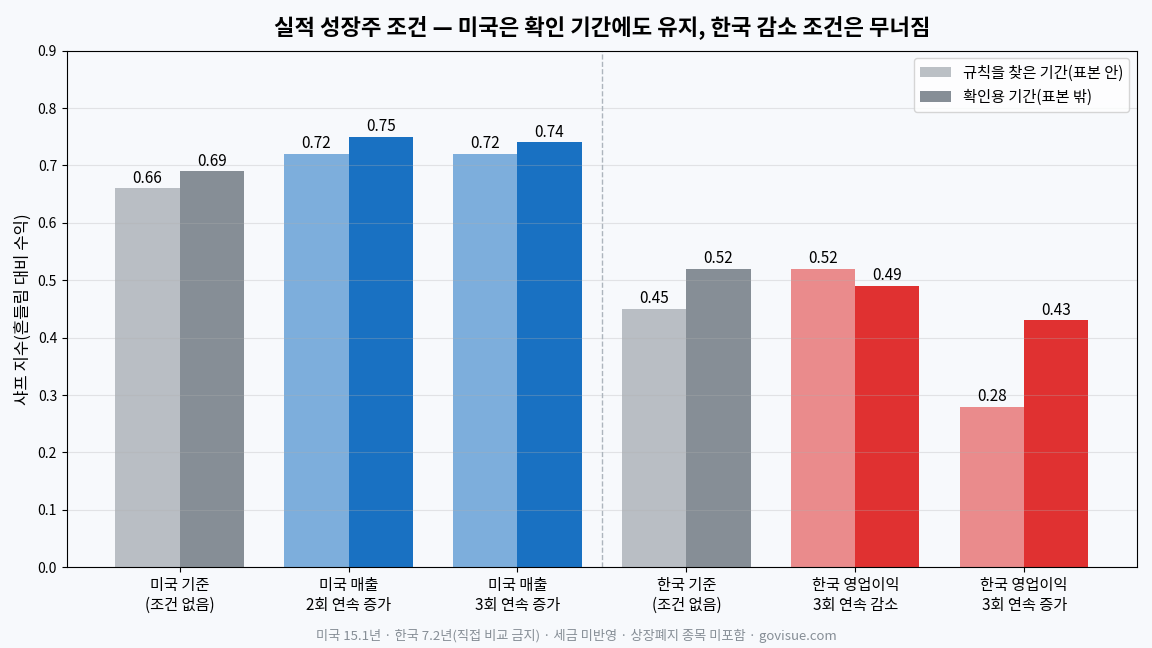
결과 1 — 미국: 매출이 연속으로 는 회사가 조금 더 좋았다
| 미국 조건 | 샤프(표본 안) | 기준 대비 | 샤프(표본 밖) |
|---|---|---|---|
| 조건 없음(기준) | 0.66 | — | 0.69 |
| 매출 2회 연속 증가 | 0.72 | +0.06 | 0.75 |
| 매출 3회 연속 증가 | 0.72 | +0.06 | 0.74 |
| 매출 4회 연속 감소 | 0.28 | −0.38 | 0.29 |
미국에서는 증가 조건이 평균 +0.02, 감소 조건이 평균 −0.16으로 방향이 깔끔하게 갈렸습니다. 우연이라면 이렇게 대칭으로 나오기 어렵고, 확인용 기간(표본 밖)에서도 효과가 유지됐습니다.
다만 크기는 작습니다. 샤프 +0.06, 연평균 수익률로는 +0.64%포인트 정도라 거래 비용과 세금에 묻힐 수 있는 수준입니다. 조건을 걸면 종목을 더 자주 바꾸게 되는 것도 비용입니다.
결과 2 — 한국: ‘이익이 준 회사’가 좋아 보였지만 확인에서 무너졌다
한국은 반대였습니다. 이익·매출이 연속으로 늘어난 회사만 고르는 조건 8가지는 전부 기준보다 나빴습니다. 예를 들어 영업이익 3회 연속 증가 조건은 샤프 0.28로, 기준(0.45)보다 0.17 낮았습니다.
이유로 짐작할 수 있는 것은 이렇습니다. PBR·PSR 같은 기준은 이미 ‘싼 주식’을 고르는데, 여기에 “이익도 늘고 있을 것”을 요구하면 한국에서는 그 조건이 이미 주가가 오른 주식을 고르는 것이 되기 쉽습니다. 이익이 늘면 주가에 먼저 반영되기 때문입니다.
그렇다면 반대로 이익이 줄어든 회사를 사면 될까요? 표본 안에서는 영업이익 3회 연속 감소 조건이 샤프 0.52로 기준보다 0.08 높았습니다. 하지만 확인용 기간(표본 밖)에서는 0.49로 기준(0.52)보다 낮아져 무너졌습니다. 1회 연속 감소 조건도 표본 밖에서 0.44로 더 낮았습니다. 설명이 그럴듯해 보여도 확인 단계를 통과하지 못했으니, “한국에서는 이익이 줄어든 회사를 사라”로 받아들이면 안 됩니다.
읽을 때 조심할 점
- 기간이 다르다: 미국은 15.1년, 한국은 7.2년 자료입니다. 한국 기간에는 코로나 폭락과 반등이 통째로 들어 있어, 두 나라 숫자를 바로 비교하면 안 됩니다.
- 뺀 종목이 다르다: 미국은 금융회사를, 한국은 지주회사를 빼고 쟀습니다.
- 상장폐지 종목이 없다: 중간에 사라진 회사가 자료에 없어서, 실제보다 성적이 좋게 나왔을 가능성이 있습니다.
- 세금은 빠져 있다: 미국 주식은 양도차익에 22%(연 250만 원 공제)가 붙습니다.
정리
- 미국 주식을 고를 때 “매출이 2~3년 연속 늘었나”를 확인하는 것은 근거가 있습니다. 다만 효과는 작으니 이것 하나로 큰 차이를 기대하면 안 됩니다.
- 한국 주식은 “실적이 계속 느는 회사”라는 이유만으로 사면 오히려 비싸게 살 수 있습니다. 반대로 “실적이 준 회사”를 고르는 것도 확인을 통과하지 못했으니, 성장 조건을 따로 붙이지 않는 편이 낫습니다.
위 결과는 모두 과거 자료로 계산한 것이라, 앞으로도 같다는 보장은 없습니다.
마무리
“실적 좋은 회사가 좋은 주식”이라는 말을 듣고 종목을 고르고 있다면, 산 가격이 이미 그 실적을 반영한 값은 아닌지 한 번 더 보세요. 같은 실적이라도 얼마에 샀느냐에 따라 결과가 달라진다는 점을 알면, 뉴스에 나온 ‘실적 호조’ 종목을 뒤늦게 따라 사는 일을 줄일 수 있습니다.
세금을 줄이며 투자할 계좌가 고민이라면 아래 글도 함께 보세요.