여기서 재는 지표는 연구부가 고안한 것이 아닙니다. 리처드 암스가 1967년에 만든 TRIN(Arms Index)이고, 알렉산더 엘더가 시장 판단에 쓰는 도구로 다룹니다. 널리 알려진 규칙을 코드로 옮겨 이 신호에 맞춰 시장을 드나든 쪽이 그냥 붙들고 있던 쪽보다 나았는지를 본 기록입니다. 종목 선택 편들과 재는 법이 다르니 아래 3절을 꼭 읽어 주세요. 다른 편의 공통 조건은 이 시리즈를 읽는 법에 있습니다. 투자 권유가 아닙니다.
규칙을 검증하다 보면 반대로 걸면 되는 경우가 있습니다. 앞의 ADX 편이 그랬어요. 거름망을 뒤집었더니 살아났습니다.
그런 경우는 사실 반가운 쪽입니다. 방향이 틀렸을 뿐 그 안에 정보가 있다는 뜻이니까요.
이 편은 그렇지 않았습니다.
1. 머릿수와 거래량을 함께 보는 지표
TRIN은 분수 둘을 다시 나눕니다.
TRIN = (상승 종목 수 ÷ 하락 종목 수) ÷ (상승 거래량 ÷ 하락 거래량)
위쪽은 머릿수, 아래쪽은 돈입니다. 둘을 나눠 놓은 게 핵심이에요.
오른 종목이 많은데(위쪽 큼) 거기 붙은 거래량은 별로 없다면(아래쪽 작음) TRIN이 커집니다. 숫자만 많고 힘이 안 실렸다는 뜻이죠.
거꾸로 오른 종목에 돈이 몰렸으면 TRIN이 1보다 작아집니다. 그래서 1 아래면 강세, 1 위면 약세로 읽습니다.
날짜별로 크게 튀는 값이라 열흘 지수이동평균으로 다듬어 쓰는 게 보통입니다.
2. 말을 숫자로 바꾸기
이 편은 종목을 고르는 규칙이 아닙니다. 시장에 있을지 말지를 정하는 규칙이에요.
TRIN 10일 EMA < 1.0 (강세)  → 동일가중 시장 보유
TRIN 10일 EMA ≥ 1.0        → 현금
정확히 반대로 건 판도 같이 돌렸습니다. 1 위일 때만 들고 있는 거예요.
3. 이 편의 숫자를 읽는 법
비교 상대가 다릅니다. 종목 선택 편들은 ‘같은 날 아무 종목이나 산 쪽’과 견주는데, 이 편은 그냥 붙들고 있던 쪽과 견줍니다.
시장 타이밍 규칙은 안 팔고 가만히 있는 것을 이겨야 존재할 이유가 생기니까요.
함정이 하나 있습니다. 시장에 들어가 있는 날이 적으면 수익률이 낮게 나오는 건 당연합니다. 그러니 이 숫자는 “돈을 벌었나”가 아니라 “빠져 있던 날들이 정말 빠질 만했나” 로 읽어야 해요. 마이너스는 빠져 있던 날에 시장이 올랐다는 뜻입니다.
4. 그림으로 먼저
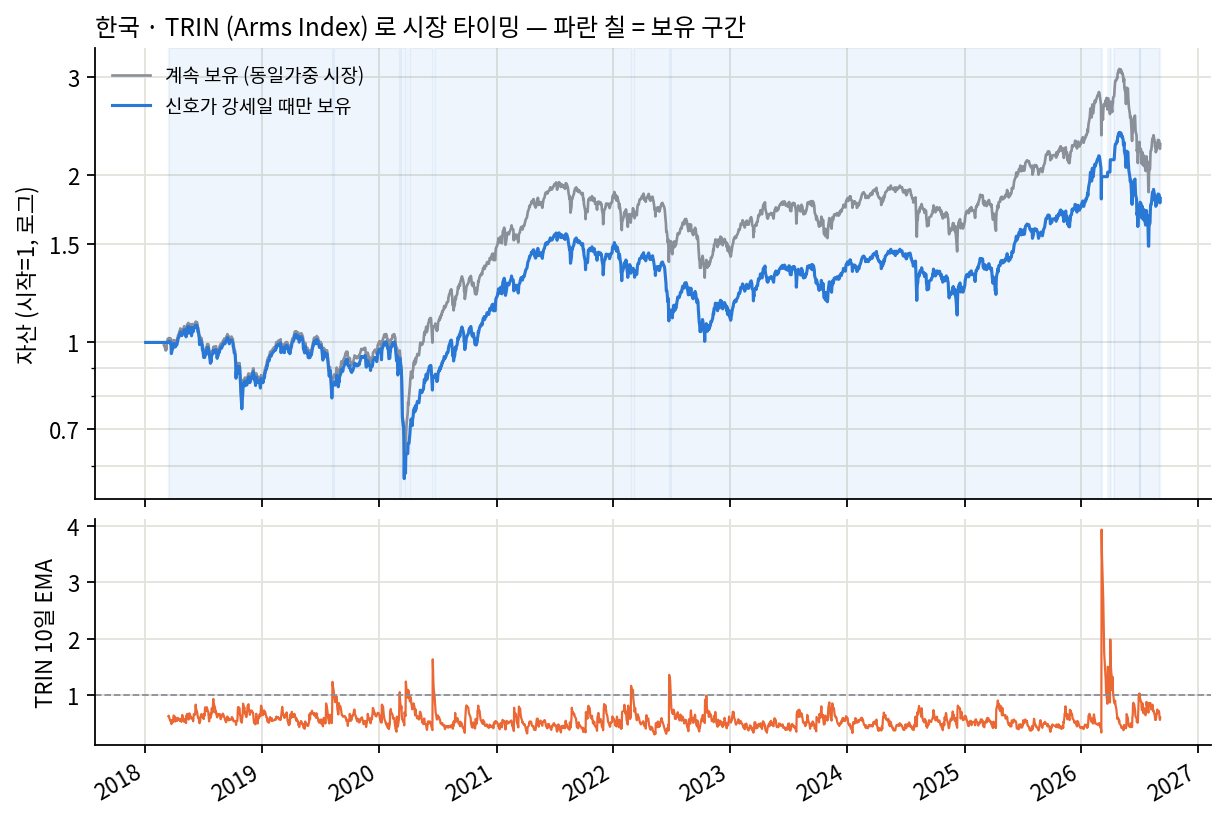
한국 시장입니다(코스피·코스닥 적격 종목 동일가중, 2018~2026). 회색이 붙들고 있던 쪽, 파란 선이 규칙대로 드나든 쪽이에요. 파랗게 칠한 구간이 시장에 들어가 있던 때입니다.
5. 양쪽 다 안 됐습니다
붙들고 있던 쪽과 견준 연복리 수익률 차이입니다. 값이 플러스라야 드나든 보람이 있었다는 뜻이에요.
| 한국 2018~2022 | 한국 2023~2026 | 미국 2000~2013 | 미국 2014~2026 | |
|---|---|---|---|---|
| 규칙대로 (10일 EMA < 1 일 때 보유) | -5.7 | +1.3 | -8.4 | -28.2 |
| 반대로 (10일 EMA > 1 일 때 보유) | -2.7 | -14.5 | -2.1 | -6.0 |
여덟 칸 중 일곱이 마이너스입니다.
한국 뒤 절반의 +1.3이 유일한 플러스인데, 이것도 공이 아닙니다. 그 기간에 TRIN이 거의 내내 1 아래라 사실상 붙들고 있던 것과 같았어요. 아무것도 안 한 것이 가장 나았다는 얘기입니다. 시장에 있던 비율이 한국 97%였던 게 그 증거예요(미국은 43%).
미국 뒤 절반의 -28.2%p 가 이 시리즈에서 가장 큰 손실 칸입니다.
반대로도 안 된다는 게 핵심입니다
규칙이 틀렸다면 뒤집었을 때 맞아야 합니다. 그런데 뒤집어도 네 칸 다 마이너스예요.
이건 방향이 틀렸다가 아니라 방향이랄 게 없다는 뜻입니다. 어느 쪽으로 걸든 드나든 수고만큼 뒤처졌어요.
앞의 ADX 편과 비교해 보면 차이가 또렷합니다. 거기서는 거름망을 뒤집자 한국 앞뒤 +0.24와 +0.40으로 살아났습니다. 거기엔 정보가 있었고 방향만 거꾸로였던 겁니다. 여기엔 그게 없습니다.
무엇을 재료로 썼나
한국은 60일 평균 거래대금 5억원 이상 보통주만 동일가중(날마다 1,450종쯤), 미국은 500만달러 이상입니다. 신호는 전날까지의 정보로만 판정했고, 거래 비용은 빼지 않았습니다 — 넣으면 더 나빠집니다.
ETF·ETN은 목록에서 걷어냈습니다. 처음에는 섞여 있었는데, 그 탓에 TRIN이 20에서 50까지 튀었어요. 1 안팎에서 움직여야 할 값이 그렇게 나오는 걸 보고 종목 목록이 잘못됐다는 걸 알았습니다. 거래량이 적은 상품이 섞이면 분모가 망가집니다.
6. 왜 안 될까 — 하루짜리 지표를 며칠에 쓴 것
TRIN은 원래 장중과 하루 단위를 보려고 만든 지표입니다. 오늘 오름세에 돈이 실렸는지를 그날 재는 거예요.
그걸 “시장에 있을지 말지” 라는 몇 주짜리 판단에 쓰면 어긋납니다.
열흘 평균으로 다듬어도 값이 1 언저리를 자주 넘나듭니다. 그래서 한국 8년에 보유와 현금을 오간 횟수가 수백 번이에요. 들락날락할 때마다 비용이 들고, 그 사이에 오르는 날을 빠뜨립니다.
연장을 잘못 쓴 쪽에 가깝습니다. 지표가 나쁘다기보다, 하루를 재는 자로 몇 주를 재려 한 거예요.
7. 알아 둘 것
- 국면별로 나누지 않았습니다. 이 지표 자체가 시장 상태를 판정하려는 도구예요. 국면으로 갈라서 평가하면 순환이 됩니다.
- 1.0이라는 경계와 열흘이라는 길이는 한 가지 설정입니다. 다만 양쪽으로 걸어 여덟 칸 중 일곱이 마이너스라, 설정을 조금 바꿔 부호가 뒤집힐 모양은 아닙니다.
- 틀렸을 때의 대가가 종목 선택 규칙과 다릅니다. 종목 선택이 틀리면 −1~2%p쯤인데, 시장 타이밍이 틀리면 상승장을 통째로 놓칩니다. 미국 뒤 절반 -28.2%p가 그 모습이에요.
- 장중 매매에 쓰는 것까지 잰 건 아닙니다. 여기서 잰 건 이 지표를 며칠 단위 보유 결정으로 옮겼을 때입니다.
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
