이 글의 규칙들은 제가 만든 게 아니에요. 알렉산더 엘더의 자금관리 규칙이에요. 시리즈의 마지막 편이에요 — 앞의 38편에서 각 매매 규칙이 어떻게 됐는지 봤으니, 이제 그 결과 위에 손절·포지션 크기 규칙을 얹으면 무엇이 달라지는지를 봐요.
1. 전략 설명 — 여섯 가지 규칙
| 번호 | 규칙 | 책의 주장 |
|---|---|---|
| A39 | 2% 규칙 | 한 번의 매매에서 지는 돈이 계좌의 2%를 넘지 않게 |
| A40 | 6% 규칙 | 동시에 열린 위험 총합 6% 이내, 월 손실 6%면 중단 |
| A41 | 철의 삼각형 | 최대 위험(2%) ÷ 주당 위험(진입가−손절가) = 살 주수 |
| A42 | 피라미딩 | 수익 나는 포지션에만 추가 |
| A43 | 손절 4종 | 지지선 아래 / 채널 하단 / EMA 아래 / ATR 배수 아래 |
| A44 | 손절 없음 | “손실제한 없는 트레이딩은 도박이다” |
전부 수익을 높이는 규칙이 아니라 파산을 막는 규칙이에요. 그래서 종목별 초과수익이 아니라 자금곡선(CAGR·MDD)으로 재야 해요.
2. 어떻게 쟀나 — 두 번 했어요
첫 시도(9월 10일)는 실패였어요. 진입 신호를 하나 고정하고 종목을 무작위로 골라 자금관리만 바꿨더니, 종목 뽑는 시드만 바꿔도 CAGR이 15~22%p씩 흔들려서 2% 규칙과 10% 규칙의 차이가 노이즈에 묻혔어요. 그래서 다시 짰어요.
두 번째(9월 13일)는 무작위를 없앴어요. 앞 편들의 49개 매매 규칙 각각에 대해, 신호가 난 종목을 전부 다음날 시가에 사서 20일 들고 있는 포트폴리오를 만들고(종목 선택 운이 없음), 그 위에 손절·크기 규칙을 여섯 가지로 얹었어요.
오버레이 6종: 없음 / ATR×2 (진입가−2×ATR14) / 지지선 (20일 저점) / 고정 8% / EMA13 아래 / 철의삼각형+6% (포지션당 위험 2%·총 6%·ATR×2 손절)
손절가는 저가가 닿으면 그날 청산(갭이면 시가). 왕복 30bp. 대조군: 아무 종목이나 무작위로 사는 A00 기준선에 같은 오버레이.
한국 2018~2026 · 미국 2000~2026 · 보통주 · 거래대금 5억/500만달러 이상
피라미딩(A42)은 이 틀에서 잴 수 없었어요 — 20일 보유 안에서 ‘수익 중 추가’를 정의하면 20일 보유 자체가 깨져요. 이 편에선 빼고, 유의점에 적어요.
3. 결과
🇰🇷 한국 (지수 코스피 12.5%)
| 오버레이 | CAGR 평균 | MDD 평균 | CAGR 좋아진 규칙 | MDD 좋아진 규칙 | 지수 이긴 규칙 | 무작위 진입 CAGR·MDD |
|---|---|---|---|---|---|---|
| 없음 | -3.5% | -58% | 0/49 | 0/49 | 0 | +0.2% · -55% |
| ATR×2 | -5.8% | -60% | 7/49 | 20/49 | 0 | -1.3% · -55% |
| 지지선 | -2.1% | -55% | 38/49 | 43/49 | 0 | +2.5% · -51% |
| 고정 8% | -4.9% | -57% | 20/49 | 36/49 | 0 | -0.1% · -52% |
| EMA13 | -6.8% | -62% | 9/49 | 15/49 | 0 | -1.4% · -55% |
| 철의삼각형+6% | -2.5% | -54% | 37/49 | 42/49 | 0 | +1.1% · -53% |
🇺🇸 미국 (지수 SPY 8.35%)
| 오버레이 | CAGR 평균 | MDD 평균 | CAGR 좋아진 규칙 | MDD 좋아진 규칙 | 지수 이긴 규칙 | 무작위 진입 CAGR·MDD |
|---|---|---|---|---|---|---|
| 없음 | +0.6% | -67% | 0/49 | 0/49 | 0 | +2.4% · -62% |
| ATR×2 | -2.5% | -76% | 1/49 | 3/49 | 0 | -0.3% · -74% |
| 지지선 | -0.8% | -71% | 1/49 | 11/49 | 0 | +1.2% · -66% |
| 고정 8% | -0.7% | -69% | 5/49 | 9/49 | 0 | +1.6% · -64% |
| EMA13 | -1.4% | -71% | 10/49 | 10/49 | 0 | +1.3% · -65% |
| 철의삼각형+6% | +0.6% | -65% | 24/49 | 28/49 | 0 | +2.6% · -62% |
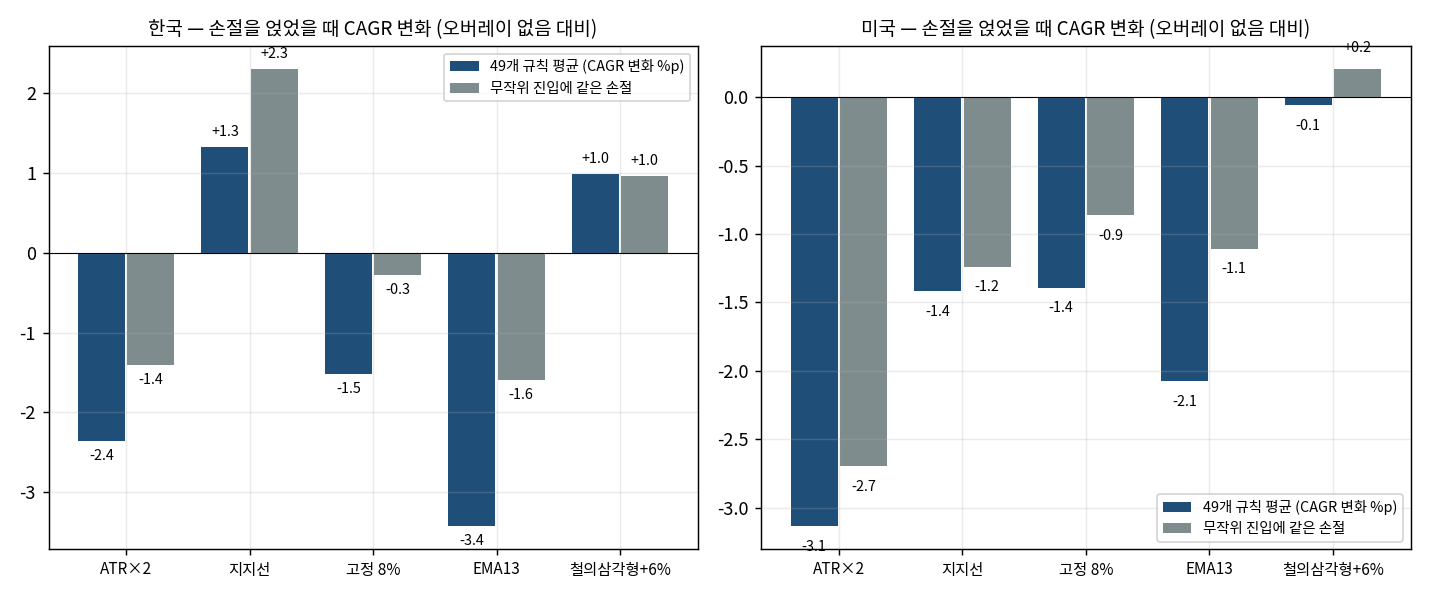
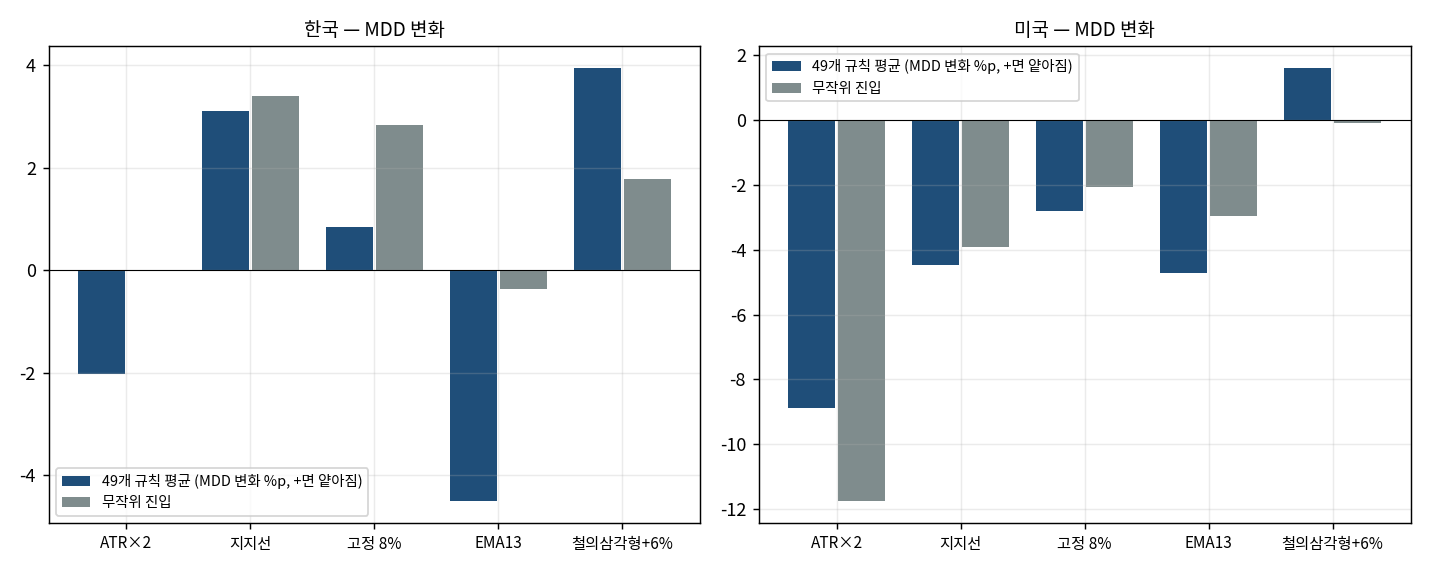
결론 ① 한국에선 지지선·철의삼각형이 좋아 보여요. 49개 규칙 중 38개에서 CAGR이 오르고 43개에서 MDD가 얕아져요. 평균 CAGR +1.3%p, MDD +3.1%p. 그런데 아무 종목이나 무작위로 산 포트폴리오에 같은 손절을 걸어도 +2.3%p가 붙어요. 손절이 신호를 살린 게 아니라, 아무 포지션에나 붙는 일반 효과예요. 신호 자체의 값어치는 그대로예요.
결론 ② 미국에선 손절이 전부 해쳐요. 지지선 −1.4, 고정 8% −1.4, ATR×2 −3.1, EMA13 −2.1%p. 미국은 손절 뒤 반등을 놓치는 비용이 더 커요. 철의삼각형만 중립(-0.1)이에요.
결론 ③ 지수를 이긴 조합은 한·미 0개예요. 49규칙 × 6오버레이 = 294개 조합 중 코스피 12.5%·S&P 8.35%를 넘는 건 없어요. 손절 규칙은 파산을 막을 순 있어도, 안 되는 신호를 되게 만들진 못해요.
가장 좋았던 조합은 한국 RSI<30 과매도 + 지지선 +8.7%(MDD -42%), 미국 RSI 실패스윙 +6.4%(-60%)였어요. 둘 다 지수 아래예요.
4. 그런데 예외가 하나 있어요 — 과매도 매수에선 손절이 고유 효과
이 편이 나온 뒤 후속 연구(연구 편 R02)에서 다른 그림이 나왔어요. 적자·지주회사·금융을 뺀 종목의 RSI 30 이하 매수 바스켓에 고정 −5% 손절을 걸었더니, 무작위 진입엔 +2.4%p가 붙는 동안 그 바스켓엔 +4.9%p가 붙었어요. 절반은 일반 효과, 절반은 규칙 고유예요. 이유는 논리에 있어요. 과매도 매수는 “돌아온다”에 거는 건데, 샀는데 5% 더 빠지면 그 전제가 틀린 거예요. 그걸 빨리 자르면 실제로 반등하는 종목만 남아요. 반대로 추세추종(52주 신고가 편)에선 8% 손절이 거래의 66%를 잘라내 성적을 망쳤어요. 손절이 맞는지는 규칙의 논리에 달려 있어요 — 반등에 거는 규칙엔 조이고, 추세에 거는 규칙엔 풀어야 해요. 이 편의 6종 오버레이는 ‘모든 규칙에 같은 손절’을 건 거라 그 차이가 평균에 묻혔어요.
5. 유의점
- 손절 규칙의 값어치는 ‘수익’이 아니라 ‘살아남기’예요. 위 표의 CAGR·MDD는 전부 20일 보유·동일가중 포트폴리오라 개별 계좌의 파산 확률과는 달라요. 2% 규칙은 한 종목에 몰빵한 계좌를 지키는 규칙이고, 그건 여기서 안 재져요.
- 철의삼각형은 크기 규칙이라 MDD가 얕아지는 대신 투자 비율이 줄어요. 한국에서 MDD가 좋아진 건 위험 합계 6% 상한이 노출을 줄인 결과예요.
- 미국 데이터의 시가 결함(시험종목 +9,000배 등)을 걸러낸 뒤의 숫자예요. 거르기 전엔 미국 손절 결과가 5%p씩 부풀어 있었어요.
- 첫 시도의 시드 노이즈 교훈: 종목 선택에 운이 들어간 검증은 규칙 차이를 못 잡아요. 무작위를 쓸 거면 시드를 수십 개 돌려 평균을 내든가, 아예 결정론으로 바꿔야 해요.
- 피라미딩(A42)은 못 쟀어요. 20일 고정 보유 틀에서 정의가 안 돼요.
- 한 편에 여섯을 묶은 건 결론이 하나이기 때문이에요. 규칙별로 다른 결론이 나왔다면 나눴을 거예요.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
