📚 주도 업종 연구 시리즈 3편 / 전 5편
← 2편: 주도 업종은 언제 보이나 · 4편: 대장주와 200일선, 아직 규칙으로 안 쓰는 이유 →
2편에서 주도 업종은 한두 달 늦게 보인다는 것을 확인했습니다. 그렇다면 늦게라도 그 업종의 시가총액 1·2·3위 회사, 즉 주도 업종 대장주를 사면 어떻게 될까요? 주도 업종 연구 3편은 이 질문을 잽니다. 규칙은 하나인데 업종을 나누는 방법을 세 가지로 바꿨더니 결과가 크게 갈렸습니다. 그래서 이 편의 주인공은 규칙보다 업종 분류입니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 흔히 쓰이는 투자 규칙을 코드로 옮겨 실제 가격 자료로 직접 계산했습니다. 다른 곳의 결과를 옮긴 것이 아닙니다.
주도 업종 대장주 한 줄 요약
같은 규칙(직전 6개월 수익 상위 3 업종의 1·2·3등주 + 시장 하락 시 현금)이 업종 분류에 따라 연 +14.1%, +13.6%, +22.7%로 갈렸습니다. 코스피(+13.7%)를 확실히 넘은 것은 투자자들이 흔히 쓰는 업종 분류를 썼을 때뿐이었습니다.
어떻게 시험했나
- 신호: 매달 말, 업종 지수를 직전 n개월 수익률로 줄 세웁니다. 업종 지수는 구성 종목의 시가총액 가중으로 만들었습니다. 전월 말에 확정된 순위로 이번 달을 듭니다.
- 보유: 상위 3개 업종에서 시가총액 1·2·3위 보통주를 골라 9종목을 똑같은 비중으로 한 달 동안 듭니다. 1위 업종 하나만 드는 경우도 비교했습니다.
- 게이트(안전장치): 코스피가 200일 이동평균 아래면 그 달은 현금으로 둡니다.
- 대상과 비용: 하루 거래대금 5억 원 이상인 한국 보통주, 한 달에 한 번 교체, 사고팔 때 왕복 0.3%(30bp)를 뺐습니다.
- 기간: 2018년 6월~2026년 9월입니다. 한국 개별 종목 자료가 2018년부터라 8년 남짓입니다.
세 가지 업종 분류
| 분류 | 개수 | 특징 |
|---|---|---|
| (가) 코스피 업종 분류 | 23개 | 거래소 기준. 삼성전자·SK하이닉스·LG에너지솔루션이 모두 ‘전기전자’ |
| (나) 한국표준산업분류 3자리 | 92개 | 회사가 법인 등록 때 신고한 주된 업종. 삼성전자는 ‘통신·방송장비’, 반도체 장비 회사는 ‘특수목적용 기계’ |
| (다) 투자자용 업종 분류 | 69개 | 증권사·투자 정보 사이트에서 흔히 쓰는 분류. 삼성전자·SK하이닉스·한미반도체가 ‘반도체와반도체장비’ 한 칸 |
결과 — 분류별 성적
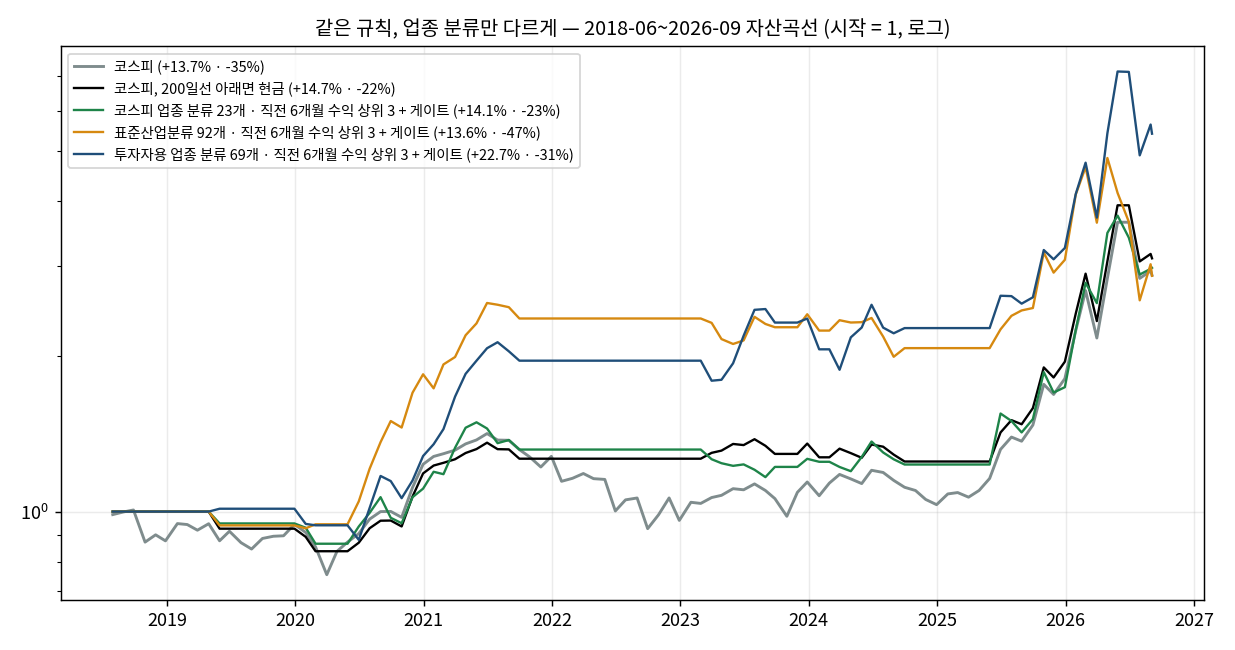
비교 기준은 두 가지입니다. 코스피 자체(연 +13.7%, 최대 낙폭 −35%, 샤프 0.59)와, 코스피를 들되 200일선 아래면 현금으로 피하는 방법(연 +14.7%, 최대 낙폭 −22%, 샤프 0.68)입니다. 업종 규칙이 의미가 있으려면 적어도 이 두 기준을 넘어야 합니다.
(가) 코스피 업종 분류 23개
| 규칙 | 연평균 수익률 | 최대 낙폭 | 샤프 | 2019~2024 누적 |
|---|---|---|---|---|
| 직전 3개월 수익 1위 업종 | +4.9% | −59% | 0.30 | −31% |
| 직전 6개월 수익 상위 3 업종 + 게이트 | +14.1% | −23% | 0.63 | +23% |
| 직전 12개월 수익 1위 업종 + 게이트 | +15.9% | −26% | 0.57 | +30% |
| 직전 12개월 수익 상위 3 업종 + 게이트 | +13.0% | −20% | 0.62 | +45% |
(나) 한국표준산업분류 3자리 92개
| 규칙 | 연평균 수익률 | 최대 낙폭 | 샤프 | 2019~2024 누적 |
|---|---|---|---|---|
| 직전 3개월 수익 1위 세부업종 | +0.1% | −62% | 0.22 | −7% |
| 직전 3개월 수익 상위 3 세부업종 + 게이트 | +11.3% | −48% | 0.53 | +155% |
| 직전 6개월 수익 상위 3 세부업종 | +15.3% | −55% | 0.55 | +84% |
| 직전 6개월 수익 상위 3 세부업종 + 게이트 | +13.6% | −47% | 0.57 | +108% |
| 직전 12개월 수익 상위 3 세부업종 | +8.8% | −56% | 0.40 | +3% |
(다) 투자자용 업종 분류 69개
| 규칙 | 연평균 수익률 | 최대 낙폭 | 샤프 | 2019~2024 누적 |
|---|---|---|---|---|
| 직전 3개월 수익 상위 3 업종 + 게이트 | +11.5% | −43% | 0.50 | +69% |
| 직전 6개월 수익 상위 3 업종 + 게이트 | +22.7% | −31% | 0.78 | +127% |
| 직전 12개월 수익 상위 3 업종 + 게이트 | +8.6% | −34% | 0.41 | +6% |
| 직전 3개월 수익 1위 업종(게이트 없음) | −7.9% | −72% | 0.07 | −56% |
‘2019~2024 누적’은 2025~2026년의 급등장을 빼고 본 수익입니다. 같은 기간 코스피는 +18%였습니다. 마지막 몇 년의 폭등이 결과를 끌어올렸는지 확인하려고 따로 적었습니다.
같은 규칙, 다른 분류 — 무엇이 갈렸나
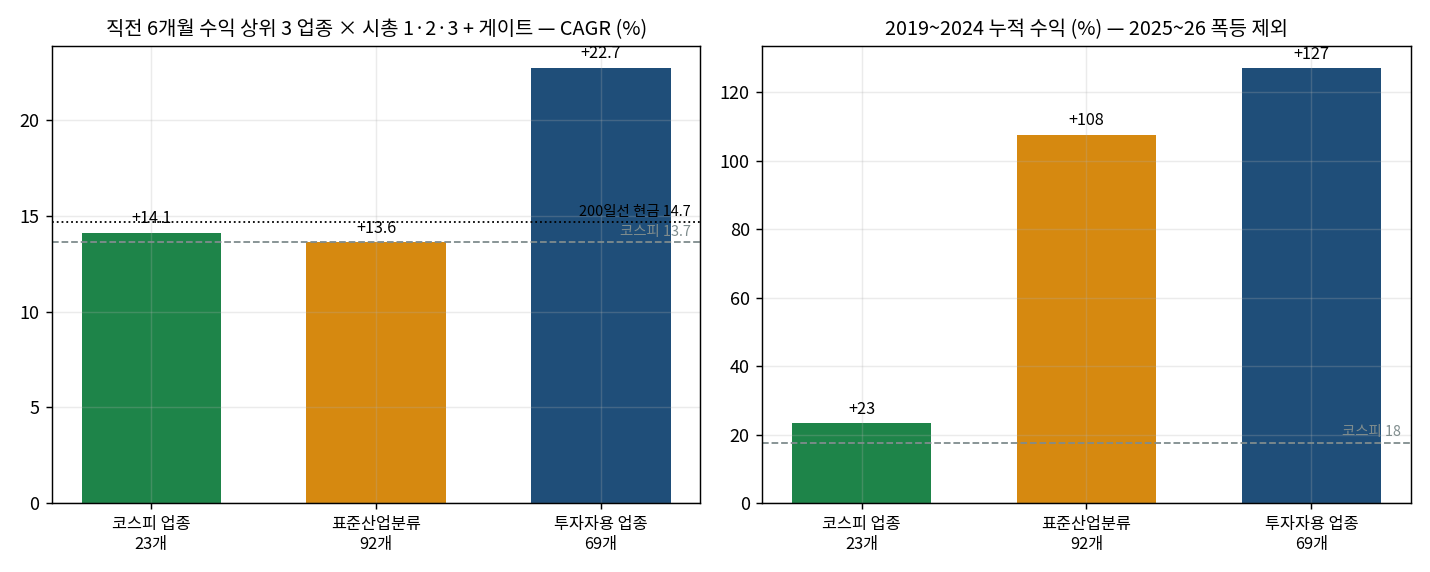
같은 ‘직전 6개월 수익 상위 3 + 게이트’가 (가) +14.1%, (나) +13.6%, (다) +22.7%였습니다. (가)와 (나)는 ‘200일선 아래면 현금’ 기준(+14.7%)과 비슷하거나 낮았고, (다)만 코스피와 이 기준을 모두 넘었습니다. 급등장을 뺀 2019~2024 누적으로도 (가) +23%, (나) +108%, (다) +127%로 (다)가 가장 높았습니다.
(나)는 2019~2024년에는 앞서다가 2025~2026년 반도체 급등장에서 삼성전자를 담지 못해 그 차이를 다 내줬습니다. 표준산업분류에서 삼성전자는 반도체가 아니라 ‘통신·방송장비’에 들어 있기 때문입니다.
왜 분류가 결과를 가르나
- “같이 오르는 무리”를 찾는 규칙이기 때문입니다. 무리를 잘못 묶으면 신호가 흐려집니다. 표준산업분류는 법인 등록 때의 주된 제품으로 정한 코드라 삼성전자는 휴대폰, 한미반도체는 기계로 분류됩니다. 게다가 2,605종 가운데 41%는 3자리까지만 등록돼 세부 분류가 없습니다. 투자자용 분류는 실제로 함께 움직이는 회사끼리 묶여 있습니다.
- 너무 굵게 묶어도 안 됩니다. 코스피 분류의 ‘전기전자’에는 반도체와 배터리가 함께 들어 있어서, 반도체가 오를 때 LG에너지솔루션이 1·2·3위 자리를 차지했습니다.
- 시가총액 가중이어야 합니다. 업종 지수를 회사마다 똑같은 비중으로 만들면, 투자자용 분류로도 같은 규칙이 연 +5.4%로 무너졌습니다. 작은 회사의 급등이 신호를 만들고 정작 사는 것은 큰 회사라 어긋나기 때문입니다. 결국 이 규칙의 실체는 ‘업종 안 대형주의 상승 흐름을 따라가는 것’에 가깝습니다.
정리
- 주도 업종의 1·2·3등주를 드는 방법은 업종을 어떻게 나누느냐에 따라 코스피를 이기기도 지기도 했습니다. 분류가 규칙의 일부입니다.
- 투자자용 분류 + 시가총액 가중 업종 지수 + 상위 3 업종 + 200일선 안전장치, 이 조합만 8년 동안 코스피와 기준을 모두 넘었습니다.
- 이 조합을 순위 기간별로 쪼개 보고, 왜 아직 규칙으로 쓰지 않는지는 4편에서 다룹니다.
읽을 때 조심할 점
- 투자자용 업종 분류는 현재 시점의 분류입니다. 2018년 종목에 2026년 업종을 붙였기 때문에 상장폐지된 종목은 빠지고(생존 편향), 사업이 바뀐 회사는 지금 업종으로 잡힙니다. 과거 시점의 분류를 구할 수 없어 이 편향의 크기는 재지 못했습니다. 결과가 좋게 나온 쪽이라 그만큼 에누리해서 봐야 합니다.
- 종목 자료가 8년 남짓이라 짧습니다. 그래서 2019~2024 누적을 따로 적었습니다.
- 시가총액은 주간 단위로 갱신되는 자료라 월말 순위가 며칠 어긋날 수 있습니다.
- 과거 자료로 계산한 결과라 앞으로도 같다는 보장은 없고, 특정 종목을 사라는 뜻이 아닙니다.
마무리
“○○ 업종 대장주를 사라”는 말을 따르려 한다면, 그 업종이 어떤 분류 기준으로 묶인 것인지부터 확인해 보세요. 같은 회사라도 어느 분류에 들어가느냐에 따라 대장주가 바뀌고, 이번 시험처럼 결과가 크게 달라질 수 있습니다. 기준을 알고 사면 엉뚱한 회사를 대장주로 착각하는 일을 줄일 수 있습니다.
주도 업종 연구 시리즈