📚 주도 업종 연구 시리즈 4편 / 전 5편
← 3편: 업종 분류에 따라 갈린 대장주 성적 · 5편: 정부 발표를 보고 사면 →
3편에서 한 가지 조합만 코스피를 확실히 넘었습니다. 투자자용 업종 분류(69개), 시가총액 가중 업종 지수, 상위 3개 업종의 시가총액 1·2·3위 9종목(업종 대장주), 그리고 코스피가 200일선 아래면 현금으로 피하는 안전장치입니다. 주도 업종 연구 4편은 이 조합을 잘게 쪼개 봅니다. 결론부터 말하면 숫자는 좋지만, 아직 규칙으로 쓰지 않습니다. 그 이유를 자세히 적습니다.
이 글의 숫자는 직접 다시 돌린 결과입니다. 흔히 쓰이는 투자 규칙을 코드로 옮겨 실제 가격 자료로 직접 계산했습니다. 다른 곳의 결과를 옮긴 것이 아닙니다.
업종 대장주 한 줄 요약
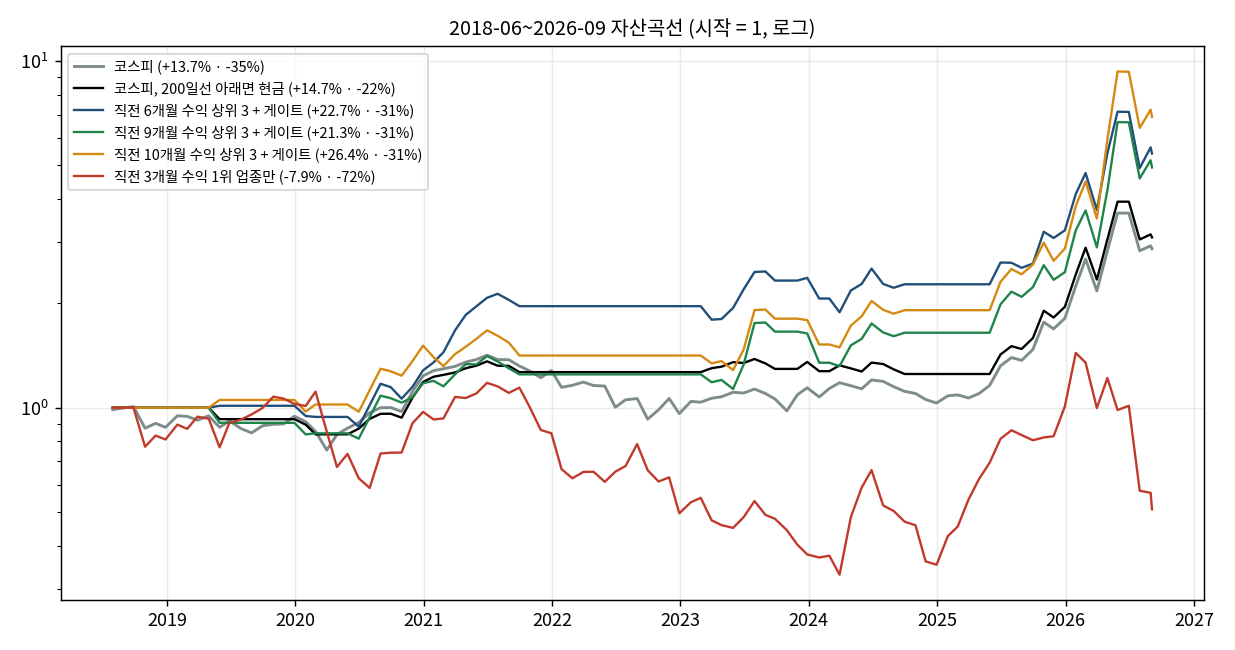
순위를 매기는 기간을 2~12개월로 바꿔 보니, 3개월과 12개월을 빼면 거의 모든 기간에서 코스피(연 +13.7%)를 넘었습니다. 하지만 업종 분류가 현재 시점 기준이라는 점, 최근 2년 급등장의 몫이 크다는 점, 기간 설정에 민감하다는 점, 업종 지수 만드는 방식에 따라 무너진다는 점 때문에 아직은 관찰만 합니다.
어떻게 시험했나
- 대상: 하루 거래대금 5억 원 이상인 한국 보통주, 한 달에 한 번 교체, 사고팔 때 왕복 0.3%를 뺐습니다.
- 업종 지수: 구성 종목의 시가총액 가중으로 만들었습니다.
- 순위: 매달 말 ‘직전 n개월 수익’으로 업종을 줄 세우고, 상위 3개 업종의 시가총액 1·2·3위를 다음 달에 듭니다. n을 2개월부터 12개월까지 바꿔 봤습니다.
- 안전장치(게이트): 코스피가 200일 이동평균 아래면 그 달은 현금입니다.
- 기간: 2018년 6월~2026년 9월입니다.
결과 1 — 순위 기간별 성적
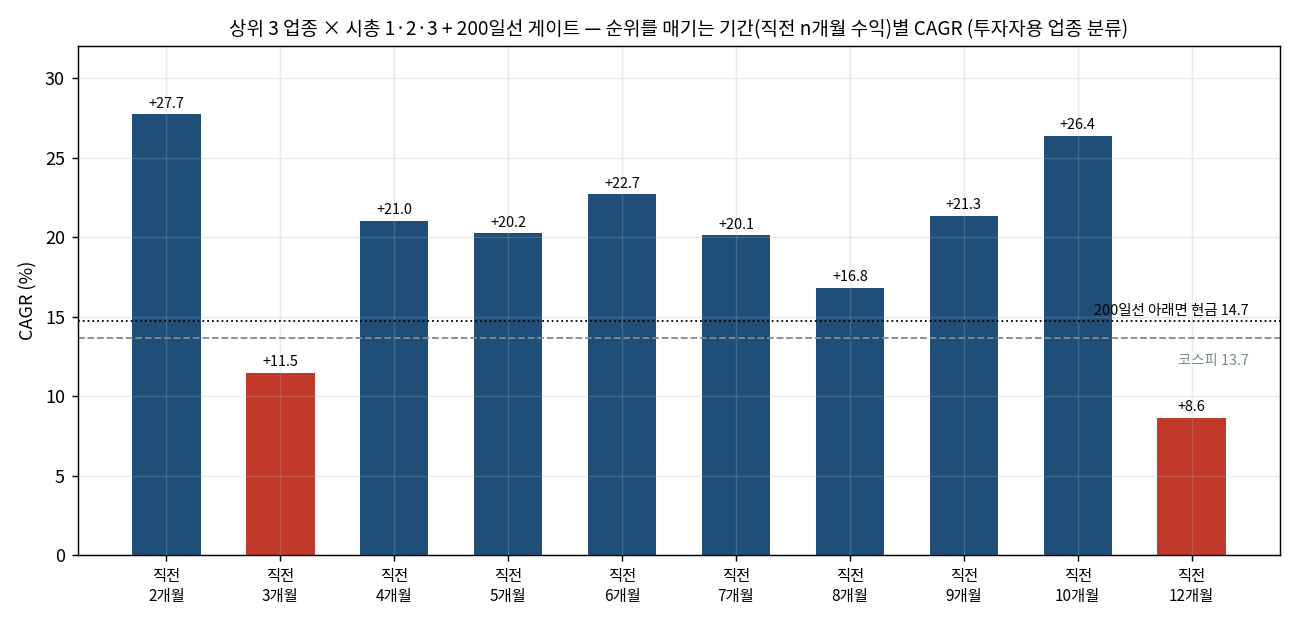
| 규칙 | 연평균 수익률 | 최대 낙폭 | 샤프 | 2019~2024 누적 |
|---|---|---|---|---|
| 코스피 | +13.7% | −35% | 0.59 | +18% |
| 코스피, 200일선 아래면 현금 | +14.7% | −22% | 0.68 | +25% |
| 직전 2개월 상위 3 + 게이트 | +27.7% | −31% | 0.91 | +342% |
| 직전 3개월 상위 3 + 게이트 | +11.5% | −43% | 0.50 | +69% |
| 직전 4개월 상위 3 + 게이트 | +21.0% | −39% | 0.71 | +110% |
| 직전 5개월 상위 3 + 게이트 | +20.2% | −31% | 0.71 | +90% |
| 직전 6개월 상위 3 + 게이트 | +22.7% | −31% | 0.78 | +127% |
| 직전 7개월 상위 3 + 게이트 | +20.1% | −37% | 0.62 | +34% |
| 직전 8개월 상위 3 + 게이트 | +16.8% | −35% | 0.58 | +19% |
| 직전 9개월 상위 3 + 게이트 | +21.3% | −31% | 0.68 | +65% |
| 직전 10개월 상위 3 + 게이트 | +26.4% | −31% | 0.74 | +91% |
| 직전 12개월 상위 3 + 게이트 | +8.6% | −34% | 0.41 | +6% |
직전 3개월과 12개월을 빼면 2~10개월 어디서나 코스피와 ‘200일선 아래면 현금’ 기준을 넘었습니다. 2025~2026년 급등장을 뺀 2019~2024 누적으로도 직전 6개월 +127%, 9개월 +65%, 10개월 +91%로 코스피(+18%)와 기준(+25%)보다 높았습니다.
그런데 더 엄격한 잣대로 보면 이야기가 달라집니다. 연구부는 규칙으로 채택하려면 “연평균 수익률이 전체·앞 절반·뒤 절반 모두 높고, 최대 낙폭이 낮거나 샤프가 높을 것”을 요구합니다. 이 잣대로 코스피와 기준을 둘 다 넘는 것은 직전 10개월 하나뿐이었습니다. 직전 6개월은 뒤 절반(+29.6%)이 코스피(+31.4%)에 조금 못 미쳤고, 직전 9개월은 앞 절반(+5.2%)이 기준(+5.6%)에 조금 못 미쳤습니다.
결과 2 — 1위 업종 하나만 들면 운에 가깝다
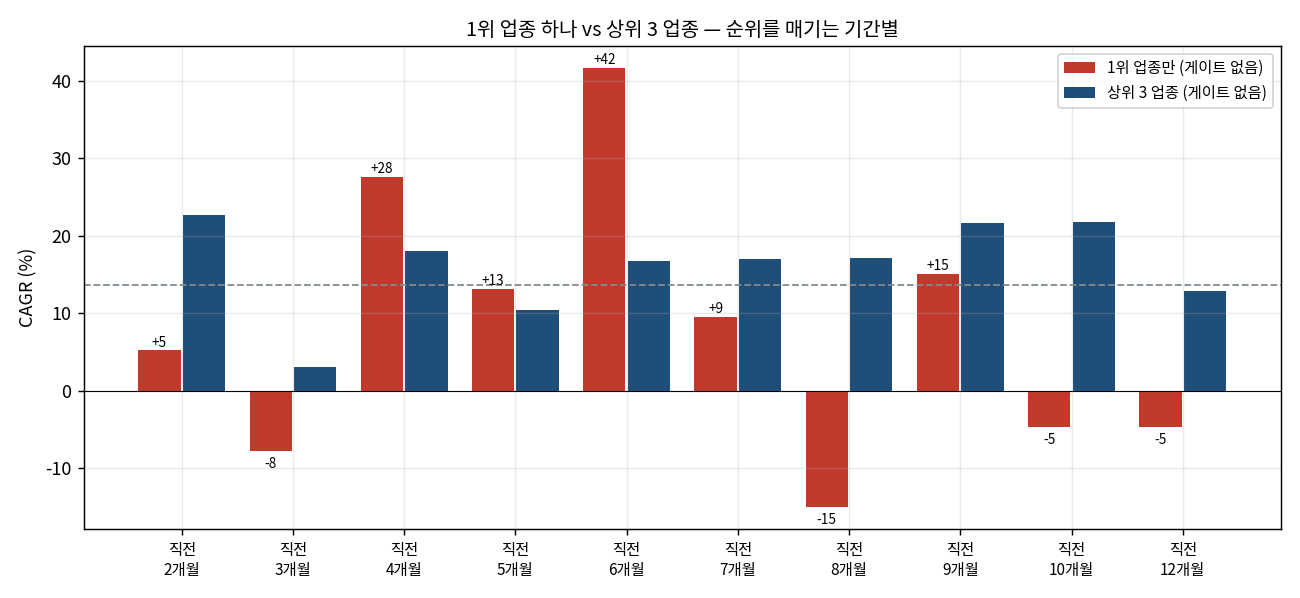
| 순위 기준 | 1위 업종만(안전장치 없음) | 최대 낙폭 | 상위 3(안전장치 없음) |
|---|---|---|---|
| 직전 2개월 | +5.2% | −76% | +22.6% |
| 직전 3개월 | −7.9% | −72% | +3.1% |
| 직전 4개월 | +27.6% | −65% | +18.0% |
| 직전 5개월 | +13.1% | −72% | +10.4% |
| 직전 6개월 | +41.6% | −58% | +16.8% |
| 직전 7개월 | +9.5% | −87% | +17.0% |
| 직전 8개월 | −15.1% | −93% | +17.1% |
| 직전 9개월 | +15.1% | −58% | +21.6% |
| 직전 10개월 | −4.7% | −87% | +21.8% |
| 직전 12개월 | −4.7% | −88% | +12.9% |
1위 업종 하나만 들면 순위 기간에 따라 연 −15.1%에서 +41.6%까지 뒤집혔습니다. 직전 6개월 1위만 든 경우는 2025년 이후 누적이 +982%였는데, 방산·전기장비·반도체를 연달아 맞혔기 때문입니다. 하지만 바로 옆 설정인 직전 8개월은 연 −15%였습니다. 한 업종에 거는 것은 운이고, 세 업종에 나누면 그 흔들림이 크게 줄어듭니다(안전장치 포함 +8.6%~+27.7%).
결과 3 — 해마다 어땠나
| 연도 | 코스피 | 200일선 아래면 현금 | 직전 6개월 상위 3 + 게이트 | 직전 9개월 상위 3 + 게이트 |
|---|---|---|---|---|
| 2019 | +8% | −7% | +1% | −10% |
| 2020 | +31% | +28% | +27% | +30% |
| 2021 | +4% | +7% | +53% | +6% |
| 2022 | −25% | +0% | +0% | +0% |
| 2023 | +19% | +7% | +21% | +31% |
| 2024 | −10% | −8% | −4% | +0% |
| 2025 | +76% | +56% | +43% | +50% |
| 2026(~9월) | +59% | +59% | +67% | +100% |
2021년(코스피 +4%)과 2023년에 크게 벌었고, 2022년 하락장은 안전장치가 현금으로 피했습니다. 반면 2025~2026년처럼 코스피가 연 +59~76% 오른 해에는 기간 설정에 따라 결과가 제각각이었습니다. 직전 3개월 기준은 2026년에 +6%에 그쳤고, 직전 9개월 기준은 +100%였습니다.
결과 4 — 손실을 견뎌야 하는 기간
| 구성 | 최대 낙폭 | 고점을 못 넘긴 최장 기간 | 손실 상태였던 달 비율 |
|---|---|---|---|
| 코스피 | −35% | 50개월 | 81% |
| 코스피, 200일선 아래면 현금 | −22% | 24개월 | 71% |
| 직전 6개월 상위 3 + 게이트 | −31% | 22개월 | 61% |
| 직전 9개월 상위 3 + 게이트 | −31% | 24개월 | 74% |
| 직전 10개월 상위 3 + 게이트 | −31% | 24개월 | 65% |
| 직전 3개월 1위 업종만 | −72% | 54개월 | 93% |
성적이 좋은 구성도 고점을 못 넘긴 최장 기간이 2년 안팎이고, 직전 고점보다 낮은 상태였던 달이 60~70%대였습니다. 코스피를 계속 들고 있는 것(50개월)보다는 짧지만, 2년 동안 새 고점을 못 보는 시간을 견딜 수 있어야 위 수익률이 내 것이 됩니다.
아직 규칙으로 쓰지 않는 이유 네 가지
① 업종 분류가 현재 시점 기준이다
2018년 종목에 2026년의 업종 분류를 붙였습니다. 그 사이 상장폐지된 종목은 빠졌고(생존 편향), 사업이 바뀐 회사는 지금 업종으로 잡힙니다. 예를 들어 SK스퀘어는 2021년에 분할 상장한 회사입니다. 대형주 1·2·3위는 상장폐지가 드물어 매수 쪽 영향은 작지만, 업종 지수 쪽은 좋게 치우칩니다. 과거 시점의 분류를 구할 수 없어 이 편향의 크기는 재지 못했습니다.
② 8년 가운데 2025~2026년의 몫이 크다
2019~2024 누적을 따로 봐도 앞서긴 하지만, 직전 7·8·12개월 기준은 그 기간에 코스피와 비슷한 수준이었습니다. 최근 급등장이 숫자를 크게 끌어올렸습니다.
③ 순위 기간에 민감하다
직전 6개월 +22.7%, 7개월 +20.1%, 8개월 +16.8%로 바로 옆 칸끼리도 차이가 큽니다. “6개월이 가장 좋다”고 말할 근거가 없습니다. 쓴다면 여러 기간을 함께 써야 합니다.
④ 업종 지수를 만드는 방식에 따라 무너진다
업종 지수를 회사마다 똑같은 비중으로 만들면, 직전 6개월 상위 3 + 게이트가 연 +5.4%로 떨어집니다. ‘시가총액 가중’이라는 조건 자체가 규칙의 일부입니다.
그래서 연구부는 이 구성을 바로 쓰지 않고, 매달 직전 3개월 상위 3 업종과 그 대장주를 지켜보는 관찰 항목으로만 두고 있습니다. 실제로 몇 달 지켜본 뒤에 규칙으로 쓸지 정할 계획입니다.
정리
- ‘상위 3 업종의 시가총액 1·2·3위 + 200일선’은 상승장에서 코스피보다 더 버는 모습을 보였습니다.
- 하지만 위의 단서 네 가지가 붙습니다. 단서가 풀리기 전까지는 숫자를 그대로 믿지 않는 것이 맞습니다.
- 한 업종에 몰아 거는 것은 운에 가깝습니다. 업종을 나눠 담는 것이 최소한의 조건입니다.
읽을 때 조심할 점
- 시가총액은 주간 단위로 갱신되는 자료를 썼고, 종목 자료는 2018년부터입니다.
- 미국 시장으로는 시험하지 않았습니다.
- 과거 자료로 계산한 결과라 앞으로도 같다는 보장은 없고, 특정 종목을 사라는 뜻이 아닙니다.
마무리
백테스트에서 연 20%대 숫자를 보면 바로 따라 하고 싶어집니다. 그럴 때는 그 숫자가 기간 설정을 한 칸만 바꿔도 유지되는지, 최근 1~2년을 빼도 남는지부터 확인해 보세요. 이 두 가지만 확인해도 과거에만 맞았던 규칙에 돈을 거는 일을 상당히 줄일 수 있습니다.
주도 업종 연구 시리즈