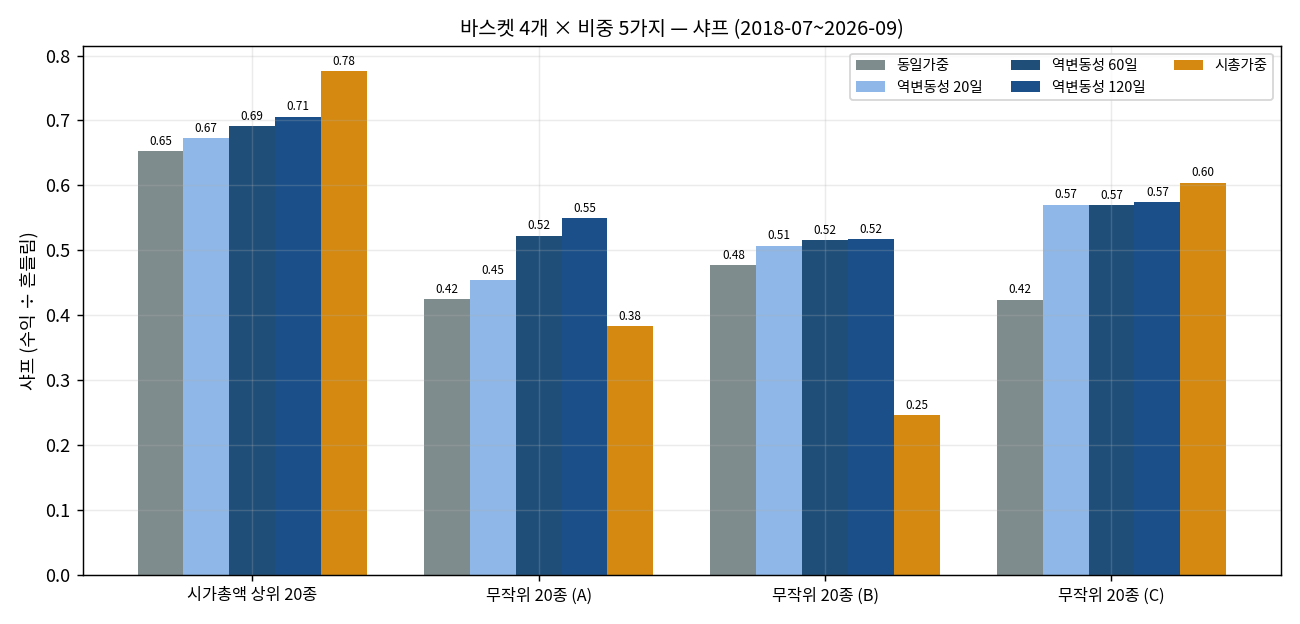
종목을 고르는 이야기는 넘치는데 얼마씩 담을까는 잘 안 다룹니다. 같은 종목을 사도 비중을 어떻게 나누느냐에 따라 결과가 달라져요. 흔한 방법들을 재 봤습니다.
스무 종목을 골랐다고 해 봅시다. 가진 돈이 1,000만 원이면 대개 한 자리에 50만 원씩 똑같이 넣죠. 이걸 동일가중이라고 합니다.
돈은 공평하게 나뉘었습니다. 그런데 위험은 안 나뉩니다.
1. 같은 5%가 같은 5%가 아닙니다
종목마다 하루에 출렁이는 폭이 제각각입니다. 최근 석 달쯤(60거래일) 하루하루의 등락이 제 평균에서 얼마나 떨어져 있었는지로 재고, 그 값을 변동성이라 부릅니다.
2026년 8월 말 기준 시가총액 상위 20종입니다.
| 종목 | 하루 평균 흔들림 | 역변동성 비중 |
|---|---|---|
| 셀트리온 | 2.88% | 7.96% |
| 하나금융지주 | 3.02% | 7.60% |
| 신한지주 | 3.08% | 7.45% |
| KB금융 | 3.17% | 7.23% |
| 삼성바이오로직스 | 3.28% | 6.99% |
| HD현대중공업 | 3.82% | 6.00% |
| 기아 | 4.00% | 5.74% |
| 현대차 | 4.17% | 5.51% |
| 현대모비스 | 4.41% | 5.20% |
| 한화에어로스페이스 | 4.67% | 4.91% |
| LG에너지솔루션 | 4.72% | 4.86% |
| 두산에너빌리티 | 4.87% | 4.71% |
| 삼성SDI | 5.72% | 4.01% |
| SK | 6.46% | 3.55% |
| 삼성생명 | 6.53% | 3.51% |
| 삼성물산 | 6.65% | 3.45% |
| 삼성전자 | 7.03% | 3.26% |
| SK하이닉스 | 8.18% | 2.81% |
| SK스퀘어 | 8.53% | 2.69% |
| 삼성전기 | 8.89% | 2.58% |
맨 위와 맨 아래를 보세요. 셀트리온은 하루에 2.9%쯤, 삼성전기는 8.9%쯤 움직입니다. 3배 차이예요.
둘 다 5%씩 담으면 금액은 같지만 계좌를 흔드는 힘은 삼성전기가 셀트리온의 3배입니다. 스무 종목에 나눠 담았다고 생각해도, 실제로는 많이 흔들리는 몇 종목이 계좌의 움직임을 좌우해요.
분산이 됐다고 느끼는 것과 실제로 된 것은 다릅니다.
2. 흔들림의 역수로 나누기
각 종목의 1 ÷ 변동성을 구해서, 그 비율대로 돈을 나눕니다. 세 단계예요.
① 종목마다 숫자를 하나 만든다. 변동성을 분모에 놓고 1을 나눕니다.
셀트리온   1 ÷ 2.88 = 0.347
삼성전기   1 ÷ 8.89 = 0.112
② 그 숫자 스무 개를 모두 합친다. 여기서는 4.360 이 나왔습니다.
③ 각자의 숫자를 그 합으로 나눈다. 나온 값이 담을 비율입니다.
셀트리온   0.347 ÷ 4.360 = 7.96%
삼성전기   0.112 ÷ 4.360 = 2.58%
②번을 빠뜨리는 실수가 잦습니다. 앞에서 만든 숫자는 투표에서 받은 표이고, 비중은 득표율이에요. 받은 표만으로는 몇 퍼센트인지 알 수 없고, 전체 표로 나눠야 스무 개를 더해 100%가 됩니다.
셀트리온 점수가 삼성전기의 3.1배니까 비중도 3.1배(7.96 ÷ 2.58)예요. 변동성 차이가 그대로 뒤집혀 들어간 겁니다.
움직임이 3배면 담는 돈은 3분의 1. 그 결과 두 종목이 계좌를 흔드는 양이 같아집니다. 금액을 고르게 맞추는 대신 흔들림을 고르게 맞추는 방식이에요.
스무 종목 전부를 이 방식으로 나누면 이렇게 됩니다. 붉은 점선이 똑같이 나눴을 때의 5%예요.
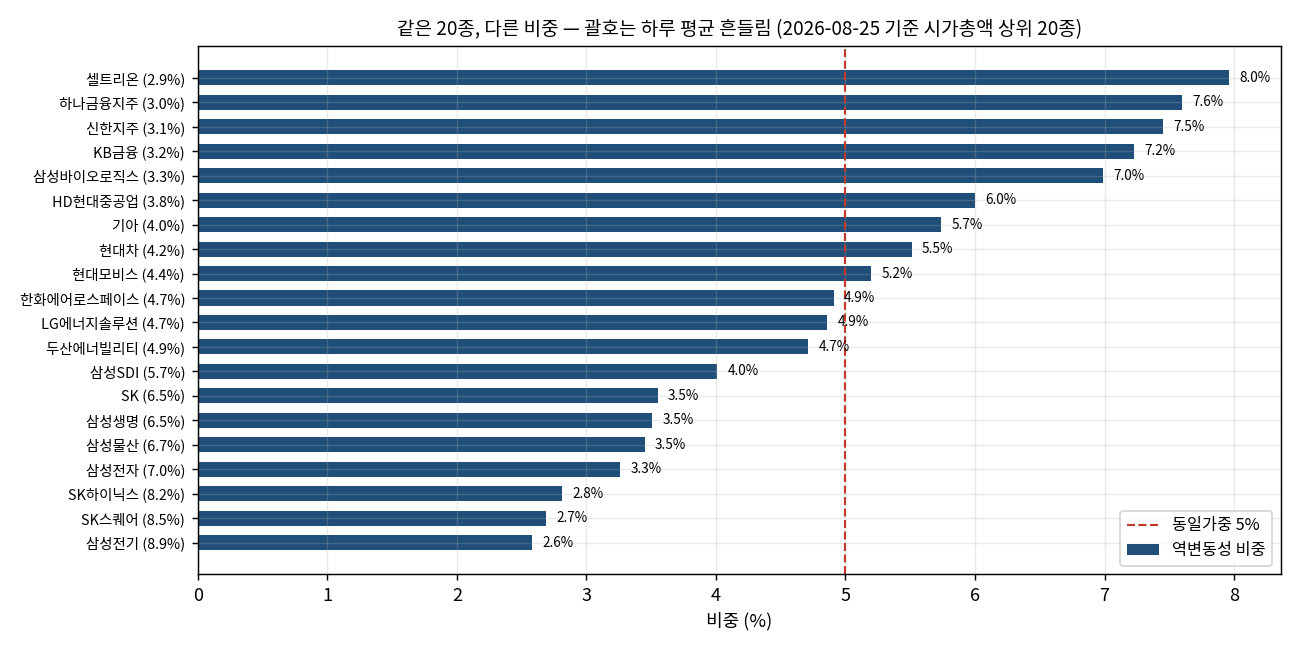
위쪽 얌전한 종목들이 5% 선을 넘어가고, 아래쪽 많이 움직이는 종목들이 선 안쪽으로 들어옵니다. 막대 길이가 흔들림 순서를 그대로 뒤집어 놓은 모양입니다.
3. 네 바스켓에 여섯 방식을 걸었습니다
비중 방식만 비교하려면 종목 고르는 규칙이 결과에 섞이면 안 됩니다. 그래서 성격이 다른 바스켓 넷을 만들고 각각에 같은 방식들을 걸었어요.
묶음:   ① 시가총액 상위 20종   ②③④ 무작위로 뽑은 20종 세 판
비중:   동일가중 · 역변동성(20·60·120일)
        역변동성 60일에 '동일가중의 2배' 상한 · 시가총액 가중
기간:   2018-07 ~ 2026-09, 매월 25일 기준 교체, 왕복 30bp 차감
잣대:   연 수익률 · 최대 낙폭 · 샤프 · 연 변동성
같은 기간 코스피는 연 +14.6%·최대 낙폭 −39%·샤프 0.66·연 변동성 26% 였습니다.
묶음 ① — 덩치 큰 스무 종목 (시가총액 상위)
| 비중 | 연 수익률 | 최대 낙폭 | 샤프 |
|---|---|---|---|
| 동일가중 | +14.2% | -39% | 0.65 |
| 역변동성 20일 | +13.9% | -38% | 0.67 |
| 역변동성 60일 | +14.4% | -37% | 0.69 |
| 역변동성 120일 | +14.9% | -37% | 0.71 |
| 역변동성 60일 + 2배 상한 | +14.4% | -37% | 0.69 |
| 시총가중 | +21.0% | -45% | 0.78 |
| 비중 | 연 변동성 |
|---|---|
| 동일가중 | 25% |
| 역변동성 20일 | 24% |
| 역변동성 60일 | 24% |
| 역변동성 120일 | 24% |
| 역변동성 60일 + 2배 상한 | 24% |
| 시총가중 | 31% |
묶음 ② — 무작위로 뽑은 스무 종목, 첫째 판
| 비중 | 연 수익률 | 최대 낙폭 | 샤프 |
|---|---|---|---|
| 동일가중 | +8.3% | -52% | 0.42 |
| 역변동성 20일 | +8.8% | -52% | 0.45 |
| 역변동성 60일 | +10.8% | -50% | 0.52 |
| 역변동성 120일 | +11.6% | -49% | 0.55 |
| 역변동성 60일 + 2배 상한 | +10.8% | -50% | 0.52 |
| 시총가중 | +7.3% | -48% | 0.38 |
| 비중 | 연 변동성 |
|---|---|
| 동일가중 | 28% |
| 역변동성 20일 | 26% |
| 역변동성 60일 | 26% |
| 역변동성 120일 | 26% |
| 역변동성 60일 + 2배 상한 | 26% |
| 시총가중 | 32% |
묶음 ③ — 무작위로 뽑은 스무 종목, 둘째 판
| 비중 | 연 수익률 | 최대 낙폭 | 샤프 |
|---|---|---|---|
| 동일가중 | +10.0% | -49% | 0.48 |
| 역변동성 20일 | +10.3% | -49% | 0.51 |
| 역변동성 60일 | +10.6% | -48% | 0.52 |
| 역변동성 120일 | +10.6% | -47% | 0.52 |
| 역변동성 60일 + 2배 상한 | +10.8% | -48% | 0.52 |
| 시총가중 | +2.7% | -63% | 0.25 |
| 비중 | 연 변동성 |
|---|---|
| 동일가중 | 29% |
| 역변동성 20일 | 26% |
| 역변동성 60일 | 26% |
| 역변동성 120일 | 26% |
| 역변동성 60일 + 2배 상한 | 26% |
| 시총가중 | 33% |
묶음 ④ — 무작위로 뽑은 스무 종목, 셋째 판
| 비중 | 연 수익률 | 최대 낙폭 | 샤프 |
|---|---|---|---|
| 동일가중 | +8.2% | -55% | 0.42 |
| 역변동성 20일 | +12.0% | -53% | 0.57 |
| 역변동성 60일 | +12.0% | -51% | 0.57 |
| 역변동성 120일 | +12.1% | -51% | 0.57 |
| 역변동성 60일 + 2배 상한 | +12.1% | -51% | 0.57 |
| 시총가중 | +15.0% | -53% | 0.60 |
| 비중 | 연 변동성 |
|---|---|
| 동일가중 | 28% |
| 역변동성 20일 | 26% |
| 역변동성 60일 | 26% |
| 역변동성 120일 | 26% |
| 역변동성 60일 + 2배 상한 | 26% |
| 시총가중 | 31% |
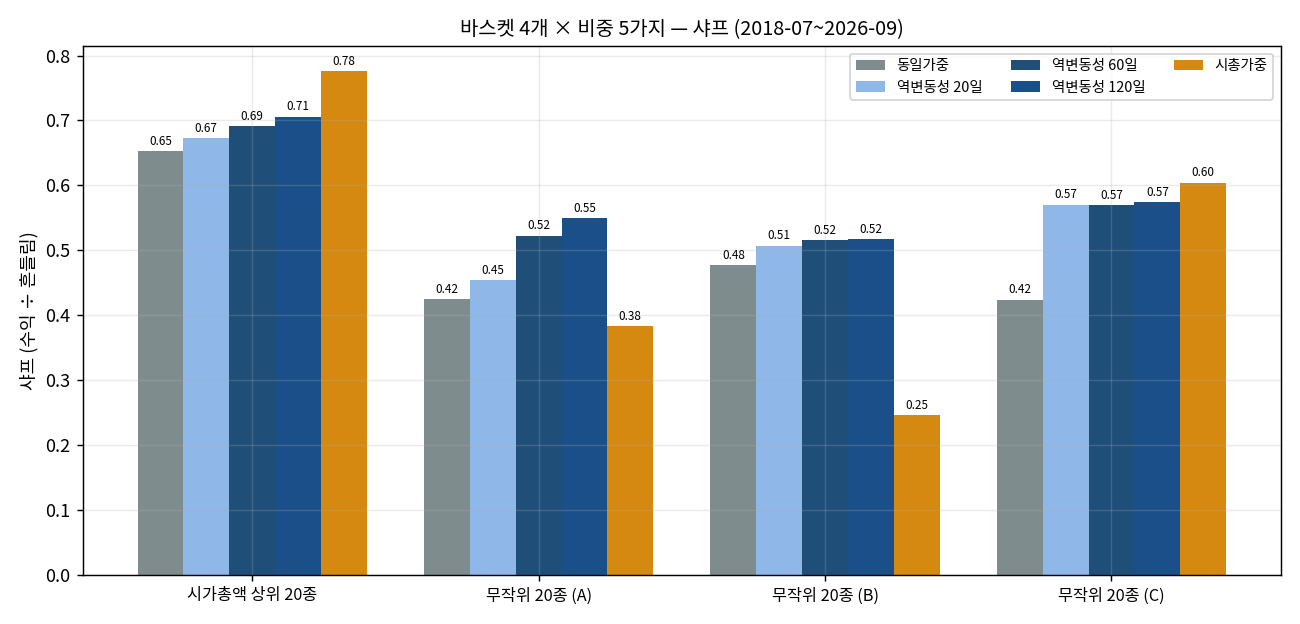
묶음 넷의 평균 샤프입니다.
| 비중 | 바스켓 4개 평균 샤프 |
|---|---|
| 동일가중 | 0.49 |
| 역변동성 20일 | 0.55 |
| 역변동성 60일 | 0.57 |
| 역변동성 120일 | 0.59 |
| 역변동성 60일 + 2배 상한 | 0.58 |
| 시총가중 | 0.50 |
4. 읽은 것
네 번 다 이겼습니다 — 크게는 아니고
흔들림으로 나눈 쪽이 바스켓 넷 전부에서 똑같이 나눈 쪽보다 샤프가 높게 나왔습니다. 벌어진 폭은 0.03~0.15 로 크지 않아요.
큰 격차보다 단 한 번도 밀리지 않았다는 쪽이 중요합니다. 큰 격차는 운에서도 나올 수 있지만, 성격이 다른 묶음 넷에서 방향이 전부 같으면 우연으로 돌리기 어려워요.
흔들림이 줄었습니다
연 변동성이 25~29% 구간에서 24~26% 구간으로 내려옵니다. 가장 깊은 낙폭도 1~4%p 얕아요. 들고 있는 종목은 그대로인데 계좌가 덜 요동친 겁니다.
수익을 포기하지 않았습니다
흔히 위험을 줄이면 수익도 같이 깎인다고 봅니다. 그런데 무작위로 뽑은 묶음들에서는 연 수익률까지 흔들림으로 나눈 쪽이 높았어요. 첫째 판은 8.3%에서 10.8%로, 셋째 판은 8.2%에서 12.0%로 올라갔습니다.
크게 출렁이는 종목이 그만큼 더 벌어 주지는 않았다는 뜻입니다. 변동을 견디면 대가가 돌아온다는 통념이 이 자료에서는 성립하지 않았어요.
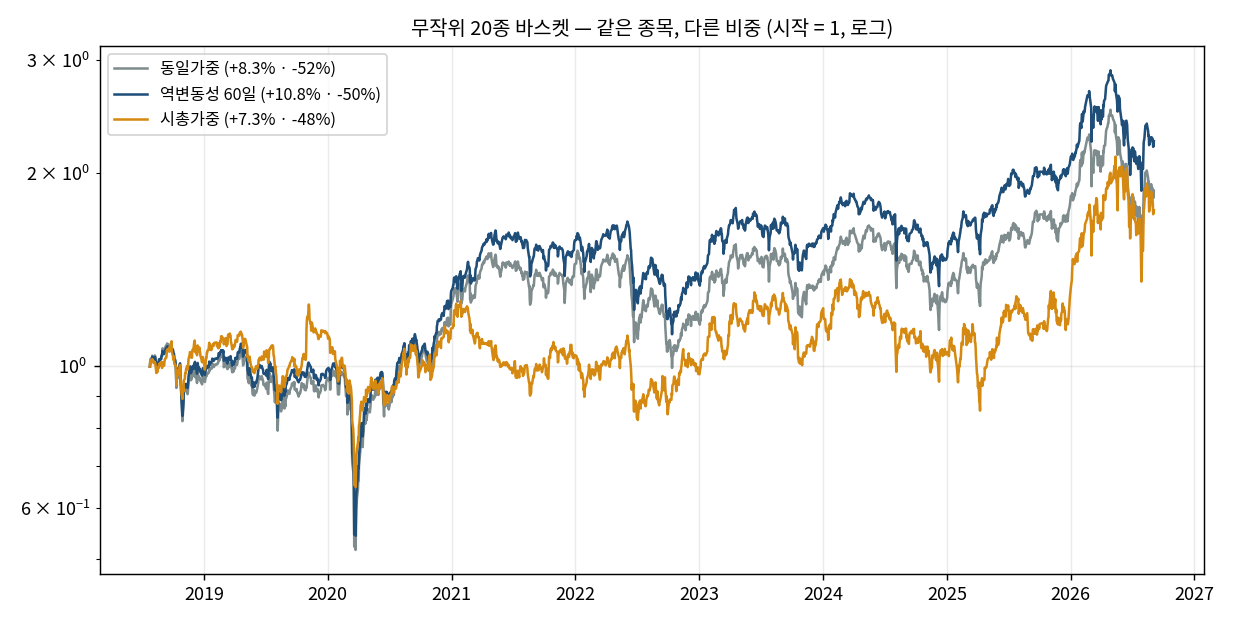
첫째 판의 자산 곡선입니다. 세 선이 담은 종목은 완전히 같고 금액만 다릅니다.
한 가지 더 보세요. 2020년 봄에 셋이 똑같이 주저앉습니다. 비중을 어떻게 나눠도 시장이 통째로 빠지는 구간은 못 피해요. 낙폭이 −52%에서 −50%로 조금 얕아졌을 뿐입니다. 역변동성이 하는 일은 폭락을 막는 게 아니라 평소의 요동을 줄이는 것이에요.
며칠로 재든 비슷합니다
20·60·120일 차이가 샤프 0.05 안쪽입니다. 짧게 재면 비중이 자주 바뀌어 거래가 늘어나니 60일이나 120일이 편해요.
시가총액 가중은 바스켓을 탑니다
덩치 큰 종목들을 모은 묶음에서는 제일 좋았는데(샤프 0.78) 무작위 묶음들에서는 꼴찌였습니다(0.25~0.60).
덩치 큰 몇 종목으로 돈이 쏠리는 방식이라, 하필 그 종목들이 잘 가는 구간에서만 성적이 납니다. 지난 8년 한국 시장이 대형주 쪽으로 기울었던 것과 맞물려요.
5. 왜 이게 통하나
변동성은 수익률보다 훨씬 잘 이어집니다.
최근 두 달 요동이 컸던 종목은 다음 달에도 요동이 클 공산이 큽니다. 반면 최근 두 달 많이 오른 종목이 다음 달에도 오를지는 훨씬 흐릿해요.
그래서 흔들림으로 종목을 추리는 게 아니라 흔들림으로 금액을 정하는 쪽이 통합니다. 앞일이 비교적 잘 보이는 성질을, 그 성질이 쓸모 있는 자리에 놓은 거예요.
이게 이 글에서 가장 쓸모 있는 생각일 수 있습니다. 어떤 정보가 쓸모 있느냐가 아니라 그 정보를 어느 자리에 쓰느냐가 문제인 경우가 많아요.
6. 쓸 때 알아 둘 것
- 지나간 움직임으로 앞을 재는 방식입니다. 얌전하던 종목이 갑자기 튀면 이미 많이 담아 둔 뒤예요. 흔들림이 이어지는 성질은 강한 편이지만 어긋날 때가 있습니다.
- 한 자리가 생각보다 커집니다. 위 예시의 맨 윗 종목이 7.96% 로, 고르게 담았을 때(5%)의 1.6배예요. 꺼림칙하면 천장을 씌우면 되고, 씌워도 성적이 거의 같았습니다(표의 2배 상한 줄).
- 사고파는 비용이 붙습니다. 정해진 비율을 유지하려면 달마다 조금씩 손봐야 하고, 짧게(20일) 잴수록 손볼 양이 많아져요.
- 상관을 무시한 계산입니다. 제대로 된 위험 균형은 종목끼리 같이 움직이는 정도까지 봐요. 역변동성은 그걸 생략한 간단한 판이라 같은 업종이 여럿 들어오면 그 쏠림은 못 막습니다.
7. 유의점
- 8년(2018-07~) 한국 시장에서 달마다 한 번 손보는 한 가지 설정으로만 쟀습니다. 무작위로 뽑은 묶음이 셋뿐이라 각 숫자보다 넷 모두 방향이 같았다는 쪽을 봐 주세요.
- 하루 등락 ±30% 밖(분할·정리매매)은 값이 아니라 사건이라 빼고 계산했습니다.
- 이 글은 어떤 종목을 살까가 아니라 고른 뒤 얼마씩 담을까만 다룹니다.
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
이 글의 숫자는 남의 결과를 옮긴 게 아니라, 규칙을 코드로 옮겨 직접 다시 돌려 얻은 것입니다.
글쓴이가 글에 나온 종목을 보유 중일 수 있습니다. 이 글은 측정 결과이고 매수·매도 의견이 아닙니다.
