앞선 글에서 미국 시가총액 1위만 사는 규칙을 17년 걸어 봤습니다. 연 22.8%였는데, 고점을 찍고 본전을 못 찾은 채 20개월을 보낸 구간이 있었어요.
그 숫자를 보고 “나는 그걸 못 견디겠다” 싶으셨다면, 바로 드는 생각이 하나 있습니다.
“한 번에 넣지 말고 매달 나눠 넣으면 덜 빠지지 않을까?”
저도 그럴 거라고 생각했습니다. 재 보니 아니었습니다.
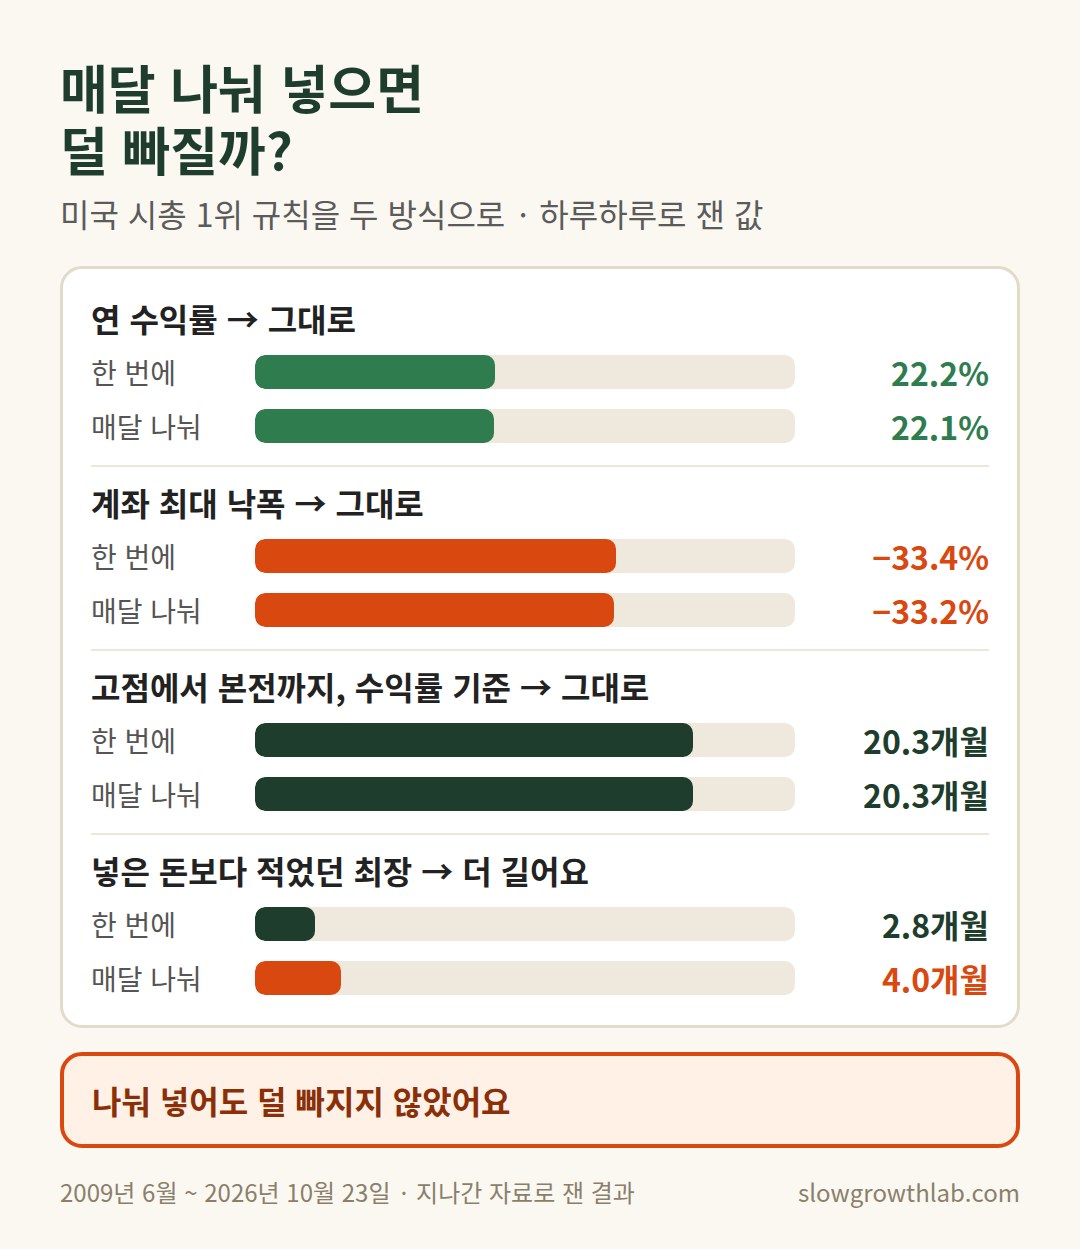
결론부터 — 세 개는 그대로고, 하나는 나빠집니다
| 무엇을 보나 | 한 번에 넣기 | 매달 나눠 넣기 |
|---|---|---|
| 연 수익률 | 22.2% | 22.1% |
| 계좌 최대 낙폭 | −33.4% | −33.2% |
| 고점 찍고 본전까지 (수익률로) | 20.3개월 | 20.3개월 |
| 넣은 돈보다 적었던 최장 | 2.8개월 | 4.0개월 |
수익률도 낙폭도 버틴 기간도 거의 그대로입니다. 그리고 마지막 줄은 나눠 넣는 쪽이 1.2개월 더 깁니다.
앞선 글과 숫자가 조금 다른 까닭 — 두 가지가 다릅니다
앞선 글에서는 같은 규칙의 연 수익률이 22.8%, 최대 낙폭이 −28.8% 였습니다.
여기서는 22.2%·−33.4%예요. 까닭이 둘인데 서로 다릅니다.낙폭 4.6%p는 재는 간격 때문입니다. 앞 글은 달마다 한 번씩, 이 글은 나눠 넣는
날짜를 따져야 해서 날마다 계산했어요. 달마다 한 번만 보면 그 사이에 더 깊이
빠졌던 날이 안 보입니다.수익률 0.6%p는 구간의 끝이 달라서입니다. 앞 글은 10월 1일까지, 이 글은
10월 23일까지 재는데 10월 1일부터 23일 사이에 −8.6% 빠졌어요. 끝을 10월 1일로 맞춰서
다시 재면 차이가 0.16%p로 줄어듭니다. 간격 때문이 아닙니다.숫자를 보실 때 어떤 간격으로 쟀는지와 언제까지 쟀는지를 같이 봐야 합니다.
몇 주 차이로 연 수익률이 0.6%p 움직입니다.
아래에서 하나씩 보겠습니다. 특히 셋째 줄은 잘못 읽기 쉬운 자리라 따로 적었습니다.
수익은 안 바뀝니다
연 22.2%에서 22.1%로, 0.1%p 차이입니다. 나눠 넣는다고 더 벌지도 덜 벌지도 않았습니다.
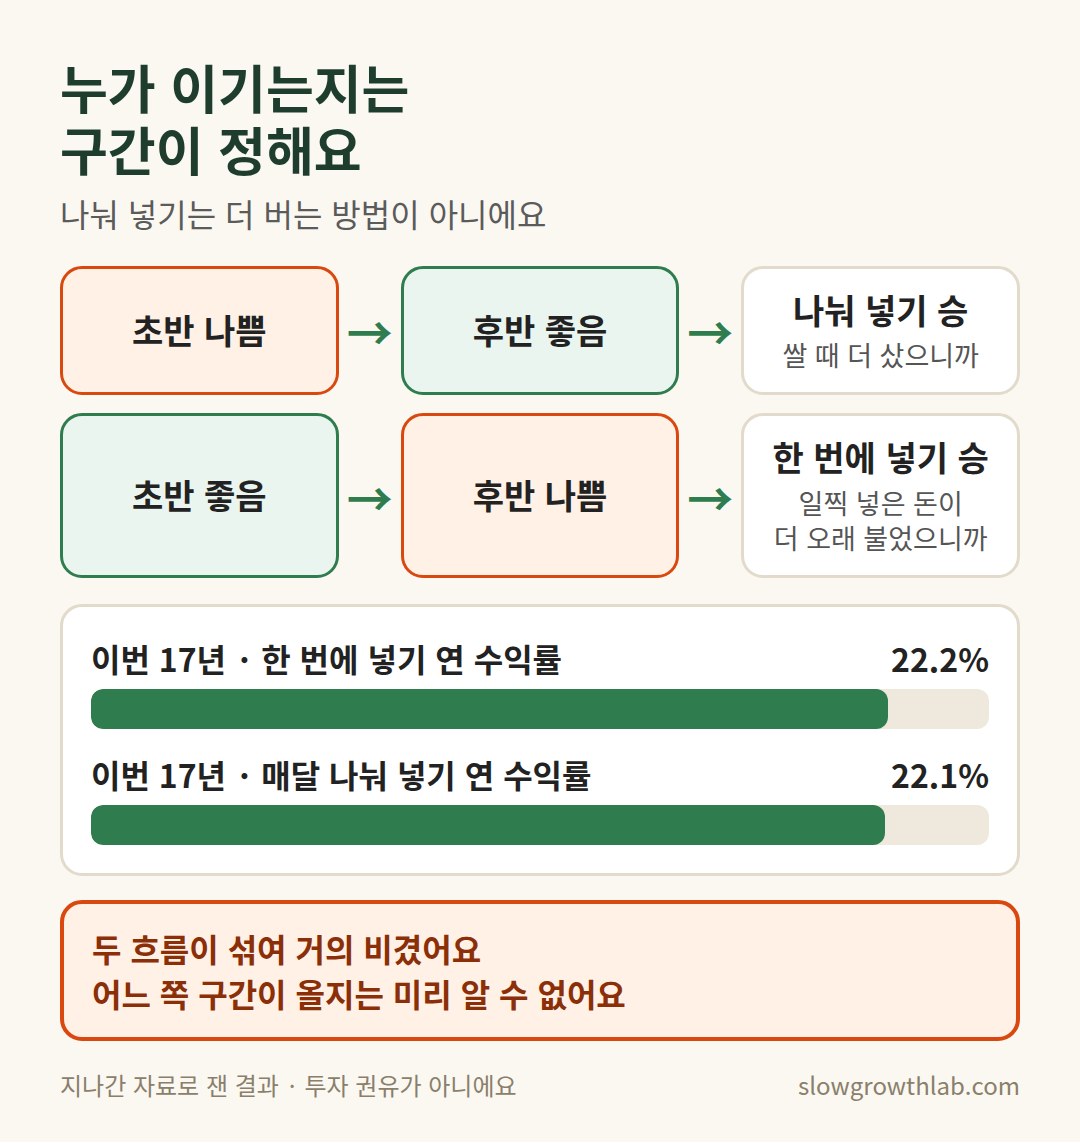
까닭은 이렇습니다. 나눠 넣기가 유리한지는 구간이 정합니다.
- 구간 초반이 나쁘고 후반이 좋으면 나눠 넣는 쪽이 이깁니다. 쌀 때 더 많이 샀으니까요.
- 구간 초반이 좋고 후반이 나쁘면 한 번에 넣은 쪽이 이깁니다. 일찍 들어간 돈이 더 오래 불었으니까요.
이번 17년은 두 방향이 섞여서 거의 비겼습니다. 앞으로 어느 쪽일지는 미리 알 수 없습니다. 그러니 나눠 넣기를 “수익을 더 내는 방법”으로 고르시면 어긋납니다.
계좌가 빠지는 건 똑같습니다
−33.4%에서 −33.2%입니다. 이것도 거의 그대로예요.
나눠 넣으면 덜 빠질 것 같은데 안 그런 이유는 단순합니다. 처음 몇 년만 금액이 작아서 안전하고, 돈이 쌓인 다음에는 한 번에 넣은 사람과 똑같이 빠집니다. 5,000만 원이 쌓인 뒤의 −33%는 1,650만 원이에요.
작은 돈으로 시작한다는 게 영원히 작은 돈이라는 뜻은 아닙니다.
“20개월이 4개월로 줄어든다”로 읽기 쉽습니다
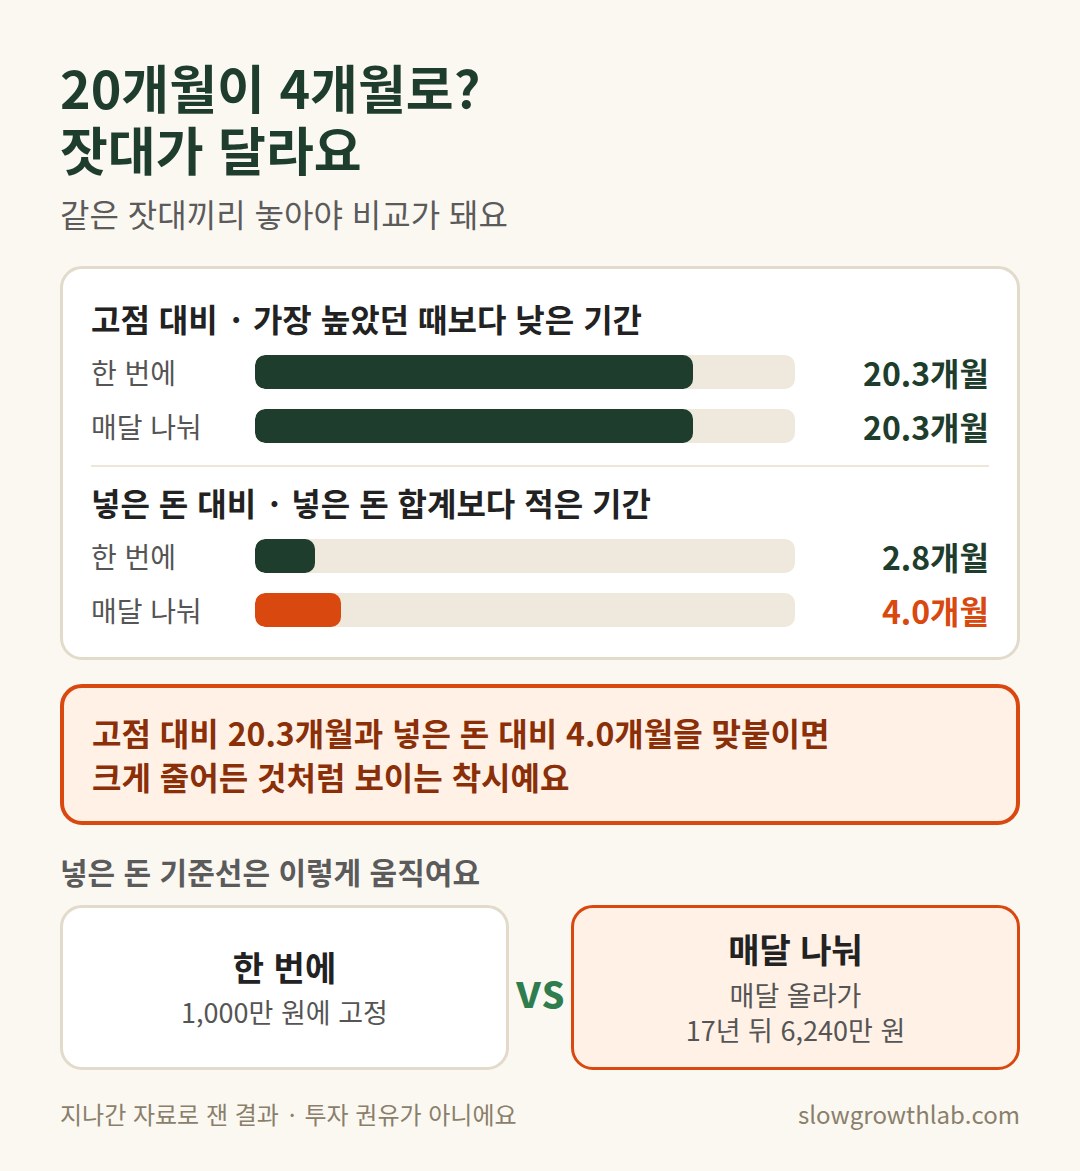
앞선 글의 20개월과 이 글의 4개월을 나란히 놓으면, 나눠 넣기가 버티는 기간을 5분의 1로 줄여 주는 것처럼 보입니다. 그런데 그 둘은 잣대가 다릅니다.
- 20.3개월은 고점 대비 본전을 못 찾은 기간입니다.
- 4.0개월은 내가 넣은 돈 대비 적었던 기간입니다.
잣대가 다른 둘을 맞붙이면 크게 줄어든 것처럼 보입니다. 같은 잣대로 양쪽을 재면 이렇게 됩니다.
- 고점 대비로 보면 둘 다 20.3개월입니다. 전략이 같으니 수익률 곡선도 같아요. 줄어들 수가 없습니다.
- 넣은 돈 대비로 보면 2.8개월과 4.0개월입니다. 나눠 넣는 쪽이 더 깁니다.
평가액으로 재면 짧게 나오는데, 그건 입금 때문입니다
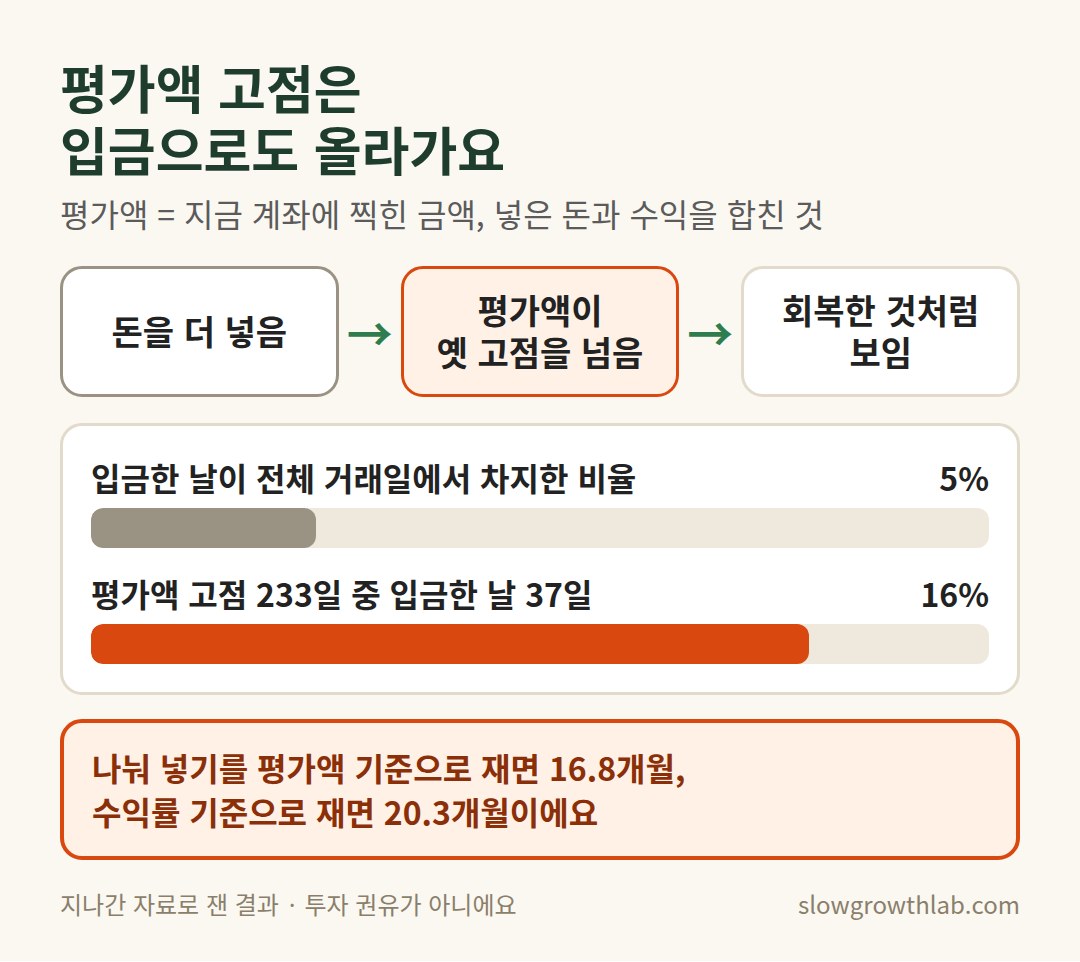
나눠 넣기의 평가액 기준으로 고점 미회복을 재면 16.8개월로 나옵니다. 수익률 기준 20.3개월보다 짧죠.
그런데 이건 돈을 더 넣어서 평가액이 옛 고점을 넘은 것이 섞인 숫자입니다. 수익이 회복돼서 고점을 넘은 게 아니에요.
재 보니 그렇습니다. 평가액이 고점을 새로 찍은 날이 233일인데, 그중 37일이 입금한 날이었습니다. 입금일은 전체 거래일의 5%뿐인데 고점 갱신일의 16%를 차지합니다. 입금일에 고점이 찍힐 확률이 세 배 높습니다.
주머니에서 돈을 꺼내 넣어 최고 금액을 갱신한 것을 “회복했다”고 부를 수는 없습니다.
넣은 돈 아래 기간이 늘어나는 까닭
기준선이 움직이기 때문입니다.
한 번에 넣으면 기준선이 1,000만 원에 고정됩니다. 초반에 한 번 그 위로 올라간 뒤로는 다시 아래로 내려온 적이 없었어요.
나눠 넣으면 기준선이 매달 올라갑니다. 17년 뒤에는 6,240만 원이 됩니다. 기준선이 계속 올라가니 아래로 내려갈 기회도 계속 생깁니다.
그러면 나눠 넣기는 쓸모가 없을까요
그건 아닙니다. 다만 쓸모가 우리가 기대하는 자리에는 없었습니다.
목돈이 없으면 나눠 넣는 것 말고는 길이 없습니다. 그건 선택이 아니라 사정이죠. 그 사정으로도 숫자는 괜찮았습니다. 매달 30만 원씩 17년 4개월을 넣어 6,240만 원을 넣었고, 5억 6천만 원이 됐습니다.
한 시점에 전부를 걸지 않는다는 것 자체의 값도 있습니다. 하필 고점에 목돈을 넣는 일을 피할 수 있으니까요. 다만 이번 17년에서는 그 값이 수익률로는 거의 0이었습니다.
정리하면, 나눠 넣기는 “돈을 모으는 방법”으로는 쓸모가 있고 “덜 빠지게 하는 방법”으로는 쓸모가 없었습니다.
못 견딜 것 같으면 다른 걸 봐야 합니다
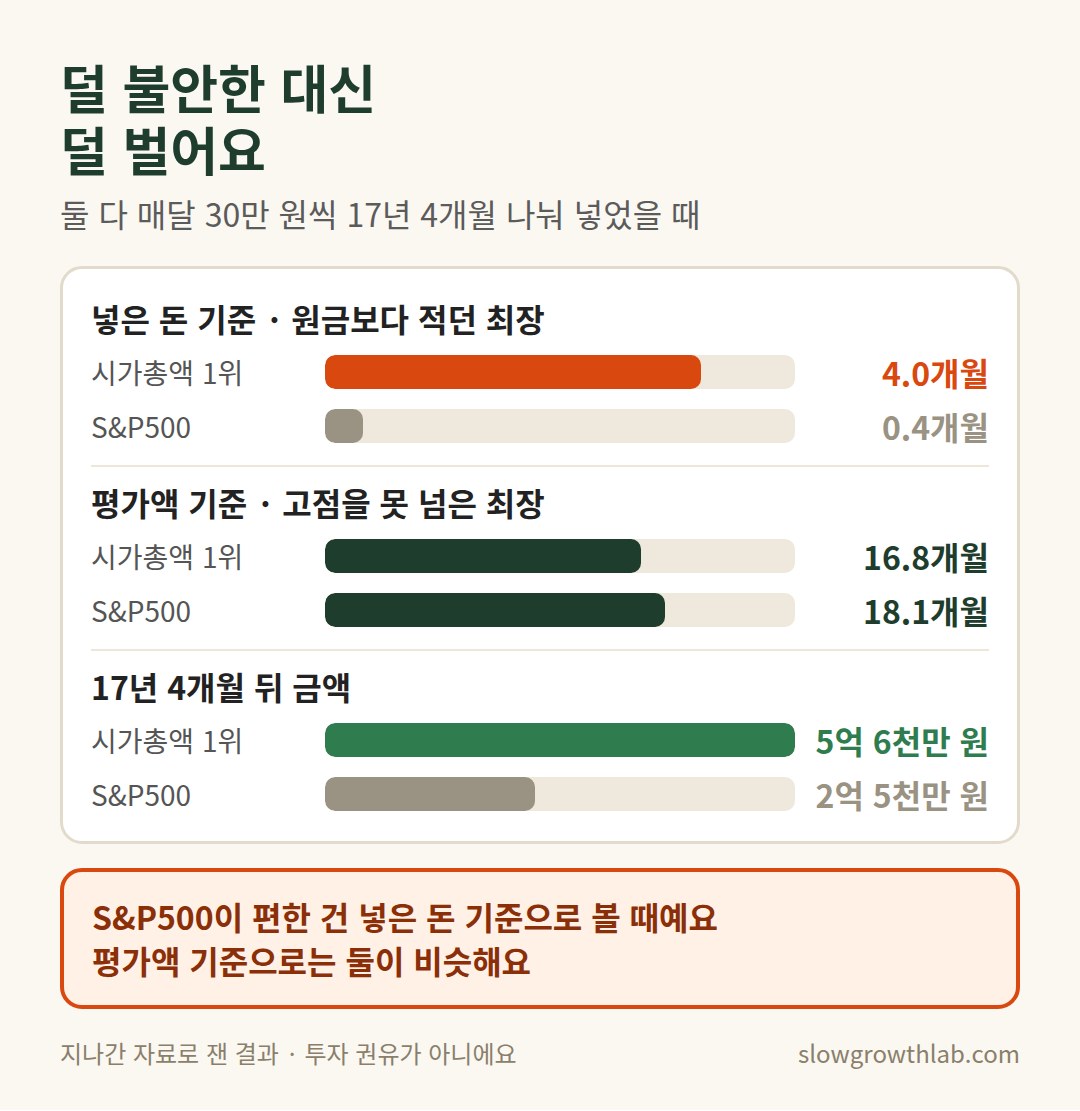
계좌가 −33% 찍히는 걸 못 보시겠다면, 나눠 넣기로는 해결되지 않습니다. 같은 조건으로 S&P500에 나눠 넣으면 이렇게 달라집니다.
| 넣은 돈보다 적던 최장 | 그때 최악 | |
|---|---|---|
| 시가총액 1위 | 4.0개월 | −14.4% |
| S&P500 | 0.4개월 | −4.4% |
S&P500은 넣은 돈 아래로 내려간 적이 거의 없습니다. 가장 길었던 게 열흘 남짓이에요.
대신 연 수익률이 22.1%에서 14.5%로 7.6%p 낮습니다. 같은 조건으로 17년 4개월을 넣었을 때 금액이 5억 6천만 원과 2억 5천만 원으로 갈립니다.
여기서도 잣대를 챙기셔야 합니다. 위 표는 넣은 돈 기준이에요. 평가액 기준(넣은 돈이 쌓여 올라간 금액까지 포함한 고점)으로 보면 S&P500이 18.1개월, 시가총액 1위가 16.8개월입니다. 둘이 비슷합니다.
즉 S&P500이 편한 건 넣은 돈 기준으로 볼 때입니다. 평가액 기준으로는 차이가 거의 없어요.
덜 불안한 대신 덜 법니다. 여기서 고르실 문제이고, 나눠 넣기는 이 선택을 대신해 주지 않습니다.
쓰실 거라면
지금 매달 넣을 돈을 정하려는 상황이라면, “나눠 넣으니 괜찮을 거야”로 위험을 덮지 않으셨으면 합니다. 계좌는 똑같이 −33% 빠지고, 원금 아래에 있는 기간은 오히려 조금 깁니다.
대신 이렇게 하시면 됩니다. 계좌 평가액이 −33% 찍힌 화면을 한 번 떠올려 보시고, 그걸 들고 1년 8개월을 보낼 수 있는지만 정하세요. 할 수 있으면 금액을 정해 매달 넣으시면 되고, 못 할 것 같으면 S&P500 쪽 숫자가 더 맞습니다.
이걸 미리 정해 두면, 빠지는 구간이 왔을 때 그때 결정하지 않아도 됩니다. 빠진 뒤에 내리는 결정이 가장 나쁜 결정이 되기 쉬우니까요.
알아 둘 것
- 2009년 6월부터 2026년 10월 23일까지 한 구간입니다(마지막 갈아타기는 2026년 9월). 구간 초반이 나쁘고 후반이 좋으면 나눠 넣기가 유리하고, 반대면 불리합니다. 미리 알 수 없어요.
- 나눠 넣는 금액은 매달 30만 원으로 고정했습니다. 금액을 늘려 가면 결과가 달라집니다.
- 고점 대비와 원금 대비는 다른 잣대입니다. 이 글의 숫자는 어느 쪽인지 매번 적었습니다. 섞어 읽으면 “크게 줄었다”는 잘못된 결론이 나옵니다.
- 나눠 넣기는 월말에 넣고 그 달 종가로 산 것으로 계산했습니다. 매수 비용 편도 0.1%를 뺐습니다. 넣는 날을 월초로 바꾸면 금액이 1.7%쯤 달라집니다.
- 앞선 글과 같은 한계를 그대로 갖습니다. 시가총액 자료에 결함이 있어 후보를 사람이 골랐고, 그 편향은 0.3%p로 쟀습니다.
- 세금은 빼지 않았습니다.
- 지나간 자료로 잰 결과이고 투자 권유가 아닙니다.
검증: slow growth lab · 2026-11
글쓴이가 글에 나온 종목을 보유 중일 수 있습니다. 이 글은 측정 결과이고 매수·매도 의견이 아닙니다.